本地大米涨至每公斤16000印尼盾,努努坎市场被更便宜的马来西亚大米占据
印尼北加里曼丹省边境县努努坎的本地大米已涨至每公斤16000印尼盾,而来自马来西亚的大米便宜约3000印尼盾,regional.kompas.com报道。马来西亚大米目前占据当地市场的主要成交量,但报道未披露进入量和贸易渠道。
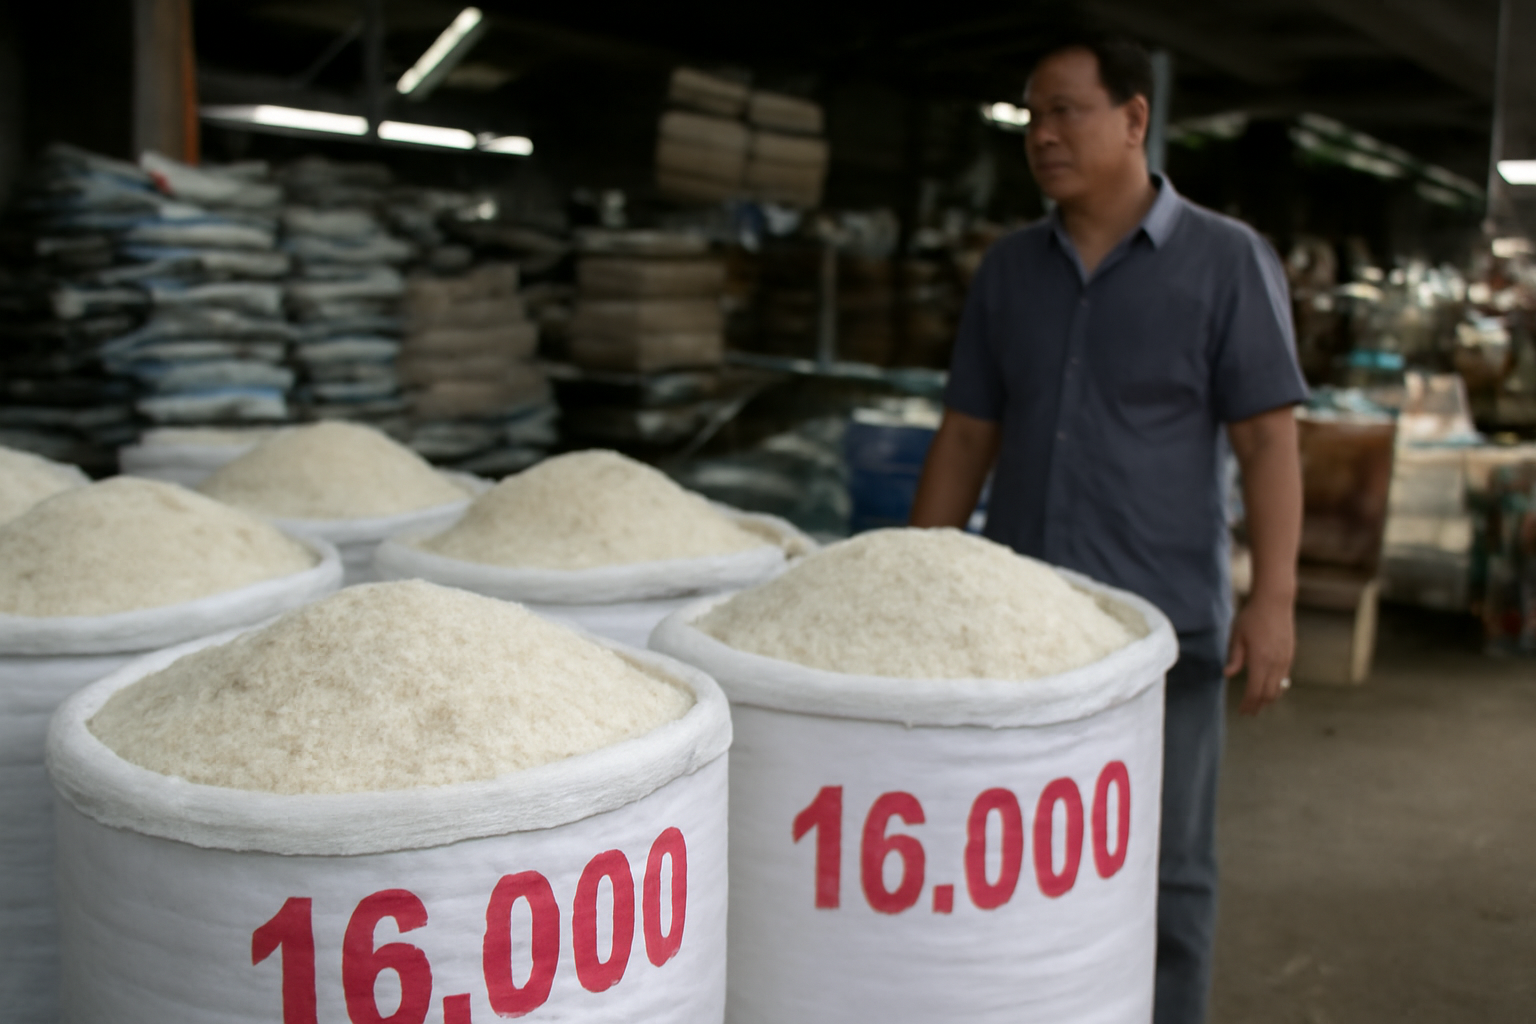
本地大米每公斤16000印尼盾,market份额让给马来西亚大米
据regional.kompas.com报道,印尼北加里曼丹省边境县努努坎当地生产的大米已涨至每公斤16000印尼盾,而从马来西亚一侧进入的大米售价低约3000印尼盾。这意味着马来西亚大米到消费者手中约为每公斤13000印尼盾,比本地米低近19%,目前已占据努努坎市场的主要成交量。
报道将这一变化视为消费者的直接反应。大米按周固定采购,需求对价格几乎不敏感,每公斤3000印尼盾的差价足以让同一个市场内的购买转向。报道没有给出进入量、品种和价格走势,因此无法据现有材料测算替代规模。但方向很清楚:本地大米在自己的县里成了高价选项,马来西亚大米成了销量主力。
边境市场有自己的价格逻辑
努努坎与马来西亚沙巴州仅隔一道狭窄水域,其零售商品结构长期由这种地理邻近决定,而非爪哇或苏拉威西的行情。解释此类价差的通常是运费。来自印尼余粮产区的大米要经过漫长海运,两端还要装卸和仓储,这些成本都已计入16000印尼盾的货架价。跨境而来的货源只走其中一小段距离,仅此一项就足以解释这一价差,无需假设田头成本存在差异。
对种植者和加工厂来说,这是生意问题,不是统计现象。3000印尼盾的价差决定了在一个消费者只挑便宜米的县里,哪条加工与分销链条拿到利润。边境县并不能代表全国米价,但恰恰是国内供应最容易被替代的地方,而且替代过程很安静:没有工厂关门,只是货不再运来。
报道未交代的三点
- 进入量——未给出多少马来西亚大米进入努努坎,因此无法计算国内供应流失的需求份额。
- 渠道——未说明这些大米是通过正式边境贸易安排还是非正式途径进入。
- 时长——未说明本地米在16000印尼盾维持了多久,3000印尼盾的价差属于季节性还是结构性。
值得跟踪的方向
可选的应对有两种,结果截然不同。降低国内大米运抵努努坎的到岸成本——通过运费补贴、就近采购或在当地增加库存——直接压缩价差,选择权仍留给消费者。限制流入则会推高本地价格,却没有触及价格偏高的原因;在边境经济中,这通常只会让贸易转移,而不是停止。
对分析人士而言,有用的信号是新一轮收获周期之后16000印尼盾能否守住。如果马来西亚大米仍在13000印尼盾附近,而本地价格不降,说明问题出在成本结构而非临时短缺,努努坎就会成为马来西亚供应的长期出口市场,而不是偶发出口地。要给出结论,需要进入量、渠道和持续时间的数据,目前报道中一概没有。
