摩洛哥重启欧洲软小麦采购,到岸价约每吨310欧元,国内库存降至650万公担
据摩洛哥媒体Attasiaa报道,摩洛哥面粉厂和进口商周三重返国际软小麦市场,采购集中在法国、波兰、立陶宛和德国。欧洲小麦到岸价约每吨310欧元,比北美货源低约20美元,而国内库存已降至约650万公担。恢复发放的进口补贴为20.80迪拉姆,低于业界要求的43.50迪拉姆。
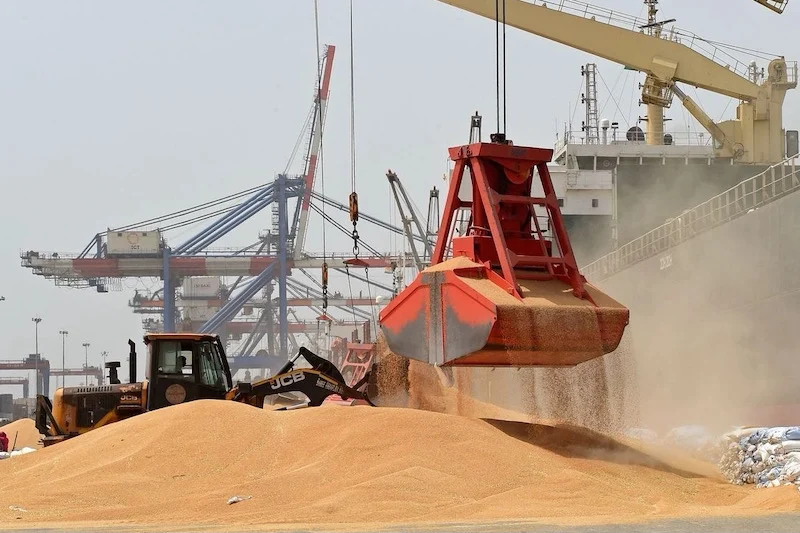
据摩洛哥新闻网站Attasiaa报道,摩洛哥面粉厂和进口商周三重返国际软小麦市场,采购集中在法国、波兰、立陶宛和德国。此轮重启正值国际价格高企、国内库存在歉收年之后所剩不多,而阿尔及利亚同时进场争购,使可供出运的欧洲船货竞争加剧。
欧洲货源成本最低
到岸成本是决定性变量。Attasiaa称,欧洲小麦运抵摩洛哥的成本约为每吨310欧元,北美货源则比欧洲价格高出约每吨20美元。这一价差足以让采购继续集中在法国、波罗的海和德国出口区。当前阶段转向黑海的空间有限:乌克兰小麦报价约为每吨321美元,再加上运费和保险费,已难以对欧洲报盘形成价格优势。
- 欧洲小麦运抵摩洛哥:约每吨310欧元
- 北美货源:比欧洲货源高出约每吨20美元
- 乌克兰小麦:约每吨321美元
- 进口补贴:20.80迪拉姆,业界诉求为43.50迪拉姆
进口商操作谨慎。与此前相比,采购小麦的成本明显上升,因此采购决策直接取决于价格走势和未来数周面粉厂的实际需求。最终成交成本不仅取决于产地报价,还受运费、保险和装卸费用影响,这些费用都在推高进口账单。
补贴恢复,但低于业界诉求
摩洛哥自9月16日起至12月31日恢复软小麦进口补贴,此前该机制已在6月暂停。补贴资格与启运日期挂钩:只有9月16日起启运的船货才符合条件,这使出运时点本身成为一项商业变量。
争议集中在补贴力度上。补贴定为20.80迪拉姆,而业内流传的测算认为,弥合国际成本与国内市场之间的差距约需43.50迪拉姆。缺口压缩了进口商的回旋空间,可能促使部分面粉厂采取更保守的策略:先覆盖紧迫需求,待国际价格方向明朗后再考虑大批量采购。
国内库存偏低,阿尔及利亚同台竞价
本国收成留存的库存估计约为650万公担,这一水平意味着若要保证面粉厂不断供,转向国际市场已不可避免。上一季的困难条件影响了摩洛哥的农业产出,减少了可供制粉行业使用的国产粮源。
摩洛哥面对的并非平静市场。阿尔及利亚已就名义数量5万吨制粉小麦发出国际招标,从其以往采购惯例看,最终成交量可能明显更高。当多个进口国在同一狭窄时间窗口进场,可供欧洲船货的压力上升,价格往往随之走高。
到港高峰集中在10月
实物流动滞后于采购。9月16日起装运的船只抵达摩洛哥港口平均需要8至10天,具体取决于运输条件和航线。因此9月下半月预计不会出现大量到港,对仍可依靠自有库存周转的经营者尤其如此。
卸货节奏预计在10月初加快,进口进入更活跃阶段,面粉厂将获得补充原料。此后,到港节奏、实际订舱量以及国际需求走向,将决定有多少价格压力最终传导至摩洛哥市场。
