美国森林与纸业协会:2025年美国回收纸量4500万吨,其中3300万吨为纸板
据Recycling Today报道,美国森林与纸业协会(AF&PA)测算2025年美国回收用纸量为4500万吨,其中约3300万吨被归类为纸板,占总量约73%。这一数字划定了美国本土纸厂和海外买家可获得的再生纤维上限。
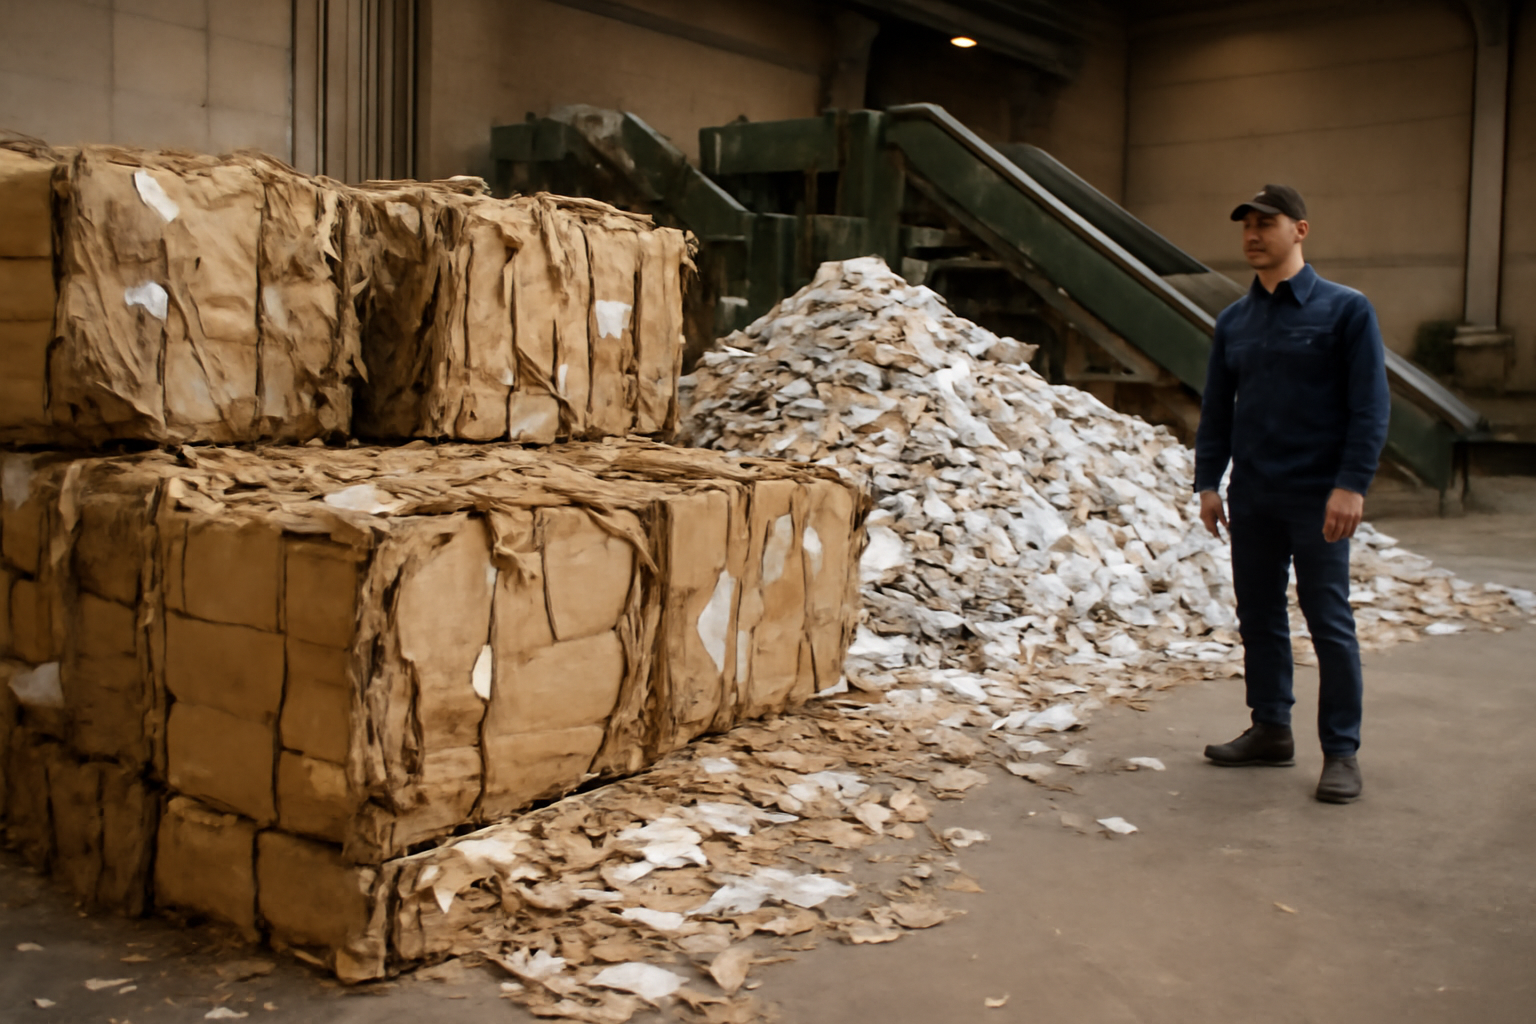
协会测算2025年回收量为4500万吨
据Recycling Today报道,美国森林与纸业协会(AF&PA)测算,2025年美国用于回收的纸张总量为4500万吨。该协会将其中约3300万吨归类为纸板。
这两个数字勾勒出过去一年美国纸及纸板企业可用的原料基础。回收纸是北美箱纸板、盒纸板以及大部分生活用纸的主要原料,因此回收总量的规模实际上决定了美国在不进口纤维、不从其他买家手中抬价抢货的前提下,能够开动多少再生原料产能。
纸板占2025年回收总量的约73%。其余1200万吨分散在所有其他回收纸种上——对于无法只用瓦楞原料生产的纸厂来说,这个基础相当有限,也意味着全国数据高度依赖单一品类的走势。
供应跟着消费走,而不是跟着纸厂需求走
回收纸是消费的副产品,既不是农作物,也不是开采出来的资源。货物发运、拆包、丢弃之后才会产生吨位,因此供应量跟随零售活动、电商发货量和工业产出,而不是跟随采购这些原料的纸厂订单。价格上涨在这里无法像农业或矿业那样直接带来增量供给。
对于所有围绕4500万吨这一数字做规划的企业来说,这种不对称性很关键:
- 回收量无法像收成或矿产那样,因价格上涨而迅速放大。
- 纸板占比过高,使供应风险集中在与包装需求直接挂钩的单一品类上。
- 纸板以外的品类高度依赖居民端回收,质量和杂质更难控制。
- 新增再生原料产能争夺的,是已经有固定买家的那部分吨位。
对包装企业和贸易商的影响
对包装生产商而言,AF&PA的数据是供应端的参照,而非需求指标。再生箱纸板和盒纸板的产能投资,最终受制于国内回收体系每年能提供多少可用吨位;在总量为4500万吨的情况下,新机台取用的是同一批原料,而不是新增供给,竞争最终体现在纤维成本上。
这一数字同样界定了出口一端。美国长期是海外纸厂的重要再生纤维供应国,每出口一吨,本土机台就少一吨可用原料。当回收总量大体持平时,价格的主要变量就变成出口与本土消费之间的分配,而不是回收量本身的变化。因此3300万吨的纸板数据,是分配两端买家最关注的指标。
AF&PA的测算涵盖的是回收量,而非这些吨位的最终去向。Recycling Today的报道没有按流向拆分这4500万吨,除纸板一项外也未细分品类。生产商、贸易商和进口商需要等待协会后续发布的数据,才能看清吨位在本土消费与出口之间的分配,以及非纸板的1200万吨由哪些品类构成。
