液化天然气价格高企推动日本煤炭进口量增长12.9%
由于液化天然气价格高企促使电力企业转向燃煤发电,日本煤炭到港量增长12.9%。这一增势与中国、印度进口下降以及2026年9月全球海运煤炭贸易收缩形成鲜明对比。
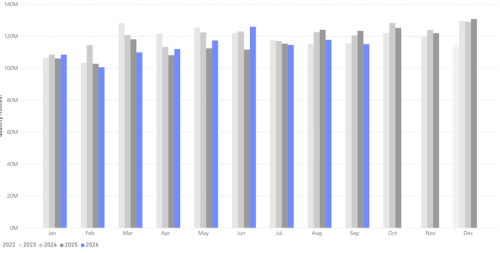
日本电力行业重新转向煤炭
据《American Journal of Transportation》10月8日刊登的Signal高级市场分析师Luke Nickels报告,由于液化天然气价格仍处于极高水平,日本电力行业增加燃煤发电,煤炭到港量增长12.9%。这一变化表明,在亚洲主要能源进口市场之一,燃料间的相对价格正在直接改变电力企业的采购选择。
日本高度依赖进口能源,其中包括与阿拉伯湾地区相关的供应。Signal认为,转向煤炭使日本的能源供应链获得了更强的缓冲能力。与液化天然气相比,煤炭可从更多成熟的海运供应国采购,也可在电厂储存,因此在天然气价格居高不下时,电力企业拥有了另一种选择。
日本进口增长并不代表亚洲煤炭需求普遍扩张,而是反映出主要买家走势明显分化。日本为发电增加采购,中国和印度则因国内煤炭产量提高以及可再生能源发电增加而减少到港量。
冶金煤增长未能抵消整体降幅
Signal数据显示,2026年9月全球海运煤炭贸易量同比下降6.7%,至1.15亿吨。同一份报告的总结部分则将降幅列为6.8%。无论采用哪一项数据,市场方向都很明确:动力煤贸易减量超过了冶金煤运输量的增长。
冶金煤海运量增长13.5%,但动力煤占海运煤炭总量的72.8%,因而决定了整体走势。对煤矿企业、船东和大宗商品贸易商而言,这意味着钢铁行业客户需求增长仍不足以弥补亚洲两个最大进口市场电力企业采购下降造成的缺口。
印度煤炭到港量下降14.6%,中国下降8.0%。Signal将两国进口减少归因于国内煤炭增产和绿色能源发电改善。日本到港量增长12.9%因此成为显著反向变化,其驱动因素并非国内供应减少,而是液化天然气在成本上的劣势。
10月装船数据指向新一轮补库
9月的收缩可能只是暂时现象。Signal Ocean已监测到大量计划于10月到港的煤炭装船,印度尤其明显。季风季末降雨偏少导致水力发电量大幅下降,电力企业被迫增加燃煤,并可能由此启动更强劲的补库存阶段。
不过,随着可再生能源发电增长,印度煤炭库存预计将只恢复至低于往年的水平。这会限制出口商可能获得的增量,也意味着天气推动的短期需求将与电力企业降低必要库存规模的长期趋势并存。
中国也可能为海运市场带来更强需求。国内煤价已连续11周上涨,促使买家寻找价格更低的进口煤。印度尼西亚供应难以满足需求,澳大利亚货源因而最有条件填补缺口。2026年蒙古煤炭供应量也明显增加,但其通过陆路进入中国,在与海运供应商竞争的同时不会带动海运运力需求。