无籽品种占意大利鲜食葡萄货架商品数43%,自有品牌两年翻倍至货架一半
IFN-Agroter监测项目9月在帕尔马的门店调查显示,意大利零售商把鲜食葡萄的单店商品数从13个减到10个,陈列面积从约6平方米降到4平方米出头。无籽品种升至商品数的43%,自有品牌与供应商品牌合计两年内从23%升至50%。无籽葡萄仍维持溢价:每公斤4欧元以上,而白色有籽葡萄约为3.5欧元。
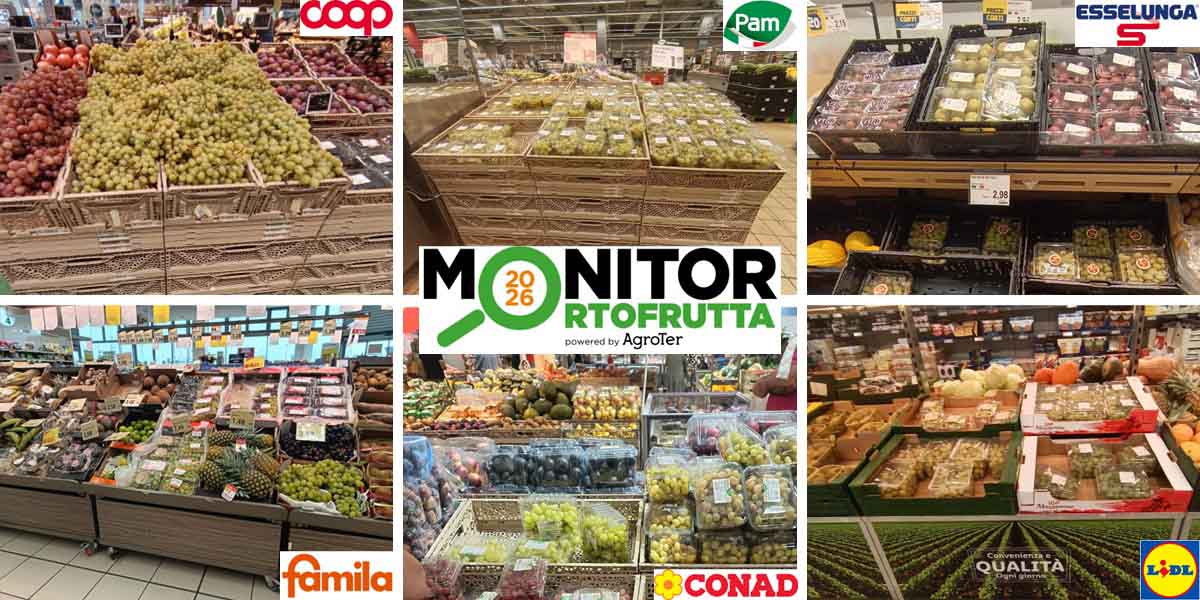
italiafruit.net报道的一项门店调查显示,意大利超市留给鲜食葡萄的货架比一年前更少,但仍在架上的商品越来越多是无籽品种和带品牌的产品。该调查于9月9日在帕尔马进行,属于IFN-Agroter零售监测项目,覆盖Ipercoop、Pam、Esselunga、Famila、Conad和Lidl六家不同规模与业态的门店,营业面积在1300至4500平方米之间。
商品数回落至2024年水平
在2025年扩充品类之后,今年单店鲜食葡萄的平均商品数降至约10个,上年为13个,基本回到2024年的水平。各连锁的收缩幅度差异明显:
- Coop:从18个降至12个
- Esselunga:从16个降至13个
- Conad:从14个降至11个
- Famila:从11个降至6个
- Pam:从9个增至10个,是样本中唯一增加的门店
陈列面积的压缩比商品数更明显。葡萄的平均陈列面积从2025年的约6平方米降至2026年的4平方米出头,为三年来最低。Pam是唯一明显扩大陈列的零售商,Coop、Esselunga、Famila、Conad和Lidl均有缩减,部分门店降幅较大。italiafruit.net提出疑问:这是否出于对损耗和报废的担忧。
由于面积收缩快于商品数减少,货架更加拥挤。单个商品的平均陈列面积从约0.48平方米降至0.44平方米,而2024年曾高于0.60平方米。两个销售季之内,每个单品都损失了相当一部分曝光度,葡萄如今不仅要与果蔬区其他品类竞争,也要在品类内部竞争。
无籽占43%,促销力度回落
在整体变短的商品结构中,无籽葡萄继续扩张,从2025年占商品数的39%升至2026年的43%,高于2024年的40%。italiafruit.net指出,无籽葡萄未必依靠绝对商品数量的增加,而是拿到了可用货架空间中更大的份额。
与此同时促销压力下降:处于促销状态的商品占比为32%,2025年为42%,2024年为37%。
按颜色看,白葡萄仍在各连锁占据绝大多数商品数,但整体供给深度较2025年收窄。两个传统品种正在退后:Vittoria和Red Globe。前者受到向更现代的白色无籽品种转移的冲击,而传统的红色有籽葡萄则要面对一个在新品种、颜色和无籽产品之间不断细分的市场。黑葡萄仍属小众,红葡萄保持可观存在感,但深度不如上年。
自有品牌与供应商品牌拿下半个货架
变化最剧烈的是品牌化。2024年有77%的商品没有突出标识,两年后这一比例降至50%,意味着一半的商品结构如今可归属于某个品牌。自有品牌从2024年的13%升至2025年的24%和2026年的28%,供应商品牌则从10%翻倍以上至22%,不过italiafruit.net强调,目前在消费者眼中尚无强势且有辨识度的供应商品牌。两者合计在两个销售季内从23%升至50%,对于一个长期依赖散装和品种名称的品类而言,这是重要转变。
无籽葡萄维持价格溢价
价格清楚地区分了两个细分市场。2026年白色有籽葡萄均价约为每公斤3.5欧元,最低接近1.5欧元,高点超过每公斤6欧元,主要出现在自有品牌的有机产品线。白色无籽葡萄均价超过每公斤4欧元,最低价已在2.4欧元左右,最高约每公斤6.5欧元。因此溢价不仅体现在均价上,也体现在入门价格上。相比2025年部分有机商品接近每公斤8至9欧元的高点,价格区间有所收窄,但无籽葡萄支撑更高定位的能力依然明显。
