印尼煤炭产量达4.2371亿吨,全球需求前景趋弱
2026年1月至7月,印度尼西亚煤炭产量达到4.2371亿吨,政府正从追求规模转向根据市场需求安排生产。能源与矿产资源部预计未来五年全球煤炭需求将小幅下降,但印度和东南亚仍可能带来增量。
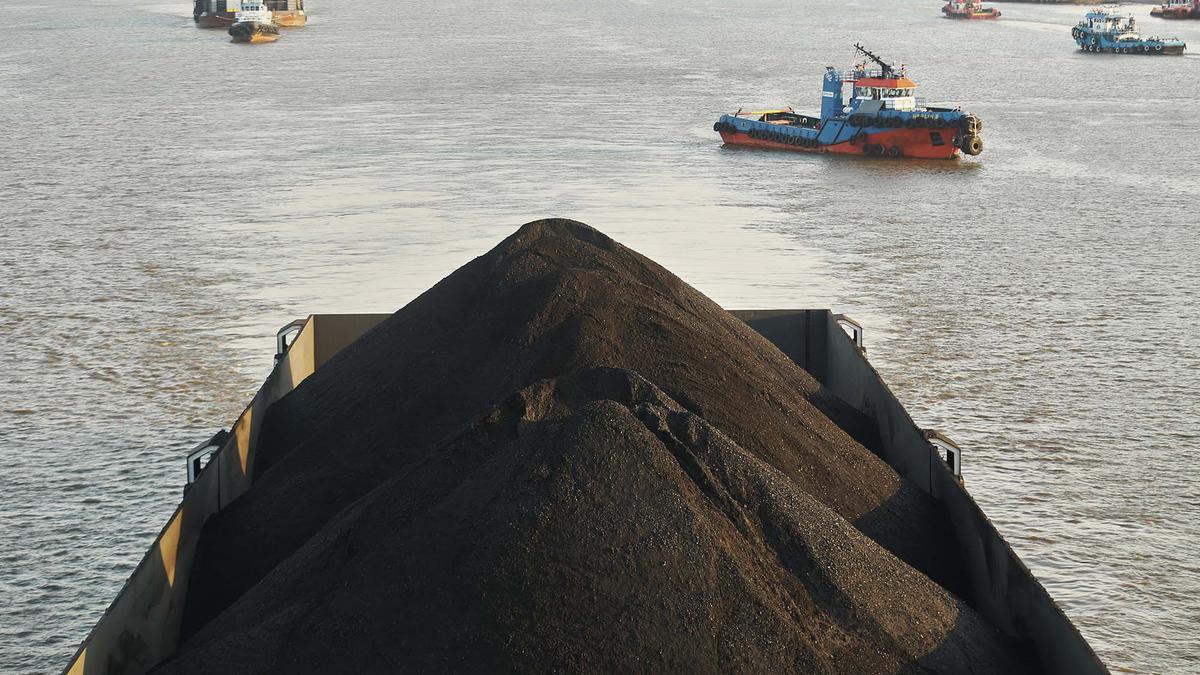
印尼放缓生产,更重视供需平衡
印度尼西亚能源与矿产资源部数据显示,2026年1月至7月,全国煤炭产量达到4.2371亿吨。Tempo报道称,2026年月均产量较2025年月均水平减少约800万吨,反映出政府不再单纯追求产量,而是更加重视市场状况。
截至7月底的煤炭产量中,63.82%用于出口,26.86%供应国内市场,9.32%进入国家库存。2025年总产量为8.1748亿吨,其中63.89%用于出口,30.2%供应国内,5.9%转为库存。
政府通过2026年工作计划和预算,即RKAB,将全国煤炭产量目标定在约6亿吨,明显低于2025年的实际产量。能源与矿产资源部矿产和煤炭总司司长Tri Winarno表示,产量决策将综合考虑市场需求、国内市场义务、价格、物流以及储量的长期可持续性。
可再生能源压低五年需求预期
随着可再生能源应用扩大,印尼能源与矿产资源部预计未来五年全球煤炭需求将小幅下降。不过,ANTARA报道称,该部门认为印度和东南亚仍有需求增长空间,2027年也包括在内。中国和印度预计将继续成为印尼煤炭最主要的海外市场。
这一判断发布前,印尼煤炭出口量和出口额已在2025年双双下降。ANTARA援引印度尼西亚中央统计局数据称,出口量由2024年的4.0576亿吨降至2025年的3.9093亿吨。出口额同比下降19.70%,从304.9亿美元降至244.8亿美元,降幅明显大于实物出口量的降幅。
2025年,印度进口印尼煤炭1.0024亿吨,中国进口8179万吨。菲律宾进口3770万吨,韩国进口2829万吨,日本进口2717万吨。按金额计算,印度市场为49.7亿美元,中国为45.8亿美元,日本为28.6亿美元,菲律宾为22.0亿美元,韩国为18.4亿美元。
价格与河运条件影响生产商决策
Tempo报道称,2026年1月至8月,印尼煤炭基准价格平均约为每吨111.8美元。热值为5,300 GAR的HBA I为每吨79.3美元,4,100 GAR的HBA II为54.2美元,3,400 GAR的HBA III为每吨38.3美元。Tri Winarno表示,整体价格相对稳定,并随主要市场需求呈现上涨倾向。
物流条件仍会限制煤炭运往出口码头的速度。印尼气象部门预计,2026年旱季将比正常年份更长。部分地区降雨减少可能导致巴里托河和马哈坎河水位下降,而这两条河流是将煤炭运往出口港口的主要通道。
官方产量目标下降,加上长期需求前景转弱,使成本、煤炭品质和稳定运输能力变得更加重要。能源与矿产资源部要求生产商提高效率、降低生产成本,并加强环境、社会和治理实践。随着海运煤市场竞争加剧,该部门也主张扩大国内深加工,以便将更多附加值留在印尼。