印度新季棉花上市,籽棉价格维持每公担₹9,200–₹9,500
印度七个主要棉花产区已迎来新季哈里夫棉花的首批上市。籽棉价格保持在每公担₹9,200–₹9,500,市场预计11月到货量将进一步增加。
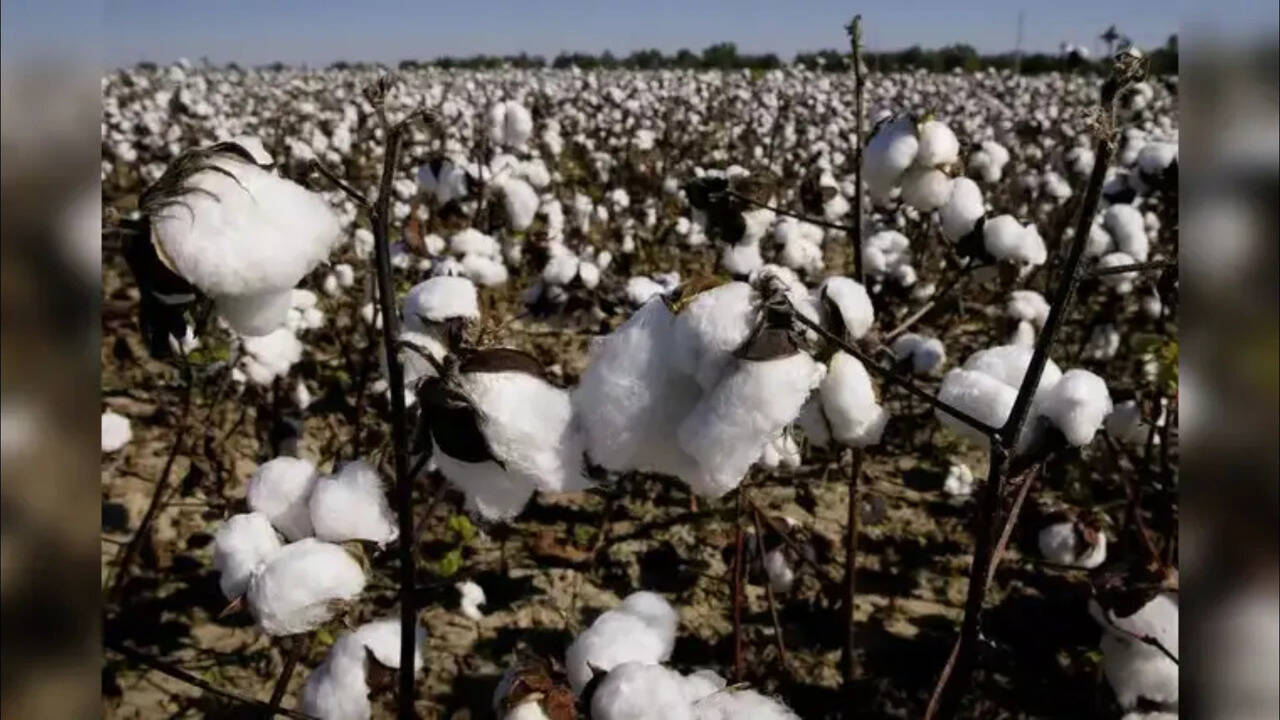
主要产区陆续迎来首批新棉
印度新季哈里夫棉花已开始进入多个主要产棉邦的农产品市场,市场供应正从旧季库存转向新季棉花。据Gaon Connection报道,卡纳塔克邦、安得拉邦、拉贾斯坦邦、哈里亚纳邦、特伦甘纳邦、中央邦和古吉拉特邦均已出现首批到货。
这一产区分布表明,印度南部、中部和北部的新棉都已开始进入商业流通。不过,目前仍处于上市初期,供应量尚未达到本季后续阶段预计出现的较高水平。随着每日到货增加,买卖双方将重点观察当前价格区间能否维持。
籽棉价格保持坚挺
尽管收获季供应已经启动,Gaon Connection称,籽棉价格仍保持在每公担₹9,200–₹9,500。该价格区间说明,在报道涉及的市场中,首批新棉尚未立即对价格形成下行压力。
上市初期的棉花价格会受到品质、水分、品种和当地需求等因素影响。因此,目前的区间更适合作为季初行情指标,而不是全国统一基准。随着更多批次接受分级并进入交易,各邦和不同市场之间的价格差异可能逐步显现。
对种植户而言,坚挺的开市价格为售棉提供了初步参照。对轧花厂和其他加工企业而言,这一价格决定了首轮原料采购成本。贸易商则需要在当前可获得的供应与11月到货增加后可能出现的价格和采购机会之间作出权衡。
11月供应将检验市场承接力
市场焦点正在转向11月,届时预计将有更多新棉上市。供应增加将为加工企业提供更多采购选择,也有助于市场更准确地判断七个产棉邦的作物供应情况。同时,新增籽棉能否在每公担₹9,200–₹9,500附近被需求吸收,也将成为价格走势的关键。
如果到货增长快于采购需求,不同产区和市场的卖方竞争可能加剧。若买方同期需要补充库存,供应增加也可能主要带动成交,而不会造成价格大幅变化。现有报道没有提供产量估计或11月到货规模预测,因此暂时无法量化供需平衡。
下一阶段将直接影响种植户的销售时点、轧花厂的开工安排以及纺织企业的采购计划。到货量、棉花品质和市场消化新增供应的速度,将比首批上市提供更明确的信号。在大批量供应形成之前,每公担₹9,200–₹9,500仍是印度新季棉花交易的核心观察区间。
