饲料成本高企令印度牛奶、鸡蛋和鸡肉价格难以下降
玉米和蛋白饲料价格高企,正在压缩印度家禽及乳业生产者的利润,零售价格下调空间有限。饲料约占肉鸡和蛋鸡生产成本的65%至70%,而玉米种植面积和产量均面临下降压力。
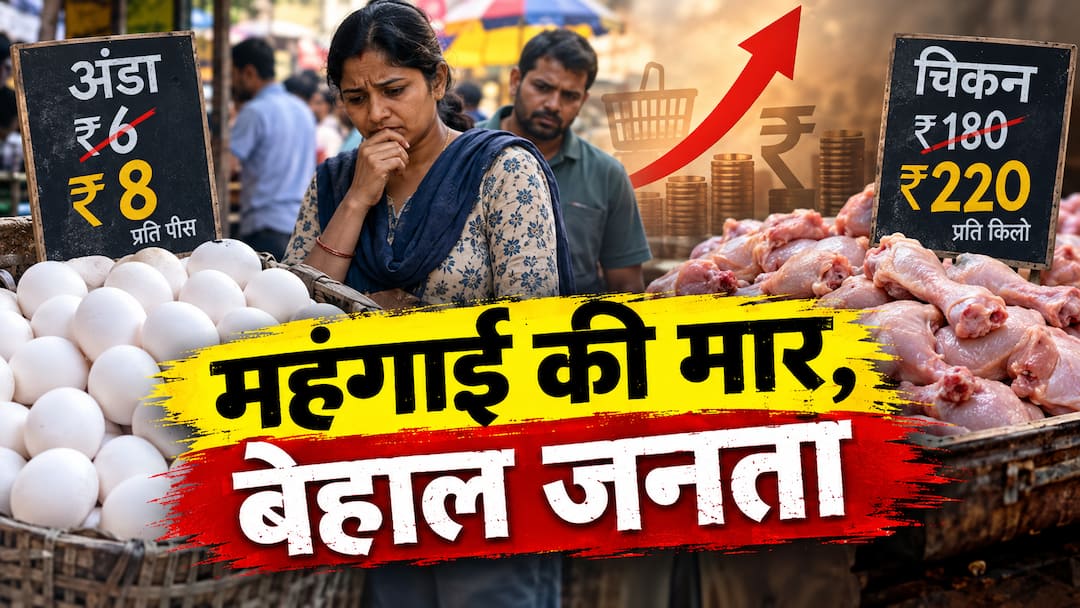
饲料成为主要成本压力
由于畜牧业和家禽养殖业仍在承受高饲料成本,印度消费者短期内恐怕难以看到牛奶、鸡蛋和鸡肉价格持续回落。ABP Live报道称,饲料约占养殖户总生产成本的60%至70%,因此玉米、豆粕和油籽饼价格的变化会直接影响养殖场出货价和终端零售价。
家禽业承受的压力尤其明显。饲料约占肉鸡和蛋鸡养殖总成本的65%至70%。玉米在肉鸡饲料中的占比为55%至65%,在蛋鸡饲料中占50%至60%,在牛饲料中则占15%至20%。如此高的原料占比意味着,一旦粮价上涨,生产者若不进一步牺牲利润,就很难下调销售价格。
饲料和乙醇争夺玉米供应
厄尔尼诺引发的天气异常、部分地区缺水以及播种减少,限制了饲料粮供应。ABP Live援引的政府数据显示,印度雨季玉米种植面积下降4.1%。美国农业部预计,印度玉米产量可能从2025-26年度创纪录的5510万吨降至2026-27年度的5000万吨。
与此同时,印度汽油掺混政策推动更多玉米用于乙醇生产,使部分粮源从动物饲料市场转向燃料领域。这种原料竞争进一步推高家禽和乳业经营者的成本。蛋白饲料同样昂贵。ABP Live称,豆粕、花生饼和菜籽饼价格仍显著高于往年水平,直接挤压养殖户利润。
养殖利润限制终端降价空间
肉鸡生产成本已达到约每公斤₹110,蛋鸡饲料成本则为每公斤₹30至₹32。生产者还要承担更高的能源和运输开支。持续高温和缺水加剧热应激并推高禽类死亡率,供应因此减少,产品降价又多了一重阻力。
萨万月和九夜节等宗教斋戒及节日期间,鸡蛋需求可能暂时减弱,但消费下降无法消除生产端的基础成本压力。这一问题对印度农业的重要性也在上升:畜牧业增加值相当于种植业产值的比重,从2013-14年度的34%升至2023-24年度的57%。只要饲料原料维持高价、玉米供应继续偏紧,养殖户就很难下调出场价格。未来数月,消费者可能仍需通过较高的牛奶、鸡蛋和禽类产品价格承担大部分新增成本。


