红海胡塞冲突再度升级 重燃油价上行风险 印尼等进口国承压
印尼财经媒体Investor Daily报道,红海胡塞冲突再度升级,可能推高国际油价并加重印尼的燃料进口成本。该报道未给出油价可能上涨的具体幅度,也未显示原油实物供应出现中断。对贸易商和进口商而言,眼下的关键变量是战争险保费、航线选择和运费水平。
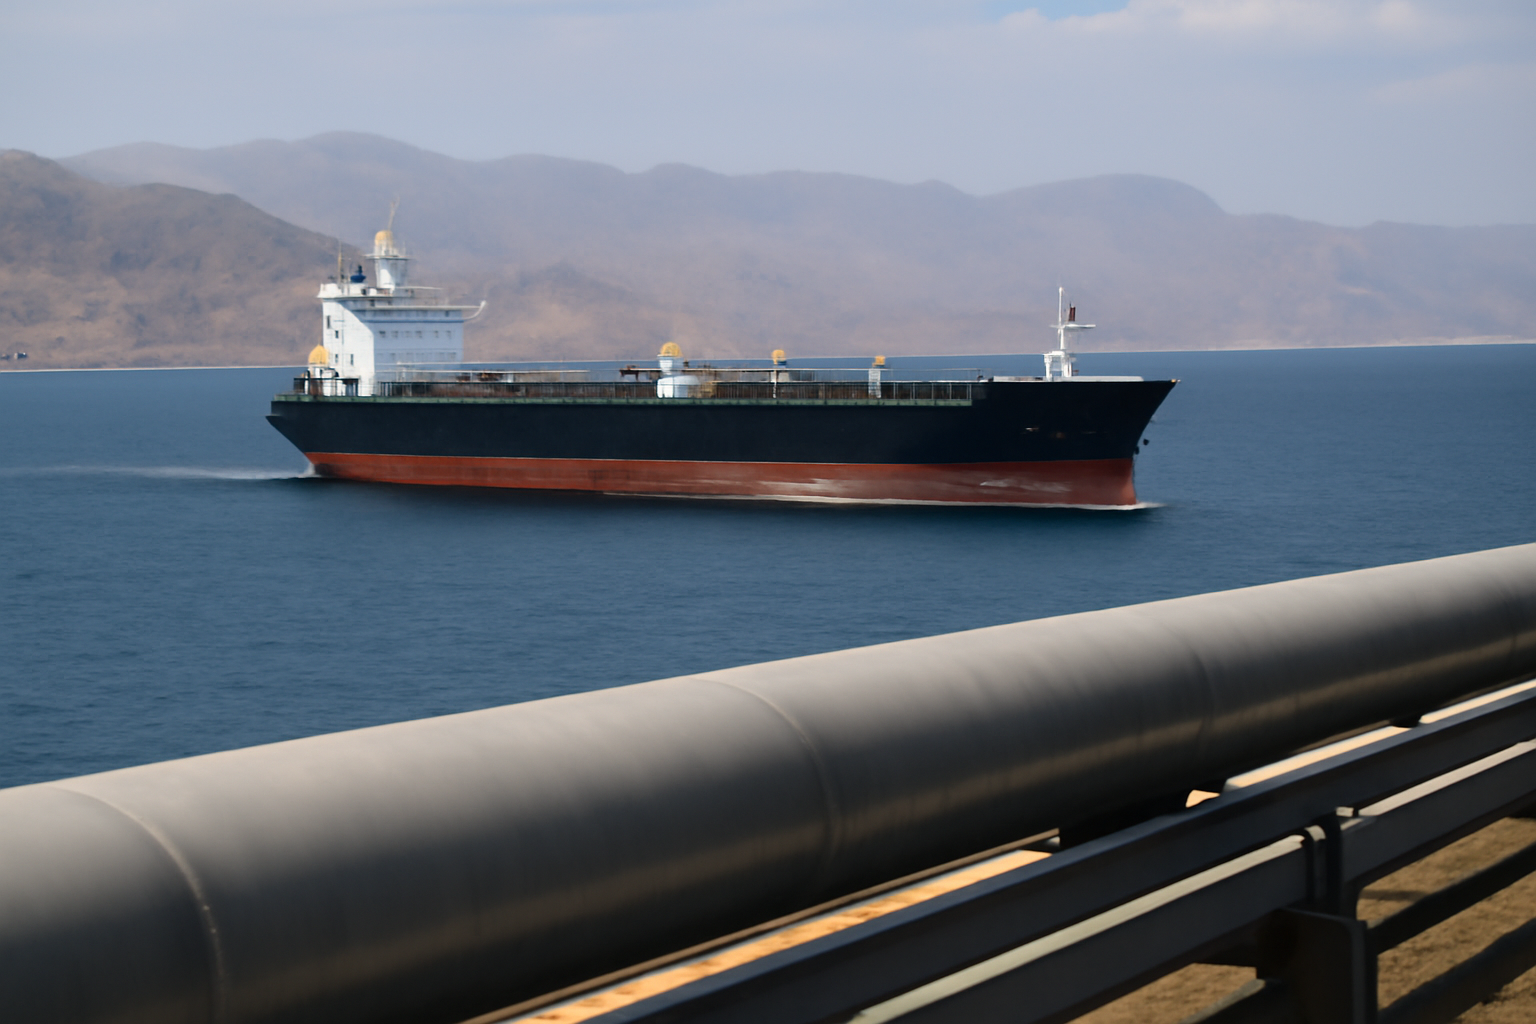
印尼财经媒体Investor Daily报道,红海地区胡塞武装相关冲突再度升级,重新引发市场对国际原油价格以及主要消费国燃料进口成本的担忧,印尼是受影响的国家之一。
风险溢价重回关键石油通道
红海是全球能源运输最繁忙的海上通道之一。往返于波斯湾、亚洲与欧洲之间的原油、成品油、液化天然气和集装箱货物,南端经曼德海峡、北端经苏伊士运河通行。该水域商船遭袭击,或存在可信的袭击威胁,影响的不只是直接涉事船舶,还包括每一批需要在通行与绕行之间作出选择的货物的定价。
Investor Daily指出,胡塞冲突的再度升级有可能推高国际油价。该媒体未给出可能的涨幅数值,也未提供具体价格预测。对贸易商和炼厂而言,这一传导机制并不陌生:战争险保费率先上调,油轮和集装箱船的租船费率随之走高,船东则要在绕行好望角增加的航行天数与直接通行的风险之间权衡。
印尼为何处于风险敞口之中
印尼是原油和成品油的净进口国,Investor Daily主要将红海局势升级视为印尼经济的进口成本问题。基准原油价格上涨会传导至该国在国际市场采购的汽油、柴油及其他油品的到岸成本。这部分成本首先由炼厂和燃料分销商承担,随后再传导至国内价格、贸易收支和汇率,具体取决于涨价部分有多少被内部消化、有多少被转嫁。
该报道没有量化对印尼进口支出、通胀或经济增速的潜在影响,而是将红海局势升级描述为一项风险因素,而非已经发生的冲击。因此,影响规模取决于航运受扰持续多久,以及市场在价格中保留多高的安全溢价。
市场参与者关注的重点
对生产商、贸易商、船东和进口商来说,这份报道引出的实际问题比宏观风险更具体:
- 油轮和集装箱船是继续通行曼德海峡,还是绕行非洲南端,从而增加航行天数与吨海里;
- 通行该走廊航次的战争险保费——历来是局势紧张时反应最快的成本项;
- 基准原油价格与亚洲区域成品油价格之间的价差,它能显示额外成本最终落在了哪个环节;
- 印尼等燃料净进口经济体的汇率与财政敞口,油价持续上涨会直接体现在进口支出上。
冲突延续期间,石油市场多次将红海风险溢价计入价格、随后又予以消化,其定价依据是供应中断的预期概率,而非已确认的原油实际减量。Investor Daily的报道中没有任何内容显示原油实物供应已经中断。报道所描述的是通过价格、保险和航线选择体现出来的安全与运输风险,而这一风险持续多久,将决定进口商把它视为短暂波动,还是相应调整采购与套保策略。