成本与进口压力推动希腊北部水稻种植面积最多下降29%
希腊北部水稻种植面积预计下降22%-29%,至22万-24万斯特雷马,生产成本比种植收入高出约30%。欧盟上一销售期的大米进口量达到170万吨,进一步挤压希腊种植户和加工企业的利润空间。
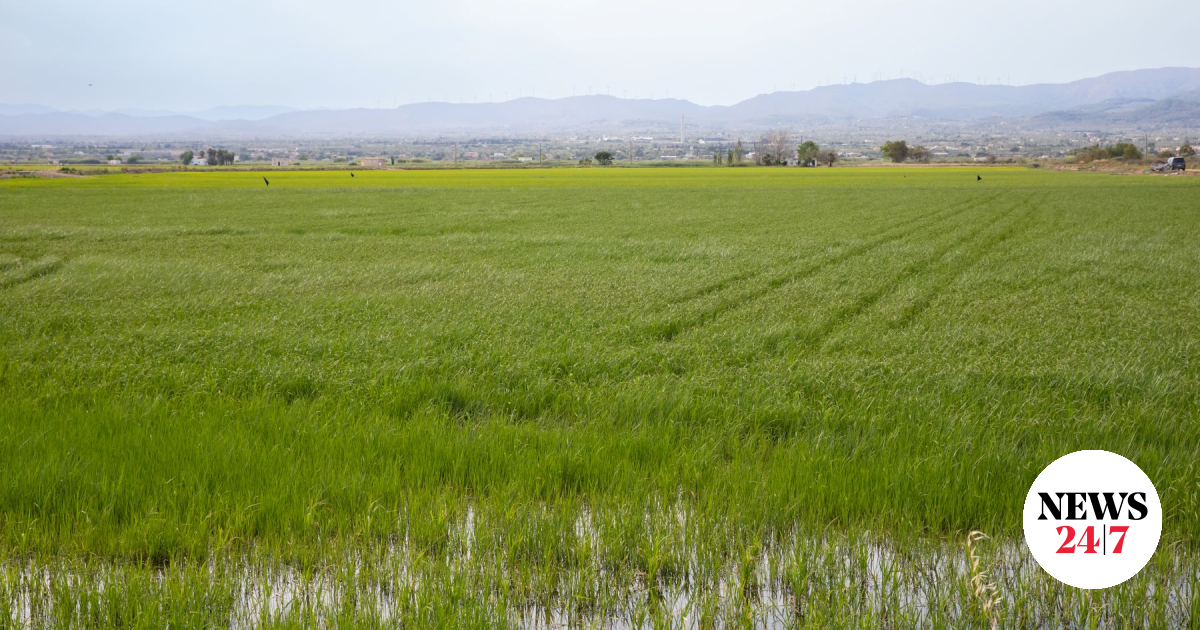
希腊北部种植面积明显收缩
希腊大部分水稻集中在北部种植。News247和Newsit报道,当地今年的水稻面积预计从上年的30多万斯特雷马降至22万-24万斯特雷马,行业代表估计降幅为22%-29%。
塞萨洛尼基农业合作社联盟总经理Kostas Giannopoulos表示,能源和农业投入品价格上涨、稻谷收购价走低、第三国进口增加,以及欧盟保障机制能否及时启动的不确定性,共同促成了面积下降。News247称,部分地区可能有2%-3%的可用土地直接撂荒,而不是改种其他作物。
生产成本超过种植收入
Giannopoulos估计,生产成本比水稻种植收入高出约30%。每斯特雷马€70的微额援助弥补了部分损失,但不足以恢复盈利。Chalastra第二合作社主席Vasileios Koukourikis称,种植户获得的价格已从每公斤€0.32降至€0.25。
塞萨洛尼基农业合作社联盟主席Christos Tsichitas表示,化肥价格已从每吨约€400-€600升至€800-€1,000。Koukourikis称,100升柴油约需€220,与1吨大米的价值大致相当。Tsichitas指出,农业柴油消费税返还和政府化肥补贴无法覆盖全部新增负担。
欧盟进口加大竞争压力
EU RICE项目公布的数据显示,欧盟上一销售期进口大米约170万吨,其中约60%免税进入。柬埔寨和缅甸享受完全免税待遇的合计供应量为55万吨。Newsit报道,其中50万吨为5至20公斤包装的加工大米,这不仅影响欧洲种植户,也直接加剧加工环节的竞争。
欧盟在2025年12月1日三方谈判中商定的保障条款规定,相关进口达到56.1万吨时启动措施。这一门槛比此前10年平均水平高45%。生产者此前主张把增幅门槛设为20%,而欧盟理事会最初方案的启动量为75万吨。Giannopoulos表示,相关进口量已经达到55万吨,接近触发水平。
出口能力与湿地功能同时承压
Tsichitas估计,希腊大米年产量约15万吨,国内消费量约5万吨,其余产品销往海外。因此,种植面积下降将影响出口商,以及已经投资仓储、烘干和包装设施的合作社。Chalastra第一农业合作社过去7年在相关设施上投入约€500万;该社约有500名注册成员,2024年营业额约€2,200万。
面积收缩还涉及生态问题。稻田在特定季节具有湿地功能,为多种生物提供栖息地,Axios三角洲等地区尤其如此。因此,减种既会影响农业经济,也会影响湿地管理,同时种植户还面临减少用水和化学投入品的要求。市场接下来的关键在于,成本下降、收购价回升或更有效的贸易保障能否阻止种植面积继续萎缩。

