油价、美元与黑海风险交织,全球谷物市场方向不明
油价上涨、美元走强和黑海航运受阻共同影响谷物市场,而现货供需变化仍较有限。法国小麦获得支撑,欧洲河流水位偏低则限制油籽压榨和饲料供应。
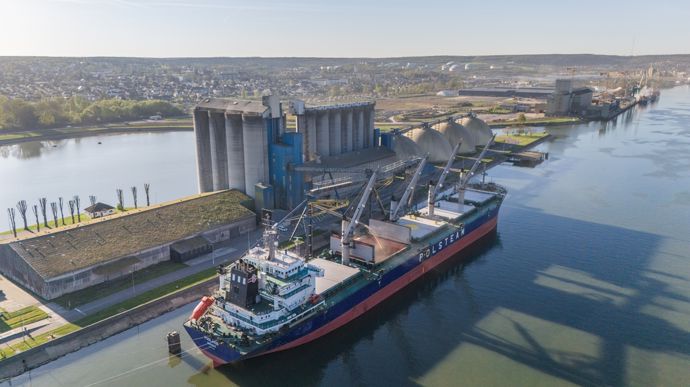
宏观因素压过现货基本面
全球谷物市场仍未形成明确方向,宏观经济变化的影响超过了现货供应端的有限调整。据La France Agricole报道,布伦特原油自年初以来上涨60%,重新引发通胀担忧,并对整个大宗商品市场构成影响。与此同时,黑海地区和中东的实际供需形势并未发生明显变化。
欧洲,尤其是法国的财政和政治不确定性,推动资金买入美元避险。欧元兑美元跌至2025年5月以来最低水平1.123,提升了法国谷物的出口竞争力。但同一汇率变化削弱了美国小麦出口优势,也提高了欧洲进口成本。
黑海运输受阻支撑法国小麦和大麦
保加利亚港口附近商船遇袭,加上黑海海运出口持续受阻,使市场继续计入风险溢价,并推动国际贸易流向调整。法国小麦正逐步受益于进口需求回升,此前2026年9月的装运量低于预期。10月装船计划充足,但南半球供应上市前的11月将是关键窗口。阿根廷小麦竞争力正在增强,可能从法国手中争夺市场份额。
沙特阿拉伯近期举行了招标,埃及也可能恢复采购。阿尔及利亚同样可能入市,但目前仍不采购法国小麦。鲁昂交货小麦报价为每吨€243.5,此前创下每吨€250的本季高点。芝加哥2026年12月美国小麦合约难以守住每蒲式耳$6.84。鲁昂大麦约为每吨€222,低于每吨€226的本季高点;罗马尼亚和保加利亚供应减少,正促使买家转向西欧货源。
低水位收紧欧洲油籽市场
由于玉米价格偏高,欧洲饲料生产商正在增加欧盟内部谷物采购。欧洲大麦播种面临干旱条件,乌克兰开始收获后,冬季仓储能力也受到关注。莱茵河、摩泽尔河和多瑙河水位偏低,妨碍正常内河运输,并拖慢压榨作业,其中包括德国曼海姆工厂。
La France Agricole报道称,部分压榨厂关闭导致即期需求减少,摩泽尔FOB油菜籽一周下跌每吨€25,至每吨€51.5。中长期看,欧洲供应仍然偏紧。Argus预计加拿大只能供应150万吨,澳大利亚则可能供应近250万吨,但首批船货最早也要到1月。蒙图瓦尔豆粕升至每吨€455,为2024年6月以来最高水平;芝加哥2026年12月豆粕合约超过每短吨$360。美国大豆产量预计超过1.21亿吨,巴西马托格罗索州2026—2027年度大豆播种进度已达10%,市场仍在关注厄尔尼诺风险。
