第三季度全球个人电脑出货量下降20.1%至6270万台
据gagadget.de援引IDC的数据,2026年第三季度全球个人电脑出货量同比下降20.1%,至6270万台。库存过剩和需求疲软压低销量,但内存与存储成本上涨,使市场难以出现全面降价。
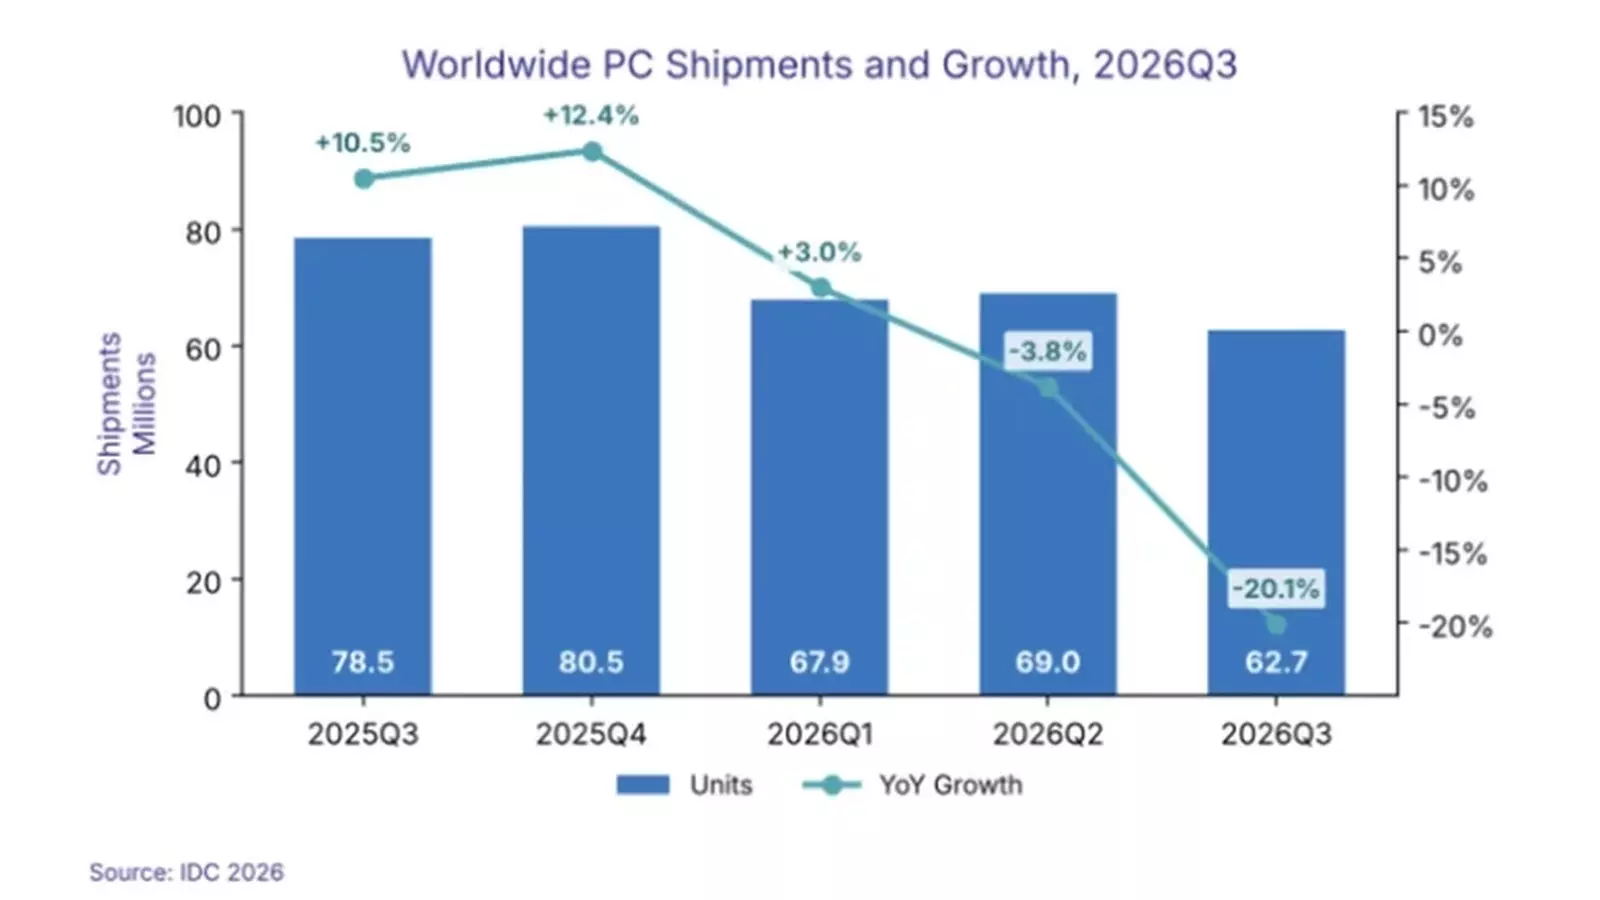
年初提前备货后,出货量明显回落
据gagadget.de援引IDC的数据,2026年第三季度全球个人电脑出货量同比下降20.1%,至6270万台;与第二季度相比下降9.1%。本轮下滑覆盖笔记本电脑和台式机,也意味着年初增加库存的制造商与分销商面临市场急剧转向。
为赶在预期涨价之前锁定货源,生产商和零售商在2026年初增加了库存。如今需求转弱,这批设备仍滞留在销售渠道。供需失衡可能促使商家针对现有库存和旧款机型推出局部折扣,但未必会推动个人电脑平均售价持续下降。
IDC预计,第四季度出货量将同比下降约20%,2026年全年降幅将达到11.3%。经济环境走弱还可能进一步抑制家庭和企业采购。gagadget.de所引用的IDC公告没有公布德国、奥地利或瑞士的单独出货数据。
主要厂商收缩,Lenovo继续领先
Lenovo以23.8%的全球个人电脑市场份额保持第一。HP出货量下降30.9%,降幅明显高于市场平均水平。现有数据没有披露这两家公司的具体出货台数。
据gagadget.de援引9to5Mac的报道,Apple的Mac出货量下降11%,但市场份额升至9.5%。份额上升并非来自销量增长,而是由于竞争对手收缩得更快。这说明在整体市场下行时,出货降幅较小的厂商仍能获得更多份额。
制造商当前需要在避免大规模降价的同时,控制产量和渠道库存。零售商也面临相似取舍:清理旧库存可能需要促销,但补充的新机可能包含成本大幅上涨的零部件。因此,商家缺乏全面下调产品线价格的动力。
零部件涨价压缩降价空间
内存与存储价格是电脑降价的主要障碍。据gagadget.de报道,Gartner估计,到2026年底,DRAM和SSD价格可能上涨约130%,从而将个人电脑平均价格推高17%。IDC预计市场状况要到2027年底以后才可能缓解,而gagadget.de认为,明显的价格压力缓解或要等到2028年。
IDC分析师Jitesh Ubrani表示,担心库存过剩的零售商可能会提供折扣,但电脑价格仍无法回到上一年的水平。市场可能因此出现分化:旧款产品和库存尾货短期降价,新系统则需要消化更高的内存与存储成本。
德国销售数据同样显示,市场变化更多来自销售额和产品结构,而非销量复苏。根据CONTEXT的数据,德国台式机销售额在第一季度增长32%。gagadget.de指出,这反映了价格上涨和高端机型占比提高,并不一定意味着电脑销量增加。对生产商、分销商和企业买家而言,至少到2027年,仅观察出货量并不足够,产品组合、零部件成本敞口和库存周期同样关键。
