德国2026年开局疲弱,铜半成品产量下降0.3%
2026年第一季度,德国约有37.6万吨铜被加工成半成品,同比下降0.3%。线材增产仅部分抵消了板材、带材、箔材、棒材、型材、管材和粉末产量的下降。
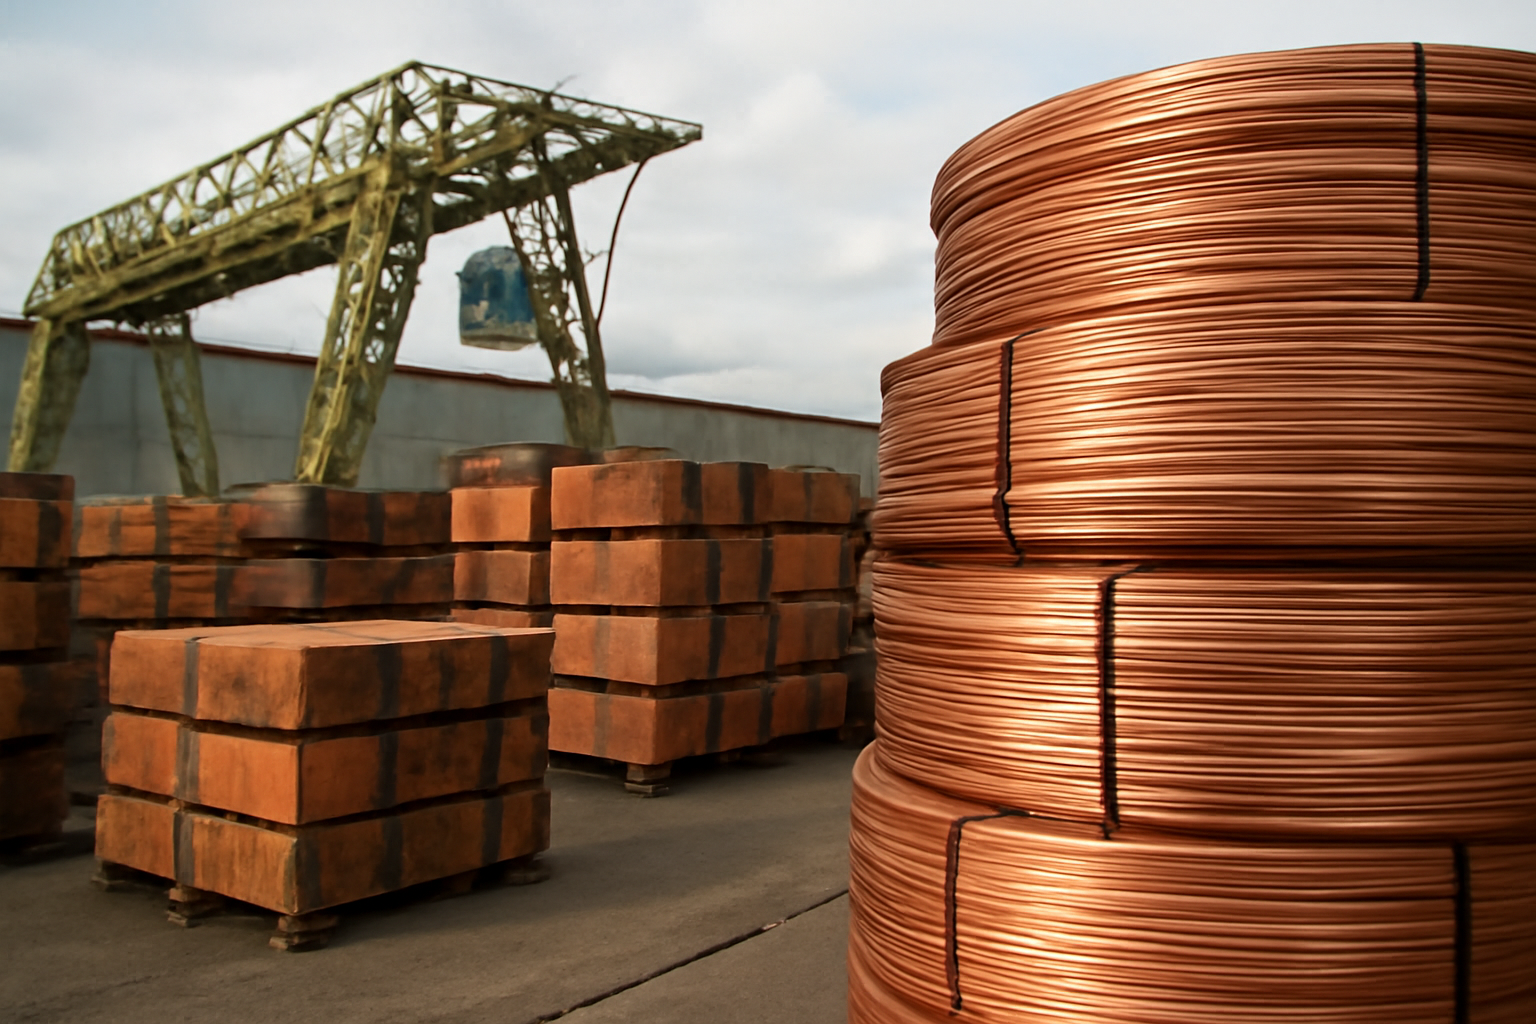
铜半成品生产仍然低迷
德国铜加工行业在2026年开局疲弱,第一季度铜半成品总产量基本停滞。bvse援引德国铜业协会、德国联邦统计局以及该协会奥利弗·艾森伯格的测算称,约有37.6万吨铜被加工成线材、板材、带材、箔材、棒材、型材、管材和粉末。
产量较2025年同期下降0.3%。整体降幅虽然有限,但线材与几乎所有其他产品类别之间出现明显分化。这表明德国工业铜市场的需求集中于部分领域,尚未形成全面回升。
线材增长,轧制和挤压产品下降
按产量计算,铜线材是最大类别,也是唯一实现明显增长的主要板块。其产量同比增长3.1%,达到19.2万吨,占当季全部铜半成品加工量的一半以上。
线材增产仍不足以带动行业整体增长。板材、带材和箔材以及棒材和型材的合计产量较2025年第一季度下降3.9%,至14.8万吨。这些产品构成统计中第二大生产板块,因此其减产在很大程度上抵消了线材的增长。
其他类别同样走弱。铜管产量下降1.7%,铜粉产量下降2.7%。消息来源没有提供这两个类别的具体吨数,但其下滑进一步表明,行业大部分产品线仍面临压力。
工业需求与投资条件成为焦点
这些数据反映出德国工业经济持续疲弱,并继续影响铜加工企业。目前还看不到持续复苏的证据:尽管线材板块扩张,总产量仍处于低位。2026年余下时间的表现,将部分取决于整体工业活动若有改善,能否传导至铜半成品制造商。
短期疲弱与铜日益上升的战略地位形成反差。电网扩建、可再生能源、电动出行和数字化应用均需要大量铜。持续电气化预计将支撑长期需求,但第一季度数据说明,这一潜在增长尚未转化为德国铜加工量的全面上升。
德国铜业协会认为,在市场关注未来有多少铜加工环节能够留在德国和欧洲之际,政策制定者需要改善本土产业的经营条件。该协会指出,可负担的能源、可预期的监管以及支持本土价值创造的产业政策环境,是企业投资决策的重要因素。对生产商和客户而言,当前信号并不一致:线材需求相对稳定,但轧制品、挤压产品、管材和粉末的疲弱仍在压制整体市场。
