四国占全球化肥出口量53%,粮食供应面临集中度风险
据Kathimerini报道,俄罗斯、加拿大、摩洛哥和中国在2024年合计占全球化肥出口量的53%。化肥供应高度集中,加上欧洲能源进口依赖少数来源,使农业成本和食品价格更容易受到市场扰动影响。
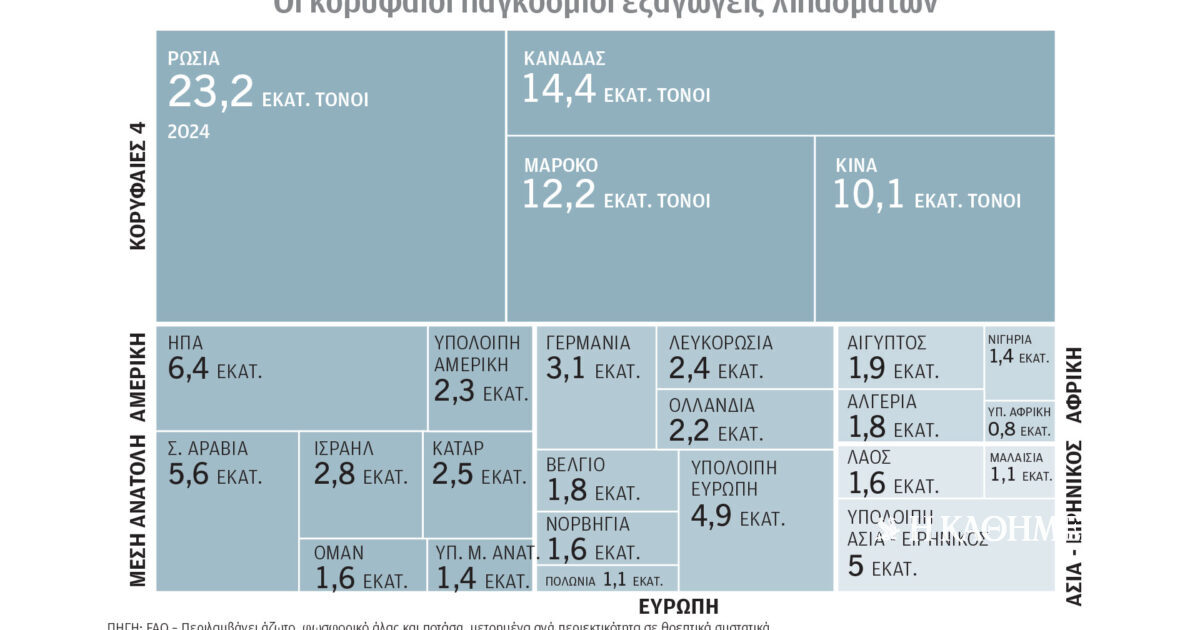
全球化肥出口集中于四个国家
全球粮食生产仍高度依赖少数主导国际化肥贸易的国家。据Kathimerini刊载的研究,2024年全球化肥出口总量超过1.13亿吨。俄罗斯以2320万吨居首,其后依次为加拿大1440万吨、摩洛哥1220万吨和中国1010万吨。
四国合计占全球化肥出口量的53%。其市场地位主要来自生产关键化肥所需的自然资源禀赋。供应高度集中意味着,一旦主要出口国受到制裁、贸易限制、运输障碍或其他干扰,进口市场很难迅速找到足够的替代货源。
供应冲击直接传导至农场经营
化肥是种植业的主要投入品,因此其供应和成本会影响谷物、油籽、水果及蔬菜等产业链。任何主要出口国出现供应中断,都可能推高远离事发国的进口商和种植户采购成本。投入品涨价还会进一步影响种植安排、施肥量、单产,并最终传导至食品价格。
这些数据也说明,风险并非只来自单一供应国。俄罗斯虽然是最大出口国,但加拿大、摩洛哥和中国合计也供应了国际化肥贸易中的相当大份额。进口国由此面对多种风险,包括地缘政治紧张、出口政策变化和物流限制。采购方可以通过分散来源、增加库存或签订长期合同提高供应安全,但这些选择都会带来额外成本。
能源供应集中增加另一层风险
能源是化肥生产和运输成本的重要组成部分,因此化肥市场与能源价格密切相关。Kathimerini称,2026年第二季度,美国是欧盟最大的石油供应国,占比18.8%;挪威和哈萨克斯坦分别占14.3%和13.4%。进口石油数量基本稳定,但受价格上涨和国际石油市场动荡影响,其进口金额较2025年月均水平增加55.8%。
欧洲天然气供应的集中度更高。美国占欧盟液化天然气进口量的63.2%,俄罗斯占17.3%。在管道天然气供应中,挪威占51.2%,阿尔及利亚占18.2%,英国占11.1%。这些数据反映的是欧洲能源市场,但燃气和燃料成本的变化也会影响化肥工厂、农产品加工商和运输企业。
粮食供应受两个集中型投入品市场制约
化肥出口和能源供应同时高度集中,使全球农业面临更广泛的脆弱性。化肥贸易限制可能减少实际供应,能源冲击则会提高同一产品的制造和运输成本。两种压力同时出现时,生产商和贸易商能够选择的低成本替代方案将进一步减少。
对种植户而言,眼前问题是化肥采购价格和到货时间;对进口商和经销商而言,则是能否获得货源及库存融资。食品加工商和消费者会在之后通过农产品供应和价格感受到影响。四个国家占出口量53%,并不意味着每次供应中断都会造成粮食短缺,但这一比例表明,少数国家的政策和事件足以影响众多农业市场的生产成本。

