欧洲马铃薯减产推动价格升至每吨240欧元
受高温和种植面积缩减影响,德国加工用马铃薯价格已从一年前的每吨约30欧元升至约240欧元。德国、法国、比利时和荷兰的总产量预计约为2070万吨,加工商、零售商和采购商将面对更紧张的供应。
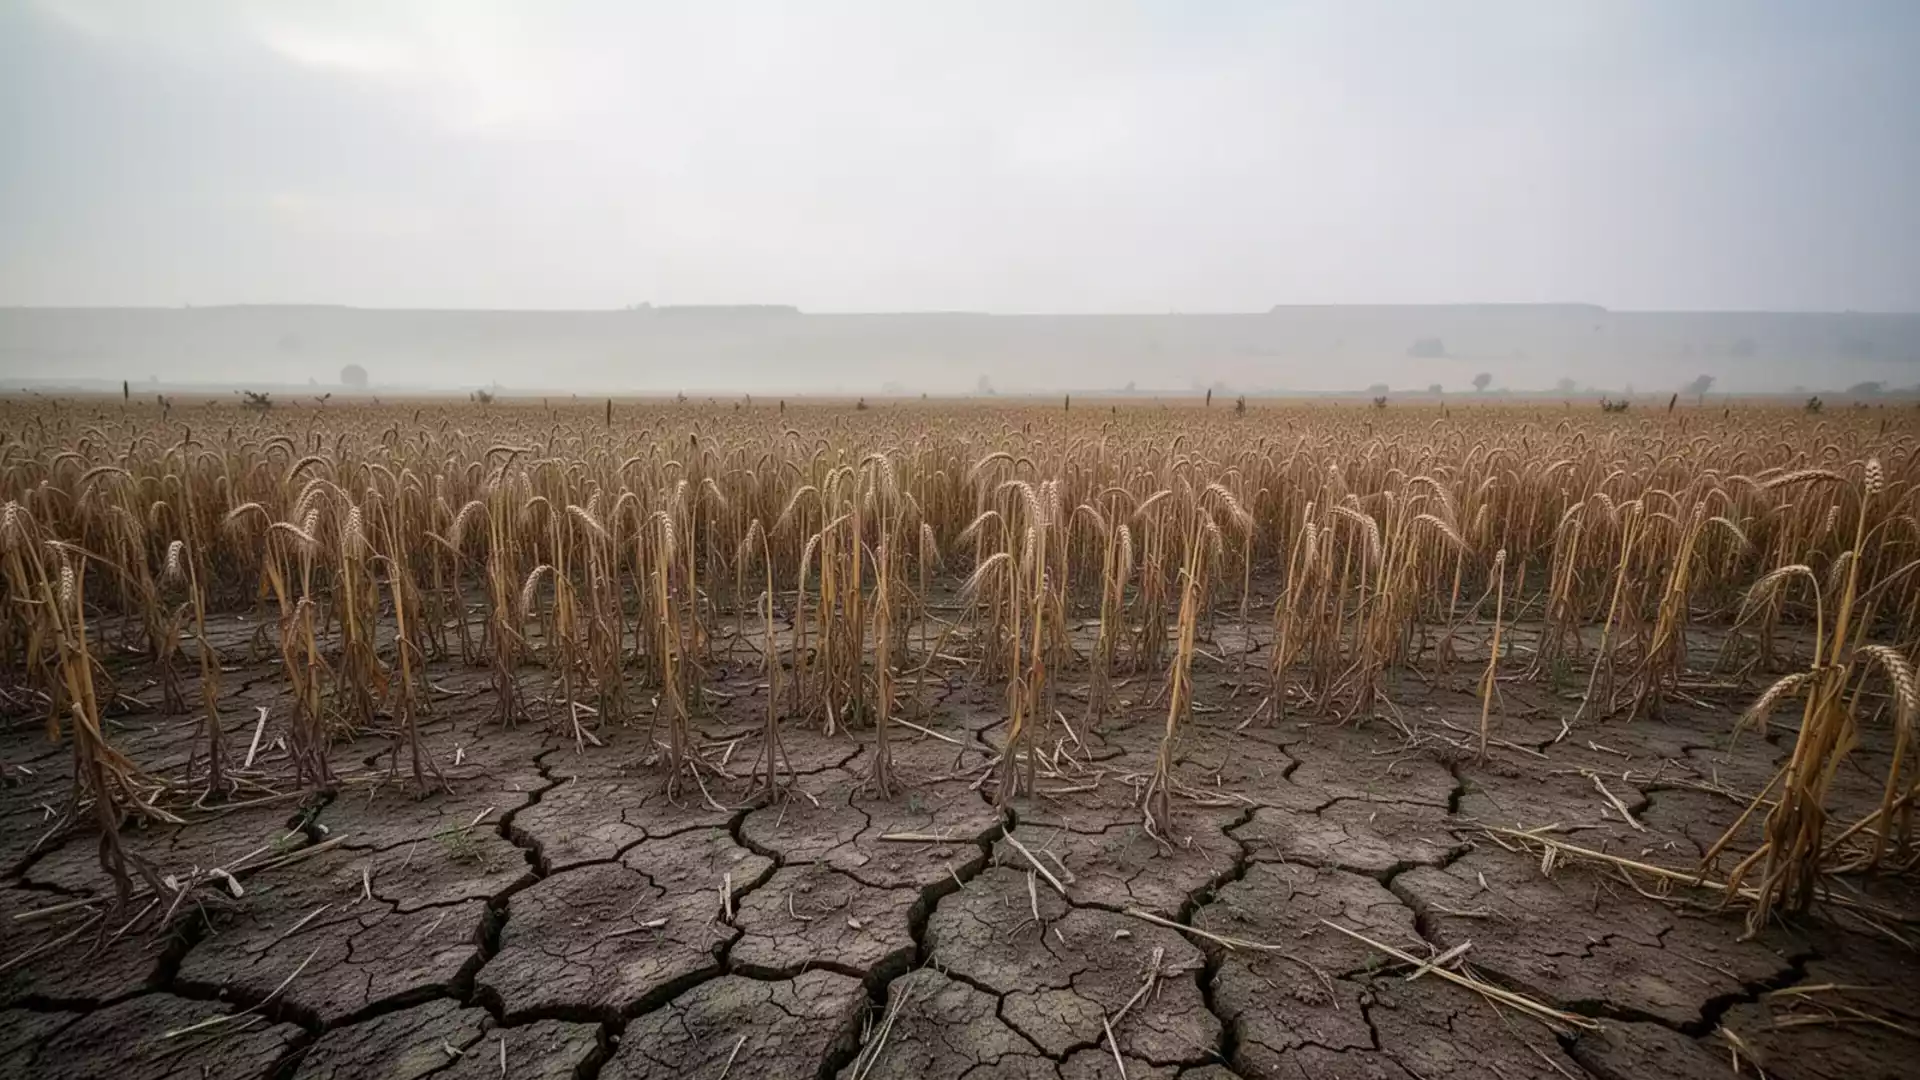
高温与种植面积缩减拖累产量
恶劣天气和种植面积减少导致欧洲部分地区的马铃薯单产下降多达20%,市场供应随之收紧。据ad-hoc-news.de报道,德国加工用马铃薯价格约为每吨240欧元,部分成交价达到250欧元,而一年前仅为每吨约30欧元。
市场从创纪录丰收到创纪录低位的急剧逆转,发生在连续五轮热浪之后。Expana分析师克雷格·埃利奥特认为,热浪是这一变化的主要原因。压力集中在德国、法国、比利时和荷兰,这四个主要生产国也是欧洲马铃薯加工行业的核心原料产地。
西北欧马铃薯种植者协会NEPG估计,四国总产量约为2070万吨,低于2025年的2730万至2775万吨。ECIU给出的预测更低,为1950万至2050万吨。
德国的绝对缺口最大
根据ECIU于2026年9月17日发布的分析,德国、法国、比利时和荷兰的产量将比五年平均水平减少约310万吨。计入英国后,缺口超过350万吨。其中德国的绝对缺口最大,达到113万吨。
NEPG估计,四个欧洲大陆生产国的种植面积下降13.7%,从60.4万公顷减至52.15万公顷。平均单产约为每公顷40.5吨,较上年和五年平均水平都低约14%。分国别看,德国预计产量为755万吨,法国649万吨,比利时343万吨,荷兰323万吨。
除2022年外,法国预计将迎来30年来最低的马铃薯产量。供应收缩也推高了鲜食市场价格:本季初鲜食马铃薯报价为每吨270至280欧元,上一阶段约为150欧元。在法国,鲜食马铃薯价格从每吨310欧元升至520欧元。
加工商和零售商面临供应趋紧
ECIU分析师T. Lancaster估计,总经济损失为4.98亿至8.18亿欧元。其中,欧盟损失为4.05亿至6.22亿欧元,英国损失估计为8000万至1.69亿英镑。业内人士预计,现有库存大约只能维持到圣诞节,这使采购时点和合同覆盖对加工商及零售商更为关键。
产业链各环节受到的影响并不相同。仍有商品薯可售的种植户能够从高价中获益,但单产损失严重的农场可能没有足够的销量来弥补减产。加工商将面对更昂贵的原料,并要争夺符合加工要求的马铃薯;零售和餐饮采购商则需应对更高的鲜食价格和更紧张的供货。
西北欧内部的跨境采购可以重新分配剩余产量,却无法填补四个主要欧洲大陆供应国同时减产形成的区域缺口。德国农民协会表示,基本食品供应仍有保障,但多个农作物的收成将低于平均水平,德国南部部分地区甚至可能绝收。该协会要求采取欧盟化肥补贴、提前发放直接补贴、在11月底前下调农业柴油税以及设立免税风险储备等措施。
