厄尔尼诺风险令棕榈油产量与价格前景成为市场焦点
棕榈油市场正等待产量数据,以确认持续干旱是否会在2027年收紧东南亚供应。马来西亚各地区单产走势分化,2026年CPO价格已上涨近19%,印尼生物柴油计划还可能减少出口供应量。
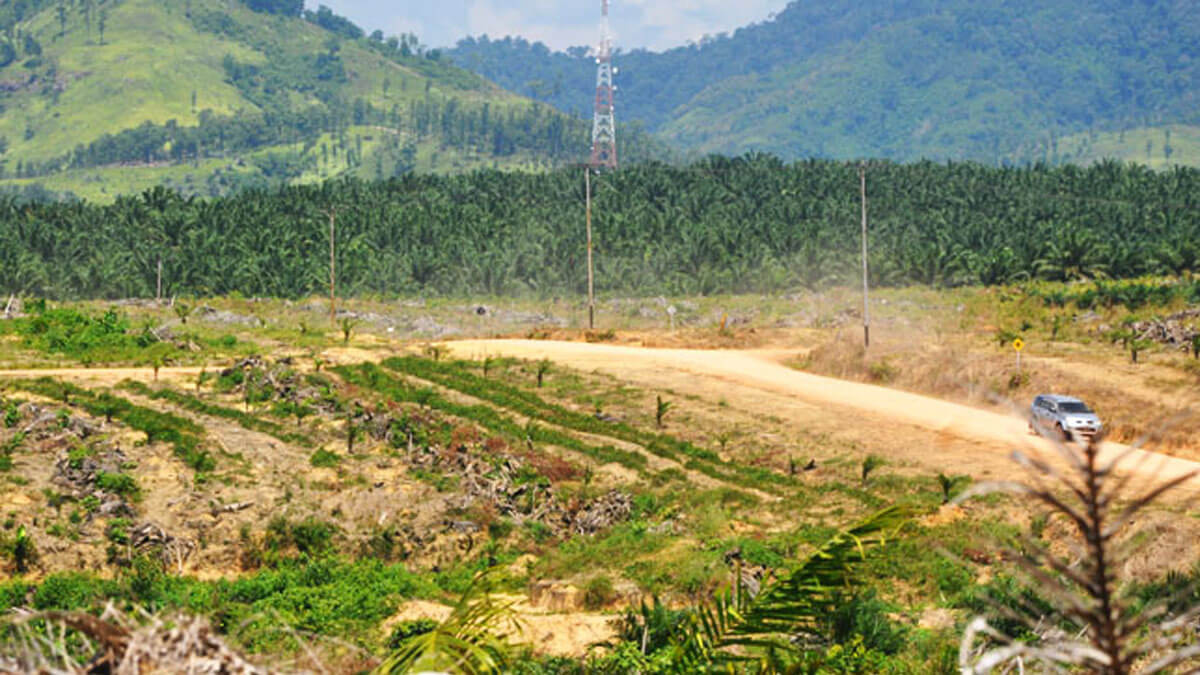
市场等待减产证据
毛棕榈油价格能否继续上涨,越来越取决于厄尔尼诺相关干旱是否会造成可量化的鲜果串减产。InfoSAWIT援引The Star报道称,市场已开始计入天气风险和印尼生物柴油计划,下一步需要种植园实际产量来验证供应收紧预期。
Tradeview Capital首席投资官Nixon Wong表示,上游业务占比较高的种植企业对CPO价格变化更敏感。不过,种植企业股价能否进一步上涨,将更多取决于各公司是否真正出现减产。如果干旱持续到2027年初,供应影响可能变得更加明显,并对价格形成进一步支撑。
干旱影响可能延后显现
油棕遭遇水分胁迫后,当月鲜果串产量未必立即下降。长期干旱会影响花芽形成、雌花发育成果串的成功率,以及果串的生长和重量。因此,影响可能要数月后才反映在产量数据中,2027年由此成为关键观察期。
MBSB Research认为,如果水分胁迫持续,当前降雨不足可能在2027年转化为单产下降和CPO供应趋紧。ASEAN Specialised Meteorological Centre的数据显示,2026年8月印尼记录到15,186个热点,其中加里曼丹有13,260个,占87.3%;同期马来西亚记录到265个热点,进一步加重了市场对干燥状况的担忧。
马来西亚单产信号分化
Malaysian Palm Oil Board的数据尚未显示全国性同步收缩。2026年1月至8月,马来西亚鲜果串平均单产为每公顷10.83吨,较2025年同期的每公顷11吨下降1.5%。马来西亚半岛单产下降7.8%至每公顷11.29吨,沙巴和砂拉越则增长5.8%至每公顷10.48吨。
MPOB仍预计,马来西亚2026年CPO产量为1,950万至1,980万吨,低于2025年创纪录的2,028万吨。地区表现分化意味着,现有数据还不能证明天气已造成全国性减产。未来数月,降雨、作物状况、果串单产和月度CPO产量将成为市场关注的核心指标。
生物柴油需求加大供需压力
印尼生物柴油计划构成另一项供应收紧因素。国内消费增加可能压缩棕榈油出口量,尤其是在天气影响延后显现、种植园产量同时下降的情况下。最终供需平衡还取决于库存、消费国需求、其他植物油价格以及能源市场走势。
MPOC此前预计,9月CPO价格将维持在每吨4,600林吉特以上。Bursa Malaysia的2027年合约也一度高于每吨5,000林吉特,反映市场对厄尔尼诺影响的关注。The Star在2026年9月28日的报道显示,CPO活跃合约约为每吨4,780林吉特,年内累计上涨近19%,并于9月8日触及每吨5,158林吉特。Bloomberg所参考的马来西亚—印尼现货价格约为每吨4,862.86林吉特。
高价格有利于种植企业收入,但下一轮行情需要现货基本面的确认。如果产量保持韧性,价格进一步上涨就需要更强的生物柴油消费、更低的库存或其他需求支撑。如果干旱开始影响果串形成和重量,产量走弱叠加出口供应减少,可能在2027年进一步收紧市场。
