捷克储气库接近70%,但库存较去年同期低约五分之一
9月初,捷克储气库填充率接近70%,超过欧盟阶段性要求,但库存仍比去年同期低约五分之一。政府预计今冬供应充足,不过高企的批发气价和欧洲偏低的库存令市场更易受到寒冬及液化天然气竞争的冲击。
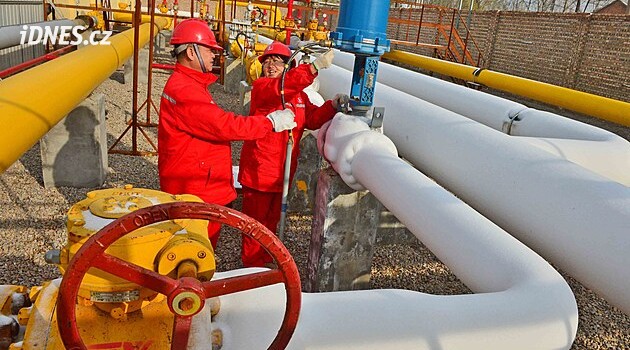
捷克完成欧盟阶段性储气目标
捷克通讯社援引工业和贸易部及能源监管局的信息称,9月初捷克储气库填充率接近70%。这一水平高于欧盟要求成员国在9月1日前达到至少60%的指导性目标,但捷克库存仍比去年同期低约五分之一。
工业和贸易部发言人Tadeáš Provazník表示,目前没有信息显示捷克无法完成欧盟的主要目标,即在10月1日至12月1日期间达到80%。工业和贸易部长Karel Havlíček及该部官员正定期与天然气贸易商和储气库运营商磋商,尚无贸易商反映供应问题。
该部预计今冬天然气供应能够得到保障。贸易商正综合利用储气库存、长期合同、远期合同和现货采购。捷克的填充率也略高于欧盟平均水平;能源监管局数据显示,欧洲储气库目前的填充率不到65%。
高气价拖慢注气进度
iDNES和捷克通讯社援引的分析师认为,交易所天然气价格上涨是库存补充速度放缓的原因。周三早间,欧洲天然气批发价格突破每兆瓦时€75,升至三年多来的最高点。美国与伊朗之间再度发生的袭击、以色列与伊朗战争造成的供应干扰,以及欧洲库存偏低,共同推动了市场反应。
据Bloomberg测算,欧盟成员国即使要把储气率提高到75%,仍缺少超过100太瓦时的天然气,价值超过€70亿。意大利借助政府激励将填充率提高至约83%;拥有欧洲最大储气能力的德国则仅略高于一半。作为周边市场重要交易枢纽的荷兰和比利时,库存水平同样偏低。
冬季天气与液化天然气竞争决定风险
欧盟委员会表示,今冬供应安全目前不存在迫在眉睫的担忧。欧盟天然气需求比危机前低17%,供应来源更加多元、液化天然气进口能力提高且消费减少,使欧洲的准备情况好于2021年和2022年。不过,Goldman Sachs、Rystad Energy和Morningstar的分析师警告,库存偏低可能把冬季气价推高至每兆瓦时€100以上。
液化天然气运输船通过霍尔木兹海峡的数量减少,限制了波斯湾供应。Bloomberg称,天然气价格已较去年同期上涨一倍以上。Kpler液化天然气分析师Go Katayama表示,如果冬季更加寒冷,全球可能出现燃料争夺。欧洲提高报价还可能把货源从Pakistan和Bangladesh等购买力较弱的市场吸走,重演2022年能源危机期间的压力。
对捷克消费者而言,当前批发气价上涨预计将在未来数月逐步传导至居民账单,主要影响新签固定价格合同,而非立即引发全面涨价。Electree共同所有人Ruben Marada表示,如果价格长期维持在€70左右,零售降价空间将消失,新报价会逐步上调。因此,天气、地缘政治局势和供应商的采购时点将共同决定储气成本与终端价格。