煤炭基准价升至每吨151.05美元,印尼供应收紧,俄罗斯出口承压
10月5日,煤炭基准价上涨1%至每吨151.05美元,连续四个交易日累计上涨3.2%。印尼出口减少及燃煤发电需求上升支撑市场,而运输成本和中国关税正在削弱俄罗斯供应商的竞争力。
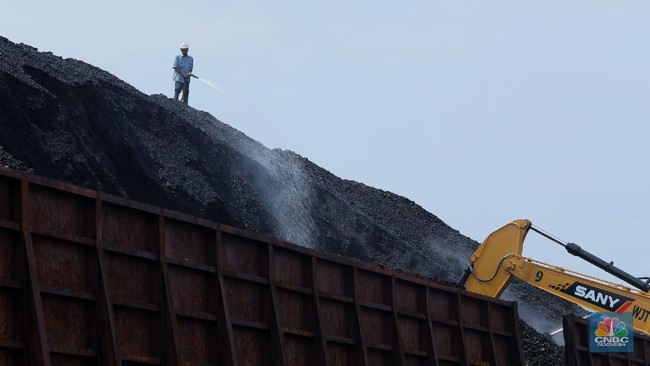
基准煤价连续四个交易日上涨
CNBC Indonesia援引Refinitiv的数据称,煤炭基准价在10月5日星期一收于每吨151.05美元,上涨1%。连续四个交易日的累计涨幅达到3.2%,收盘价创9月8日以来最高水平,接近一个月高点。
全球最大的动力煤出口国印度尼西亚供应减少,是本轮上涨的原因之一。2026年1月至8月,印尼煤炭出口量同比下降9.3%,至2.277亿吨。CNBC Indonesia将降幅归因于政府生产配额、政策不确定性以及强厄尔尼诺现象造成的运输中断。
天然气供应中断推高煤炭需求
受中东冲突相关天然气供应中断影响,液化天然气成本上涨,预计2026年全球煤炭需求将创历史新高。国际能源署指出,霍尔木兹海峡航运受阻带动LNG价格上升,促使中国、印度、日本、韩国及部分欧洲国家增加燃煤发电。
中国动力煤市场同样走强。补库仍在进行,但规模有限;卖方则因预计节后供应持续偏紧而惜售。煤矿产量预计逐步恢复,因此运往中国北方港口的新增供应不会太多。
CNBC Indonesia援引Sxcoal的数据称,热值5,500千卡/千克的澳大利亚煤炭报价约为每吨110美元FOB,热值3,800千卡/千克的印尼煤炭报价约为每吨77至78美元FOB。印尼卖方越来越不愿释放可售货源。印尼3,800千卡/千克煤炭的CCI指数上涨0.5美元,达到每吨76.5美元FOB和每吨88.5美元CFR中国。澳大利亚5,500千卡/千克煤炭也上涨0.5美元,达到每吨130.5美元CFR中国。
成本劣势挤压俄罗斯供应商
尽管国际市场上涨,俄罗斯出口却出现相反走势。2026年1月至8月,俄罗斯对华煤炭运输量同比下降10.8%,至5,315万吨。同期中国煤炭进口总量为3.10亿吨,其中蒙古国供应7,839万吨,印度尼西亚供应1.21亿吨。报道所列数据表明,俄罗斯已退出中国最主要煤炭供应国行列。
蒙古国煤炭享有更低的陆路运输成本,并可免缴中国进口关税。根据自由贸易安排,来自蒙古国、澳大利亚和印度尼西亚的煤炭适用零关税,而俄罗斯煤炭面临3%至6%的中国进口关税。据俄罗斯媒体报道,俄企已提供约10%的折扣,但进一步降价可能导致出口无利可图。
物流费用进一步加大压力。从年初至9月11日,煤炭从东方港运往中国的成本上涨45.5%,俄罗斯铁路货运费率还计划在10月再次上调。运煤车皮需求增加也在推高成本,动力煤出口受到的影响尤其明显。2026年前七个月,俄罗斯对土耳其的炼焦煤运输量下降30%,7月甚至没有交付。同月,运往俄罗斯南部港口的煤炭量较6月下降33%。FISU表示,成本上涨和价格竞争使俄罗斯企业更难维持市场份额,而蒙古国正在继续扩大对华供应。