煤价连续第五个交易日下跌,中国需求疲软影响印尼出口前景
9月21日,煤价收于每吨142.35美元,当日下跌0.63%,连续第五个交易日走低。中国采购趋于谨慎、钢铁需求尚未回升,可能给印尼煤炭出口量和收入带来压力。
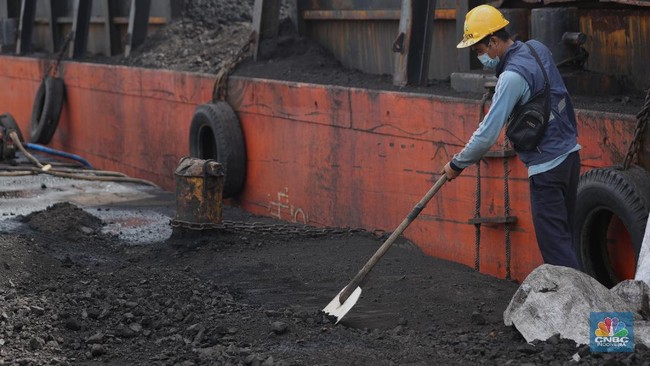
煤价连续第五个交易日下跌
2026年9月21日星期一,煤价延续跌势,全球最大煤炭出口国印度尼西亚的市场前景进一步承压。CNBC Indonesia援引Refinitiv数据称,煤价收于每吨142.35美元,当日下跌0.63%。这是煤价连续第五个交易日下跌。
中国买家采购谨慎,而当地钢铁行业需求尚未明显增强,成为煤炭市场的主要压力。中国是印尼煤炭的重要买家,因此其市场变化会直接影响印尼。若中国持续减少采购,印尼生产商将同时面临出口量和成交价格下行的风险。
市场并非完全缺乏支撑。中国部分地区供应仍然偏紧,钢厂也在10月1日至7日国庆假期前补充库存。这些因素限制了煤价跌幅,但目前还不足以扭转整体下行趋势。
钢厂利润承压限制焦煤采购
由于钢厂控制原料采购,中国焦煤价格正在承压。钢材需求疲软、生产商利润空间收窄,促使钢厂即使在假期前也保持选择性采购。CNBC Indonesia报道称,9月16日临汾低硫焦煤价格约为每吨2,550元。
钢厂补库为需求提供了短期支撑,但这种需求的强度和持续时间将取决于节后钢厂利润能否恢复。如果盈利能力仍然疲弱,钢厂在满足近期库存需求后可能再次减少采购。
供应受限形成一定支撑。受安全和合规检查影响,山西等主要产区的煤矿产量恢复仍然有限。产量受限有助于避免国内焦煤价格大幅下跌,但无法消除钢材消费低迷带来的需求风险。
中国煤炭进口速度预计放缓
2026年中国海运动力煤进口量预计为2.7亿至2.9亿吨。CNBC Indonesia引用的数据显示,1月至8月进口量已达1.872亿吨。若要达到基准预测,9月至12月的月均进口量需保持在约2,100万至2,600万吨,低于7月至8月月均2,530万吨的水平。
在采购更强的情景下,全年进口量可能达到3亿至3.15亿吨,但这被视为上行情景,并非基准预测。两种情景对印尼煤矿和出口商的意义明显不同:基准情景意味着一个关键客户的月度需求下降,出口货源竞争加剧,煤价对收入的支撑也会减弱。中国供应偏紧和节前补库可能在短期内缓冲跌势,而节后采购情况将为2026年最后几个月提供更清晰的市场信号。