巴西进口光伏组件中99%来自中国
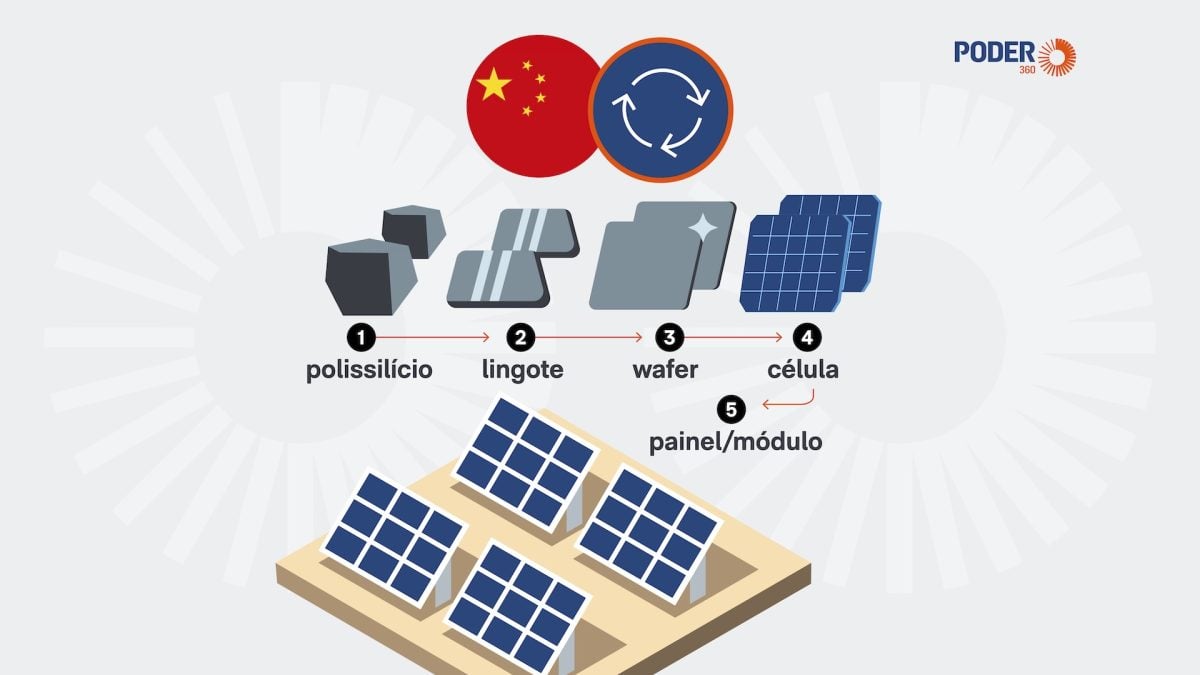
据Poder360报道,巴西进口的太阳能电池板中99%来自中国,中国设备被形容为巴西光伏发电的开端与中段。这一比例意味着组件价格、交货周期和关税风险都集中在单一来源,而巴西本土创造的价值主要集中在分销、安装和运维环节。
进口渠道几乎只有一个来源
据Poder360报道,巴西进口的太阳能电池板中,99%来自中国。该媒体将中国设备形容为巴西光伏发电的开端与中段,而光伏已在巴西电力结构中占据可观份额。
99%的比例意味着不存在第二个有意义的来源。巴西市场上组件的可得性、价格水平和交货周期,取决于一个国家的开工率、出口政策和运力。对进入巴西市场的分销商和工程公司而言,无论采购单上出现多少品牌,实际持有的都是单一国家的供应敞口。
这一比例对项目经济性的影响
在多数光伏项目中,组件是单项金额最大的设备支出,而进口组件以美元报价。这让三个变量脱离了巴西开发商的掌控:
- 中国工厂出厂价,取决于中国的产能利用率,而非巴西的需求。
- 雷亚尔兑美元汇率,直接改变每一个集装箱的到岸成本。
- 进口关税与海关处理方式,几乎适用于进入市场的全部新设备。
在中国制造规模持续压低组件成本的阶段,这种集中是有利的:低价组件正是分布式发电在巴西屋顶迅速普及的原因之一。但同样的结构会反向运行——价格企稳走高、出口规则收紧,或是南美航线出现中断。在99%依赖进口的情况下,国内没有体量相当的渠道能够填补哪怕短暂的断供。
本土产业停留在链条末端
Poder360所说的“进口是开端与中段”,恰恰指明了巴西价值创造的位置:链条下游。分销、支架结构、安装、项目融资和运维在本地完成,而电池片和组件本身是以成品形式到岸的。
这种分工决定了产业政策的讨论方向。任何培育巴西组件产业的计划,都要面对一个占据99%进口渠道的对手,以及全球规模化生产带来的成本基础。最终组装是较容易的切入点;真正构成进口优势的上游环节难度更大、资本投入更重,而这恰恰是能够实质降低依赖度的环节。
政策工具与观察指标
贸易措施最直接,也最粗糙。当进口覆盖几乎整个市场时,提高电池片和组件关税会几乎立刻传导至项目成本,而此时本土尚无产能提供替代。与优惠融资挂钩的本地含量要求面临同样的时间问题:它抬高了目前尚无国产替代品的设备价格。
市场需要跟踪的是中国出口量与组件价格、巴西海关对光伏设备的归类与关税决定,以及本土制造投资是否会从最终组装向电池片环节延伸。在这些变量发生变化之前,Poder360给出的99%仍是巴西光伏采购中最关键的一个数字。