布伦特油价突破107美元:马来西亚石油收入上升,但净收益未必增加
布伦特原油突破每桶107美元,推高马来西亚的石油收入与出口收益,但补贴、物流和进口成本抵消了部分好处。敦阿都拉萨大学(UNIRAZAK)经济学家Barjoyai Bardai对《前锋报》表示,美国原油库存增加710万桶可能在短期内压制油价,而西亚供应风险仍在支撑风险溢价。
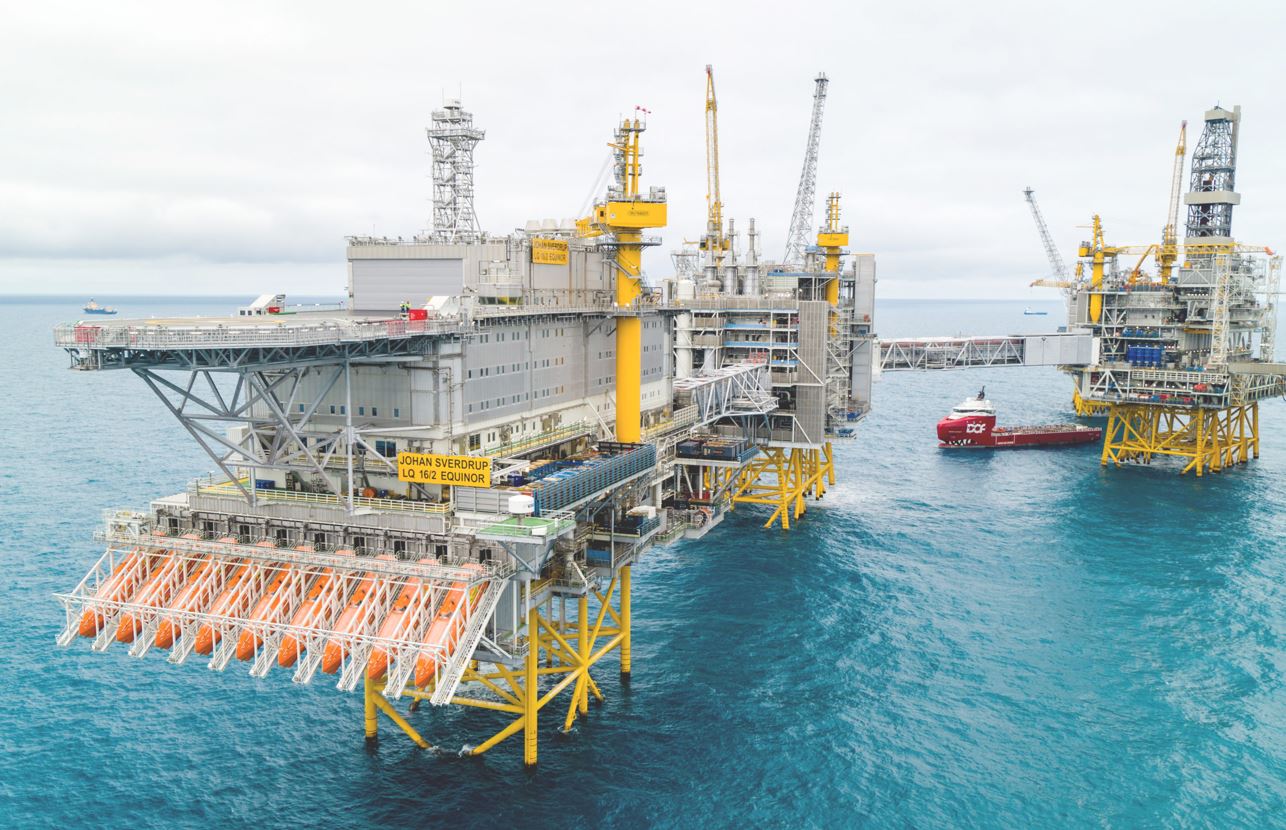
产油国面临的双向影响
布伦特原油价格升至每桶107美元(436.83令吉)以上后,马来西亚有望获得更高的石油收入和出口收益,但这并不自动等同于经济层面更大的净收益。马来西亚《前锋报》(Utusan Malaysia)援引敦阿都拉萨大学(UNIRAZAK)荣誉教授、经济学家Barjoyai Bardai的观点作出上述报道。
作为原油和液化天然气(LNG)生产国,马来西亚在油价上涨时确有获益。Barjoyai指出,同样的价格水平也会推高运输、物流、食品和工业原料成本,并加重政府燃油补贴的支出压力。
“布伦特超过每桶107美元值得关注,因为它对马来西亚的影响是双向的,”他对《前锋报》表示,“作为石油和液化天然气生产国,马来西亚从石油收入和出口增长中受益。但与此同时,高油价抬高运输、物流、食品和工业原料成本,并对政府燃油补贴形成压力。”
他说,评估净效应不能只看石油收入的增加,还要计入政府、企业和家庭承担的成本上升。“马来西亚可能从高油价中赚得更多,但这不意味着国民和经济获得更大的净收益,因为其中一部分收益会通过补贴、进口成本、通胀和生产成本流出去。”
供应风险与美国库存回升相互角力
Barjoyai认为,当前市场更多受供应中断风险和地缘政治紧张局势驱动,而非全球需求的强劲程度。他提到,美国原油库存增加710万桶,是短期内可能限制油价上行的因素。
“只要西亚的供应中断风险持续存在,市场就会继续计入风险溢价,”他说。他补充称,库存回升未必意味着油价将持续下跌,因为市场同时在为未来可能出现的供应损失定价。因此布伦特价格正处在两股相反力量之间:美国库存和产量上升压制价格,供应中断风险则支撑价格维持在较高水平。
若布伦特维持在100至110美元区间的财政取舍
Barjoyai表示,如果布伦特在每桶约100美元(408.25令吉)至110美元(449.27令吉)之间维持数月,马来西亚面临的主要挑战将不只是通胀,而是在保障生活成本与维持财政纪律之间的取舍。燃油补贴短期内可以吸收部分涨价压力,但成本最终转移到政府身上。
他说,中期而言,重点是确保补贴真正精准、减少漏损,同时将增加的石油收入用于巩固财政状况,“而不是把高油价当作长期稳定的收入来源”。
高油价持续的时间同样决定影响的范围。“布伦特在107美元停留几周,和停留六个月是两回事。高价维持越久,对生产成本、生活成本和财政状况的影响就越广泛,”他说。他最后指出,问题不仅在于高油价带来多少额外收入,而在于扣除补贴、进口成本、通胀和生产成本之后,其中还有多少能真正留存为马来西亚经济的净收益。
上游作业与能源基础设施
《前锋报》另有报道称,马来西亚油气行业预计将保持韧性,高油价继续支撑上游板块的收益,并维持对能源基础设施的需求。
- 布伦特超过每桶107美元(436.83令吉),推高石油收入和出口收益。
- 能源成本上升传导至运输、物流、食品和工业原料。
- 美国原油库存增加710万桶,短期内构成价格上限。
- 若100至110美元区间持续,负担将从消费者转向政府预算。