巴西2025/26年度棉花出口创337万吨纪录,同比增长19%
巴西在2025/26销售年度出口棉花337万吨,创历史纪录,同比增长19%,是四年前水平的两倍多。中国采购77.05万吨,印度采购超过35万吨。行业正在讨论下一轮出口增量从何而来。
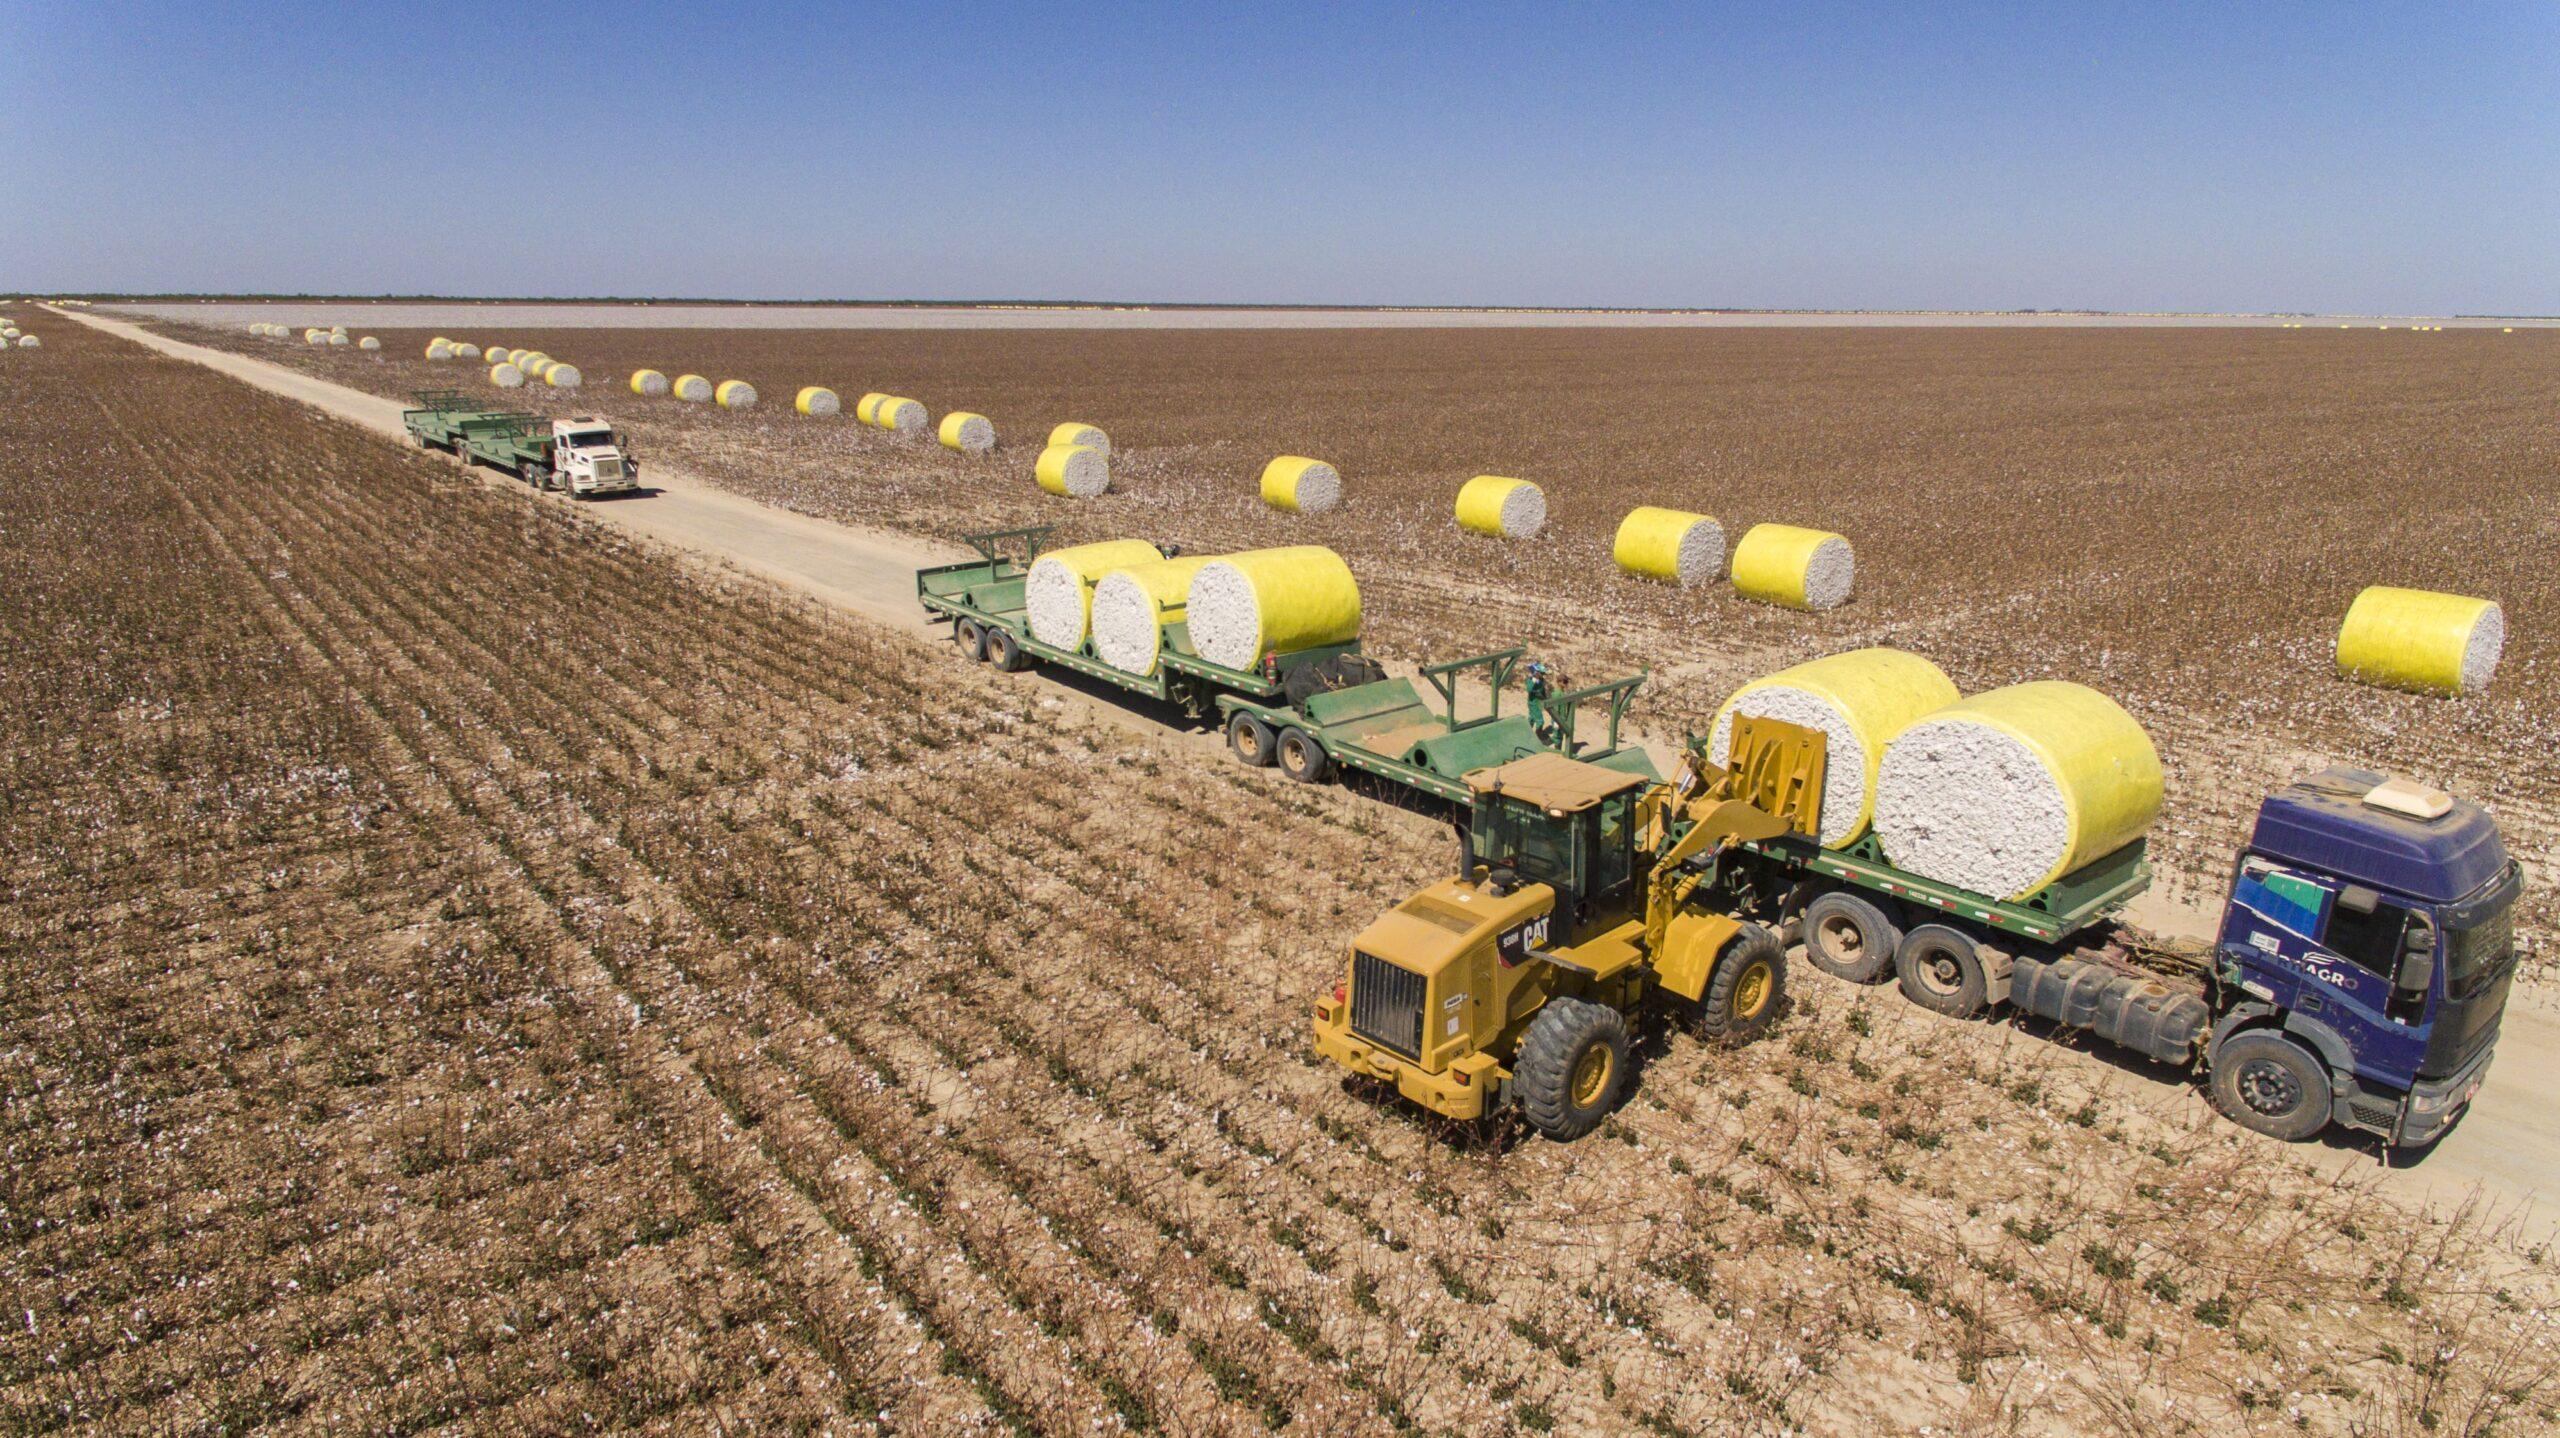
巴西以全球最大棉花出口国的身份结束了2025/26销售年度。据Notícias Agrícolas报道,2025年8月至2026年7月,巴西棉花出口量达到创纪录的337万吨,同比增长19%,是四年前145万吨的两倍多。该媒体报道了在贝洛奥里藏特举行的巴西棉花大会上的相关讨论。
这一成绩恰好在行业考虑于2026/27年度再度扩大种植面积之际,提出了一个新问题:在从竞争对手手中夺得份额之后,巴西出口的下一轮增长从哪里来?大会上给出的答案涉及多条路径——开拓新市场、扩大全球棉花需求,以及通过品质、可追溯性和与纺织企业的紧密合作,从每吨出口中获取更高价值。
从季节性供应商到全年发货
Agroconsult首席执行官安德烈·佩索阿(André Pessoa)表示,巴西建立的一项核心优势,是不再只在特定时段集中供货,而是几乎每个月都能向国际市场投放可观数量。他指出,美国和澳大利亚的出口季节性仍然明显,而随着产量和物流能力提升,巴西供应的连续性增强,从而得以进入主要消费市场。
SLC Agrícola总裁奥雷利奥·帕维纳托(Aurélio Pavinato)认为,这一转变已超出周期性因素。他将巴西的地位归因于单产提升、同一年内种植两季作物的能力、生产体系效率以及持续供货能力。他说:“这种变化是结构性的。巴西赢得国际市场,是我们高生产效率和生产体系的结果。能种两季并保持高单产,正是竞争力的保障,也使一年十二个月供应棉花成为可能。客户需要的是稳定供应的确定性。”在他看来,近二十年全球产量和消费量增长有限,而巴西大幅扩产,占据了原本属于其他供应国的份额。
中国仍是第一目的地,印度增速最快
2025/26销售年度,中国采购77.05万吨,约占巴西出口总量的23%。除了对单一大买家的集中度之外,产业链的策略是在亚洲及其他市场的不同纺织行业之间分散销售。印度显示了一个市场崛起的速度:该国在2025/26年度进口巴西棉超过35万吨,是两年前的40多倍。巴西棉花生产者协会(Abrapa)数据显示,巴西目前约占印度棉花进口量的40%,而印度本身就是全球最大产棉国之一。
Abrapa主席古斯塔沃·皮科利(Gustavo Piccoli)以印度为例,说明巴西的市场空间仍未见顶。他表示,出口增长和目的地多元化让产业链有信心在未来几个周期考虑增产,前提是保持单产、成本竞争力和品质。开拓市场是配套方向。大会期间,农业和畜牧部长安德烈·德保拉(André de Paula)介绍了政府扩大巴西产品市场准入的工作,并以埃及为例。埃及市场于2023年对巴西棉纤维开放,农业部随后的分析指出巴西产品品质和价格具有竞争力,有望在这个传统上由希腊和苏丹供货的市场中赢得份额。
美国正在反击
争取新买家并非在竞争对手无所作为的环境中进行。佩索阿提醒关注美国对国际市场份额流失的反应。他表示,美国贸易政策已成为这场竞争的一部分,包括在纺织品进入美国市场的谈判中附加优先使用美国棉花的条件。因此在他看来,巴西必须一边扩大份额,一边守住现有阵地。
这一点尤为关键,因为巴西新增产量主要必须在海外找到出路。Itaú BBA分析师弗朗西斯科·克罗兹(Francisco Queiroz)指出,国内消费增速跟不上产能扩张,出口因此成为消化过剩产量的关键。该行认为,中国、越南、孟加拉国和印度将继续在巴西销售多元化中发挥重要作用。
涤纶这道题
对于2026/27年度,美国农业部(USDA)预计需求有所恢复。全球工业用棉消费量估计为1.229亿包,同比增长1.5%,为六年来最高水平;全球产量预计为1.173亿包。二者差额意味着该年度消费将超过产量,但并未回答如何在长期内更稳定地提升棉花使用量这一结构性问题。
竞争的层级也因此改变。大会圆桌讨论的参与者没有把美国、澳大利亚或其他出口国视为唯一对手,而是把合成纤维、尤其是涤纶,看作所有棉花生产者共同面对的竞争。Abrapa副主席、CCAB Agro董事亚历山大·德马尔科(Alexandre de Marco)表示:“最重要的信息是,无论产地在哪里,我们都需要提高棉花相对于合成纤维的份额。”帕维纳托也持相同观点,认为在这一层面上,产棉国之间不再是竞争关系,涤纶才是主要对手。


