中国玉米进口需求减弱,巴西扩大玉米乙醇产能
随着中国提高玉米产量并减少进口,巴西正为本国玉米寻找更多国内销路。马托格罗索州的新乙醇工厂将扩大加工能力,但巴西燃料库存上升也意味着行业必须开拓新市场。
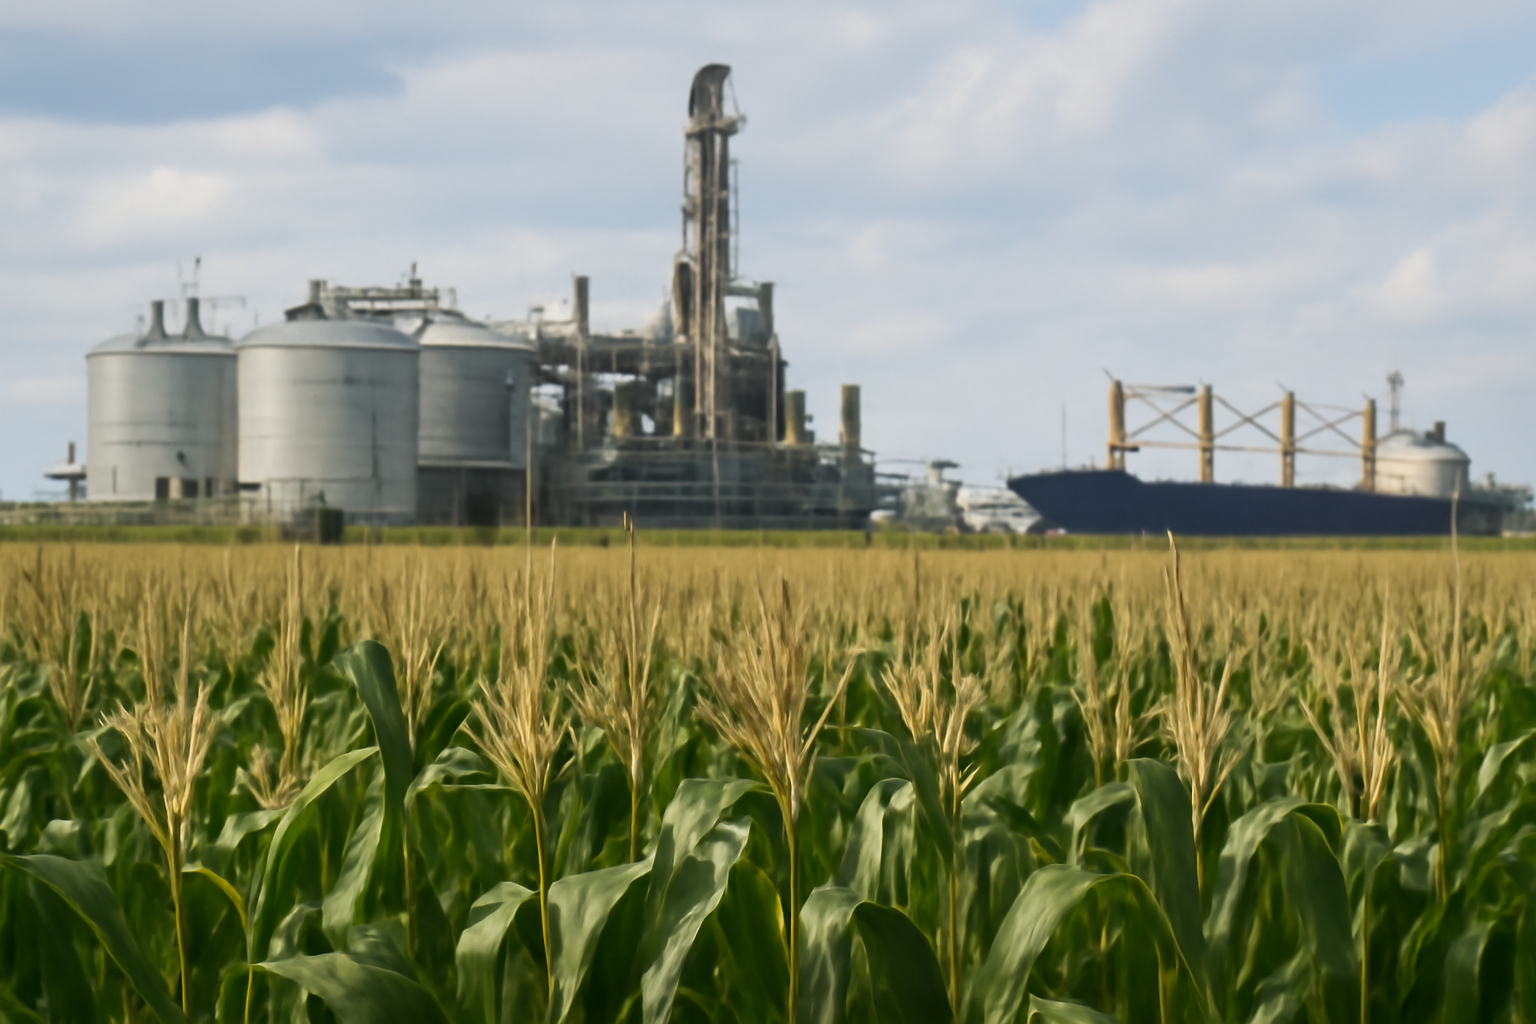
中国自给能力提升改变巴西玉米市场预期
随着中国扩大国内玉米产量并减少海外采购,巴西种植户正在寻找更多国内需求。Canal Rural报道称,中国近几个产季的玉米进口量曾降至200万吨以下。这意味着,中国未必会继续成为巴西不断增长的玉米供应的稳定出口市场。
中国目前的玉米种植面积约为4400万公顷,平均单产为每公顷6500公斤,总产量接近3.07亿吨,消费量则约为3.25亿吨。尽管产量与消费之间仍有缺口,Agrinvest Commodities董事马科斯·阿劳若向Canal Rural表示,巴西供应商不应把这一缺口视为长期固定的出口机会。
未来的单产增长可能缩小甚至消除这一缺口。中国在2023年批准种植和消费70多个新的转基因玉米品种。阿劳若估算,如果每公顷单产增加2000公斤,中国玉米年产量将增加8800万吨,从而显著改变其进口需求。
马托格罗索州增加加工能力
中国市场的变化提高了在巴西国内加工玉米的重要性。玉米乙醇已成为马托格罗索州最主要的替代出路。该州是巴西最大的玉米产区,也是农业工业化的重要中心。Canal Rural称,该州今年已有新的乙醇工厂投产,龙多诺波利斯明年还计划启用另一座工厂。
巴西本产季的乙醇产量预计约为410亿升,其中甘蔗乙醇为300亿升,玉米乙醇为110亿升。据Canal Rural报道,马托格罗索州生产巴西约62%的玉米,并贡献全国约25%的乙醇产量。这使当地工厂能够就近获得规模庞大的原料供应。
对种植户而言,新增加工能力带来了一个受中国采购政策影响较小的买家。对乙醇企业而言,充足的玉米供应为继续扩产提供支撑。产业链也可从出口原粮转向销售加工燃料,在国内保留更多加工环节。不过,项目最终能否取得良好效益,仍取决于市场是否能够消化新增乙醇。
燃料库存带来第二重市场压力
扩大生产并不会消除市场风险。巴西预计将在本产季结束时留下约40亿升乙醇结转库存,表明供应增速可能超过消费增速。即使行业继续规划新工厂,这种不平衡也可能影响投资的速度和选址。
巴西生产的大部分乙醇仍在国内消费。马托格罗索州生物能源工业联盟执行董事韦灵顿·安德拉德预计,本产季出口量约为15亿升。韩国预计将接收约7.7亿升,美国为2.53亿升,荷兰为2.21亿升。
航运和航空可能提供新增需求
行业还在评估海运和可持续航空燃料带来的潜在需求。Canal Rural报道称,巴西以第二季玉米生产的乙醇已获一家国际航运行业组织认可,可作为海运脱碳的高效燃料分子,但扩大使用仍需进一步批准。
安德拉德表示,一些船舶已经配备化石燃料舱和甲醇罐,改用乙醇可能不需要大规模改造。他估算,如果乙醇替代海运燃料用量的10%,每年可产生500亿升需求。这只是潜在市场情景,并非已经落实的采购量,但显示出巴西扩产后所需新增需求的规模。
巴西玉米产业实际上是在用一种集中风险替代另一种集中风险。减少对中国原粮采购的依赖有利于国内加工投资,但乙醇增产也要求国内消费和出口目的地同步扩大。马托格罗索州新增产能能否成功,取决于燃料需求是否能够快速增长,并避免全国库存进一步累积。
