荷兰合作银行预测:生物燃料扩张或强化巴西肉类生产的成本优势
据Canal Rural报道,荷兰合作银行的预测显示,巴西玉米乙醇和生物柴油产量扩张将增加国内饲料原料供应。饲料是肉鸡、生猪和舍饲肉牛生产中最大的单项成本,因此这一变化将强化巴西在肉类生产上的竞争地位。副产品的增量取决于燃料掺混政策,而非养殖业需求。
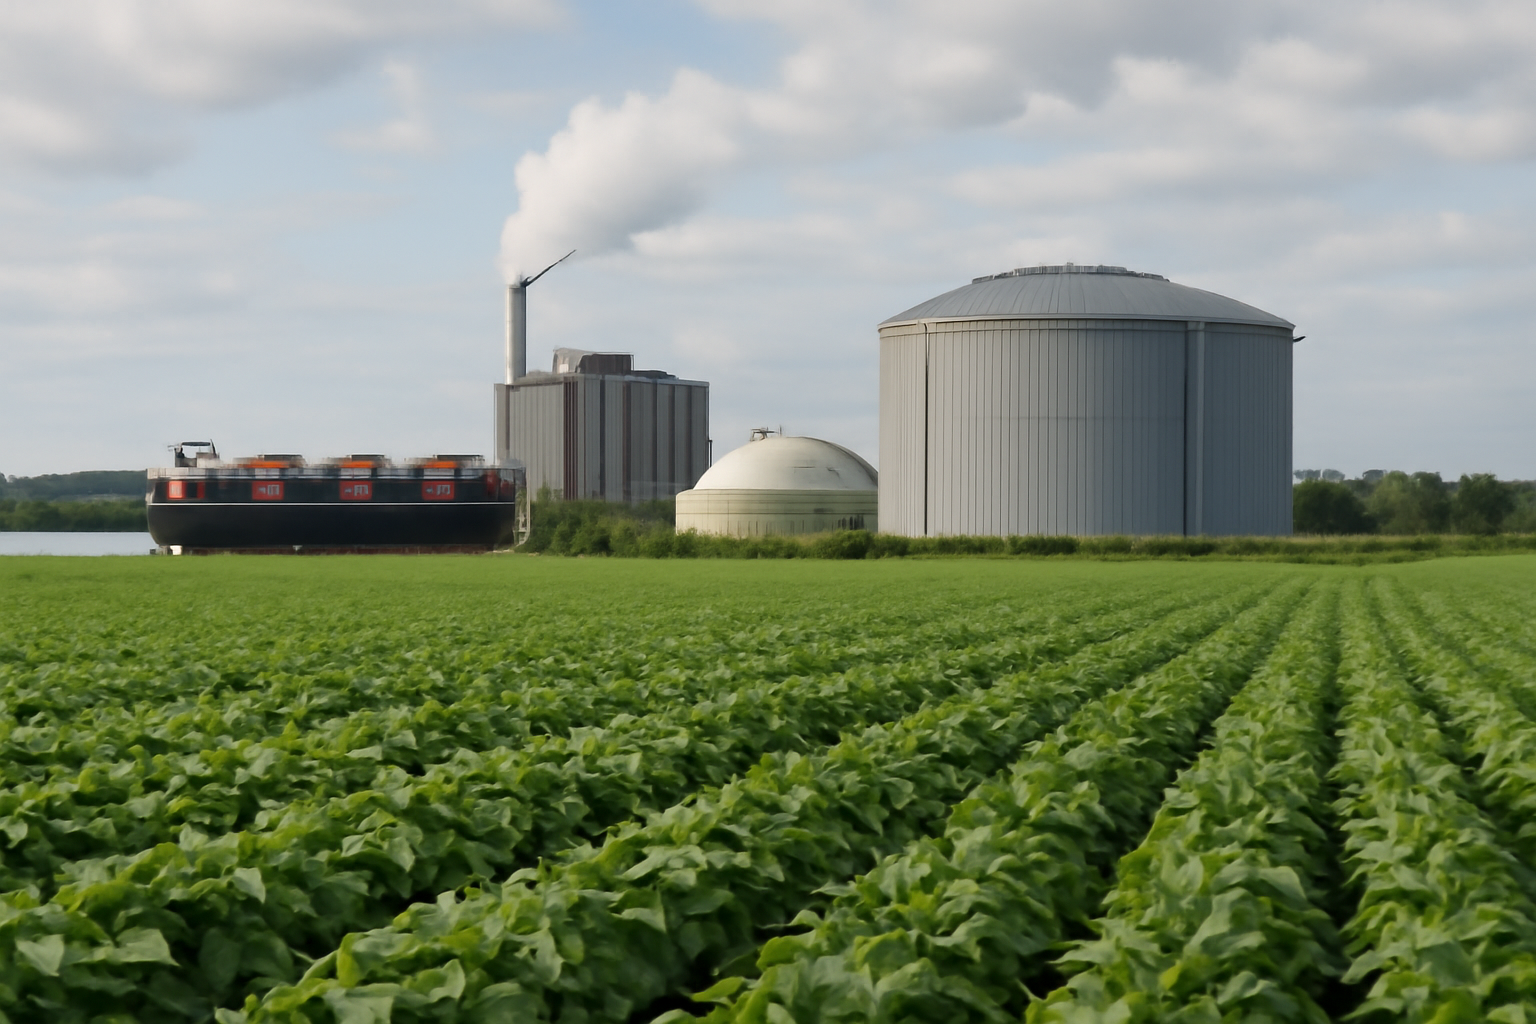
据巴西农业媒体Canal Rural报道,荷兰合作银行(Rabobank)的预测显示,巴西生物燃料产业扩张有望强化该国在肉类生产上的竞争地位。该行预计,玉米乙醇和生物柴油产量的增长将增加国内饲料原料供应,而饲料是肉鸡、生猪和舍饲肉牛生产中最大的单项成本。
Canal Rural将这一结论呈现为基于荷兰合作银行预测的研究。其逻辑并不复杂:这两种燃料在生产过程中都会留下富含蛋白和能量的残余物,最终进入动物饲料配方。生物燃料产量上升,副产品数量随之增加,而这些副产品进入国内饲料市场,不再以原粮或大豆形式离境。
副产品是燃料与饲料之间的纽带
玉米乙醇生产将淀粉分离用于发酵,留下酒糟(distillers grains),以干态或湿态供应饲料厂和一体化养殖企业。生物柴油则通过油籽压榨发挥作用:燃料环节吸收的植物油越多,需要加工的油籽就越多,而每吨压榨产出的蛋白粕远多于油脂。两种情形下,投资决策由燃料驱动,饲料原料只是副产品,这意味着饲料供应的增长跟随能源需求,而不是养殖需求。
正是这种脱钩使该预测对生产者具有现实意义。过去巴西饲料原料的可得性主要取决于粮食和油籽收成以及出口需求的拉动。如果越来越多的玉米和大豆在国内被加工为燃料,产出的粕类和酒糟便会自然留在国内,靠近消耗它们的肉鸡和生猪产区。
肉类产业链的受益环节
对肉类生产者而言,影响通过配方成本和供应稳定性传导。Canal Rural引述的荷兰合作银行预测指向国内可得饲料原料增加,这对三条舍饲蛋白产业链影响最直接:
- 肉鸡养殖:饲料占生产成本的大部分,且出栏周期最短,配方成本下降会很快体现在单位成本上。
- 生猪养殖:一体化企业同时采购能量和蛋白原料,可根据相对价格在不同粕类之间替代。
- 舍饲肉牛:以谷物为基础的育肥配方使利润对玉米和粕类报价高度敏感。
产量由政策决定
需要注意的是,生物燃料产量并非由肉类市场决定。掺混强制要求、燃料监管和燃料价格决定乙醇与生物柴油的产量,进而决定有多少副产品流向饲料厂。生物燃料投资放缓或掺混规则调整,都会削减该预测所依赖的额外饲料供应,而养殖需求不会同步变化。饲料端的好处按能源政策的时间表到来。
需要跟踪的指标
行业的观察指标包括玉米乙醇新增产能的投产节奏、掺混政策方向、油籽压榨量,以及玉米、蛋白粕与酒糟之间的价格关系。Canal Rural在报道该预测时未公布额外饲料供应的具体数量,因此影响规模仍待量化。该行认为,趋势方向有利于以成本参与出口市场竞争的巴西肉类生产者。

