孟加拉国稻谷收购价跌至每曼德650-750塔卡,化肥成本居高不下
孟加拉国农户目前以每曼德650至750塔卡的价格出售稻谷,去年同期为1,000至1,200塔卡,《每日观察家报》(The Daily Observer)报道。化肥价格并未同步回落,不少农户已无法收回种植成本,利润转移至下游的碾米厂和贸易商。
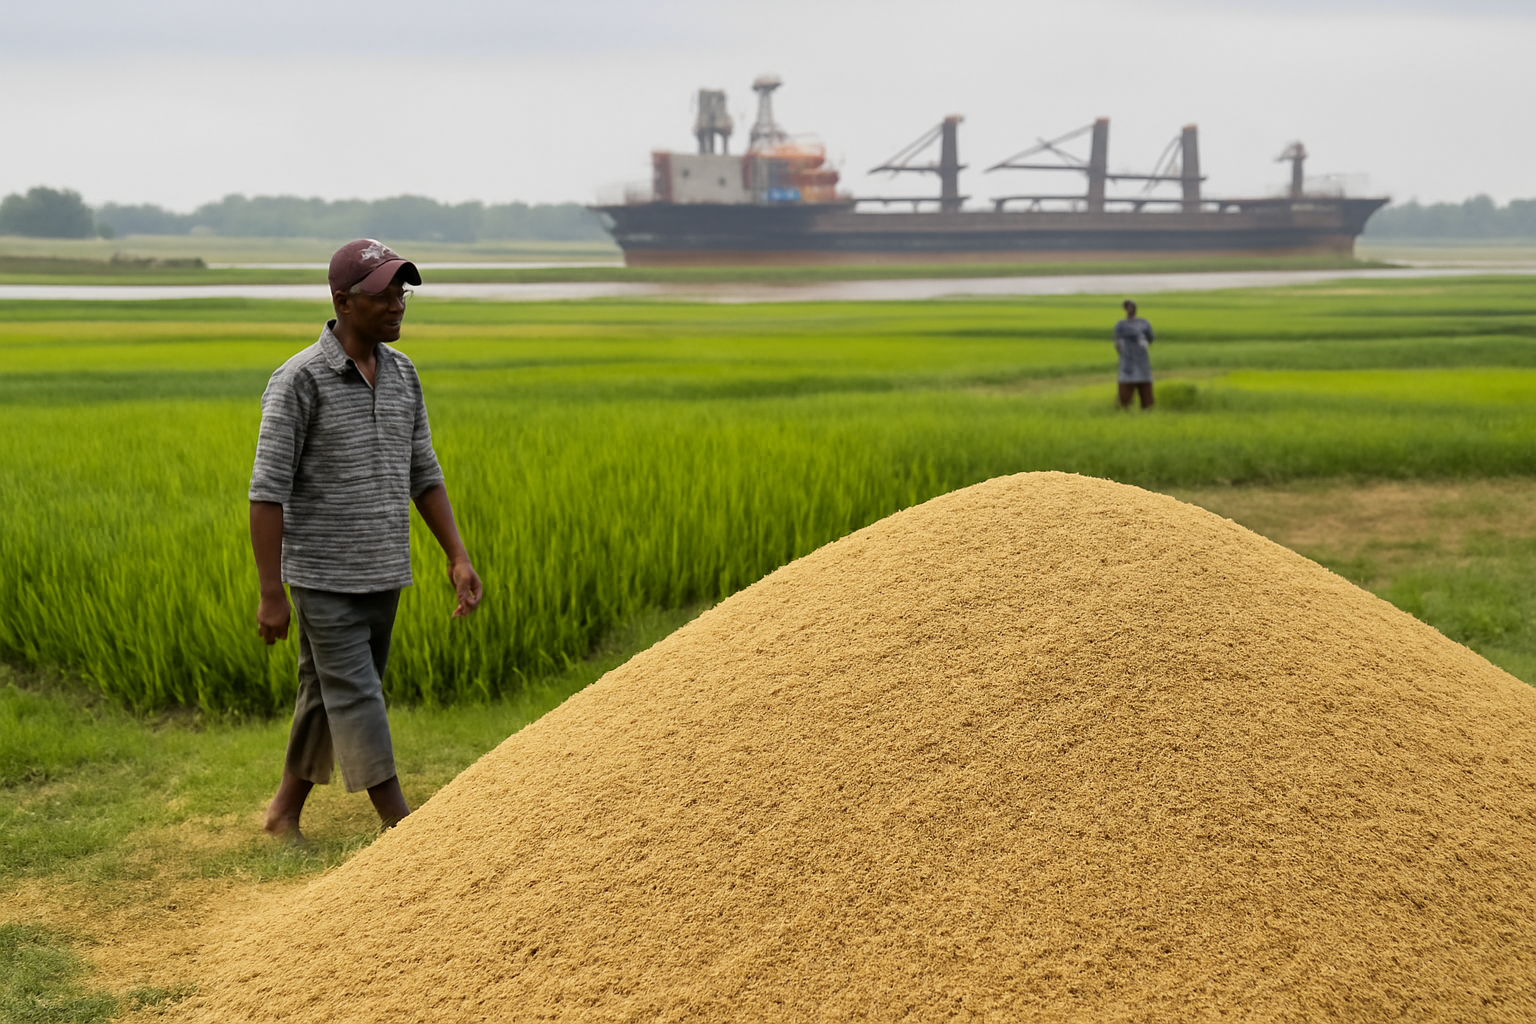
孟加拉国稻农目前以每曼德650至750塔卡的价格出售稻谷,去年同期价格为1,000至1,200塔卡,而化肥成本依然居高不下,许多农户无法收回投入田间的资金,《每日观察家报》(The Daily Observer)报道。
田头价同比低约三分之一
价差在区间两端都很明显。本季价格上沿为每曼德750塔卡,比去年1,000-1,200塔卡区间的下沿还低25%,意味着农户今天能拿到的最好价格,不及一年前最差的价格。区间下沿650塔卡,较去年1,200塔卡的高点低约46%。按区间中值计算,稻谷田头价比十二个月前低了约三分之一。
对于成本以外购投入品为主的作物而言,这一跌幅意味着从薄利转为亏损。《每日观察家报》的报道点明了这一点:问题已不是收入减少,而是无法覆盖种植成本。处于这种境况的农户通常会尽早、全量出售,而不是囤货待涨,因为下一季的耕作资金要从这一季的销售款中来。
投入成本没有跟着下行
报道中点名的成本项是化肥,而化肥恰恰是与稻谷行情关联最弱的一项。孟加拉国的化肥价格取决于进口尿素、磷肥和钾肥的价格以及国内补贴安排,而不是碾米厂支付的粮价。当产出价格下跌三分之一、投入账单保持不变时,全部调整压力都由种植端承担。
同样的不对称也适用于稻农在一季中承担的其他主要成本——灌溉、人工和地租。它们都不会在一个收获周期内向下重新定价。几个月前按当时价格锁定化肥采购的农户,在稻谷售价低于预期时,没有任何机制可以追回这部分支出。
利润流向何处
稻谷便宜并没有让价值从产业链中消失,只是发生了转移。以每曼德650-750塔卡采购的碾米厂和贸易商,原料成本显著低于去年;只要大米价格没有同比例下跌,加工利润就会扩大。这部分收益能否传导到消费者,取决于碾米环节的经济性以及库存周转的节奏。历史上零售米价下行的速度慢于田头稻价,原因很简单:种植端既没有议价能力,也没有等待的余地。
贸易季需要关注什么
田头价能否回升取决于三个变量:官方收储的数量与价格、大米进口政策,以及本季产量本身。只有收储规模足够大、且资金真正到达农户而非中间商,收储才能形成价格底部。进口的作用方向相反:在一个已经按650-750塔卡出清的市场上,额外供应会加重本土种植端的压力;而收紧进口则对其构成支撑。
更具持续性的风险是行为层面的,会在下一个周期显现。一季亏钱的农户会减少下一季的化肥施用量,单产随之下降。低价的丰收之后往往跟着一个减产年,在孟加拉国这样体量的市场,单产缺口会迅速转化为进口需求。因此对贸易商和进口商而言,当前的价格疲弱既是对本季的描述,也是对下一季供应的提示。
