非洲2026/27年度大米进口量预计达2005.5万吨
非洲2026/27年度预计进口2005.5万吨大米,约占全洲消费量的42.2%。尼日利亚仍是主要进口国之首,供应国报价、运费和关税政策将继续影响采购成本。
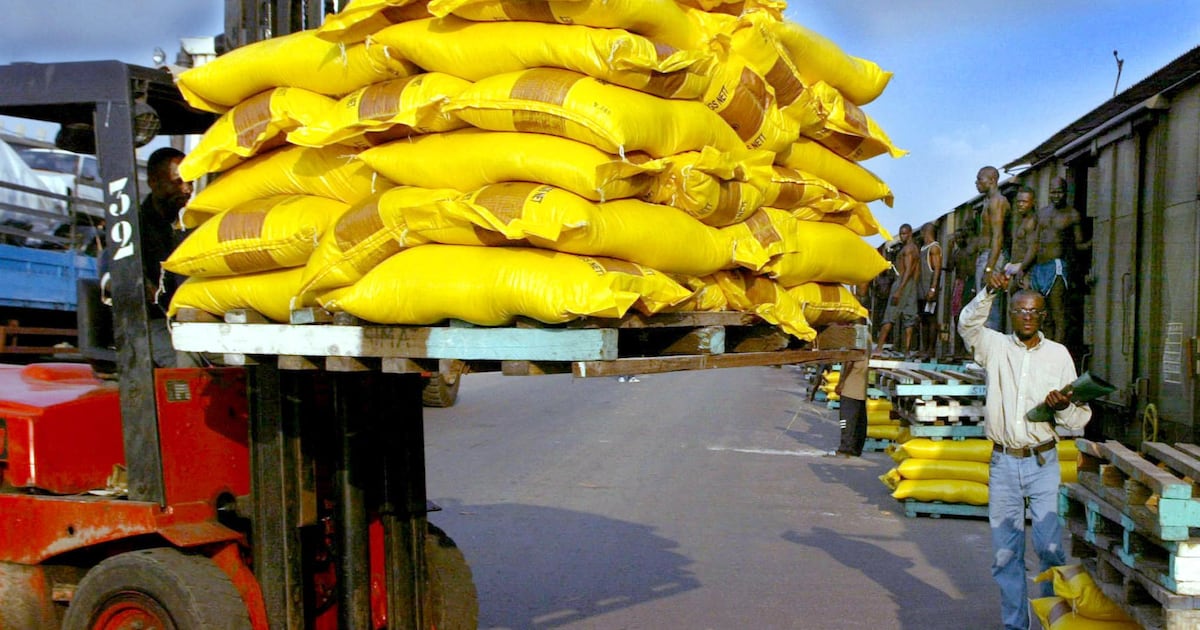
非洲大米进口需求超过2000万吨
据Le360 Afrique援引美国农业部海外农业局数据,非洲2026/27销售年度大米进口量预计达到2005.5万吨,相当于全洲预计4753.7万吨消费量的约42.2%。在美国农业部的大米统计中,2026/27贸易年度对应2027自然年,因此2026年8月12日发布的数据属于前瞻性预测。
供需缺口主要集中在撒哈拉以南非洲。该地区大米消费量预计为4272.7万吨,产量仅2347.7万吨,进口量将达1927.5万吨,接近消费量的45%。期末库存为427.2万吨,只相当于年消费量的约10%,进口市场因而更容易受到供应中断、运输成本和出口国政策变化的冲击。
北非的缺口相对较小。该地区预计消费481万吨、生产455万吨、进口78万吨,期末库存为46.1万吨,进口占消费量的比例约为16%。在摩洛哥,大米的主食地位不及小麦和古斯米。摩洛哥全国稻米行业联合会表示,本国产量可满足约75%的国内需求。
十大市场形成主要采购需求
尼日利亚仍是名单中最大的非洲进口国,2025/26和2026/27年度进口量均预计为290万吨,高于2022/23年度的200万吨。科特迪瓦以170万吨位居其后,低于2025/26年度的180万吨。塞内加尔预计进口140万吨。
南非进口量预计维持在125万吨。由于亚洲大米采购减少,几内亚2026/27年度预测被下调10万吨至110万吨。肯尼亚2025/26年度预测则上调20万吨至100万吨,此前政府宣布给予最多49万吨大米免税进口待遇。这表明关税决定可以迅速改变区域采购流向。
莫桑比克进口量预计从2025/26年度的105万吨降至2026/27年度的100万吨。加纳维持90万吨,马达加斯加为85万吨,布基纳法索为80万吨。撒哈拉以南非洲的进口总量与2025/26年度持平,但较2022/23年度高出25%,说明对外部供应的依赖仍在延续。
亚洲供应国报价影响到岸成本
主要供应国的FOB报价存在明显差异。受非洲和东亚需求旺盛推动,印度大米价格上涨3美元至每吨358美元。巴基斯坦因中东销售疲软,报价下降19美元至每吨395美元。越南因供应有限升至每吨437美元,泰国虽下跌16美元,仍以每吨458美元成为所列亚洲产地中报价最高者。
印度的低价优势进一步巩固其作为非洲核心供应国的地位。越南和泰国报价走高,将增加依赖这些产地的市场采购成本;巴基斯坦价格低于两者,可以成为替代选择,但美国农业部公报并未显示巴基斯坦对非洲存在大规模出口。FOB价差最终能否转化为进口商的成本优势,还要取决于运费和交货条件。
中国也在扩大对非洲大米市场的参与。由于有竞争力的价格带动非洲需求,中国2026年出口预测上调20万吨,从190万吨增至210万吨。非洲自身在出口端仍处于边缘位置。埃及是主要出口国名单中唯一的非洲国家,2026/27年度预计出口20万吨,不到全球预计6287.5万吨出口量的0.4%。
