Вьетнамские производители удобрений выигрывают от энергетического шока на Ближнем Востоке
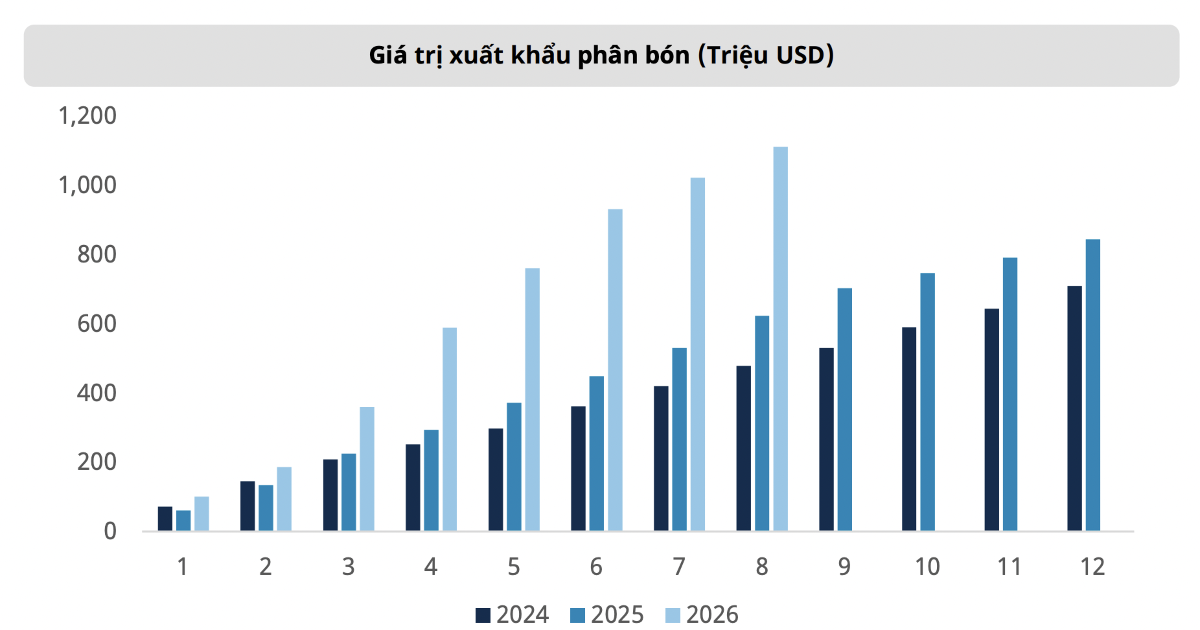
Обострение на Ближнем Востоке подняло Brent до 107,6 долл./барр., а европейский газ TTF — до 82,8 евро/МВт·ч, что почти в десять раз выше Henry Hub. Через Ормузский пролив проходит 34% мировой торговли карбамидом и 49% серы, и Mirae Asset ожидает краткосрочного дефицита карбамида. Вьетнам за восемь месяцев вывез 2,05 млн тонн удобрений на 1,11 млрд долл.
Напряжённость на Ближнем Востоке продолжает давить на мировые энергетические рынки и разводит кривую издержек производителей азотных удобрений, открывая экспортное окно для вьетнамских заводов. Такую оценку Mirae Asset приводит издание VnEconomy.
В отчёте за сентябрь 2026 года Управление энергетической информации США (EIA) повысило прогноз средней цены Brent на второе полугодие примерно до 90 долл./барр. — на 8 долл./барр. выше сентябрьской оценки месяцем ранее. Фактические котировки идут заметно выше: 15 сентября Brent поднялась до 107,6 долл./барр. после сбоя на саудовском нефтепроводе «Восток — Запад» и резкого падения танкерного трафика через Ормузский пролив. По оценке EIA, добыча и экспорт нефти в регионе вряд ли нормализуются раньше второго квартала 2027 года.
Газ разводит издержки производителей
Европейский газ TTF 15 сентября 2026 года подорожал примерно до 82,8 евро/МВт·ч — на 34% за месяц и более чем на 156% год к году. По текущему курсу это около 28 долл./млн БТЕ, почти в десять раз дороже американского Henry Hub. VnEconomy связывает рост с перебоями поставок ближневосточного СПГ, рисками судоходства через Ормуз, авариями на норвежских мощностях и закачкой в хранилища перед зимой. Цены на газ в США остаются относительно стабильными за счёт избытка собственной добычи, тогда как премию за риск оплачивают покупатели в Европе и Азии.
Газ — основная переменная статья себестоимости аммиака и карбамида. При таких ценах европейские заводы теряют конкурентоспособность, а вероятность сокращения загрузки растёт, что поддерживает спрос на импорт азотных удобрений. Дополнительный фактор — приостановка на год импортных пошлин на ряд азотных продуктов, аммиак и карбамид, призванная снизить затраты аграриев и диверсифицировать источники поставок.
Через Ормуз идёт треть торговли карбамидом
Ближний Восток занимает структурно важное место в снабжении рынка удобрений. На грузы, проходящие через Ормузский пролив, приходится примерно:
- 34% мировой торговли карбамидом
- 23% аммиака
- 18% MAP и DAP
- 49% серы
После частичного восстановления в середине года транспортные риски в сентябре снова резко выросли. По данным Reuters, 14 сентября через Ормузский пролив прошли всего четыре грузовых судна против примерно 125 проходов в сутки до войны. Сера, ключевое сырьё для переработки фосфатов, скорректировалась от июньского пика, но остаётся дорогой: в Китае около 1038 долл./т (+216% год к году), на Ближнем Востоке — 1000 долл./т (+251%), в Канаде — 1025 долл./т (+269%). Mirae Asset считает, что совокупность этих факторов формирует краткосрочный дефицит карбамида и играет на руку мировым экспортёрам.
Избыток мощностей встречает узкий рынок
Структура спроса и предложения во Вьетнаме необычна: по карбамиду страна профицитна, но по ряду других удобрений и сырья зависит от импорта. Внутреннее потребление карбамида — около 1,8 млн тонн в год, тогда как суммарная проектная мощность четырёх крупных заводов составляет примерно 2,6 млн тонн, то есть теоретический профицит около 0,8 млн тонн.
Экспортная статистика уже отражает сжатие рынка. За восемь месяцев 2026 года Вьетнам поставил за рубеж около 2,05 млн тонн удобрений более чем на 1,11 млрд долл. — рост на 36,6% в натуральном выражении и на 78,2% в деньгах год к году. Средняя экспортная цена достигла примерно 542 долл./т, прибавив около 30,5%.
Главными бенефициарами Mirae Asset называет производителей с собственным сырьевым переделом и экспортными возможностями — DCM и DPM. Обе компании выигрывают от высоких цен на карбамид и стабильных поставок внутреннего газа, что сохраняет их преимущество по издержкам перед европейскими и азиатскими конкурентами. DCM сильнее завязана на экспортный спрос, у DPM крепче позиции на внутреннем рынке и шире продуктовая линейка. Краткосрочные перспективы позитивны, но рост цен на нефть и расширение предложения карбамида из Китая способны сузить маржу.