Рынок зерна ищет направление между нефтью, долларом и рисками в Черном море
Цены на зерновые колеблются под влиянием дорогой нефти, сильного доллара и сбоев черноморской логистики, хотя физический баланс меняется мало. Французская пшеница получает поддержку, а обмеление рек ограничивает переработку масличных в Европе.
Макроэкономика определяет движение цен
Мировой рынок зерновых пока не может выбрать устойчивое направление: макроэкономические факторы перевешивают сравнительно небольшие изменения физического предложения. По данным La France Agricole, нефть Brent с начала года подорожала на 60%, усилив инфляционные опасения и влияние энергетического рынка на сырьевые товары. При этом ситуация непосредственно в Черноморском регионе и на Ближнем Востоке изменилась мало.
На фоне бюджетной и политической неопределенности в Европе, особенно во Франции, инвесторы активнее покупают доллар как защитный актив. Курс евро к доллару опустился до минимума с мая 2025 года — 1,123, повысив конкурентоспособность французского зерна. Одновременно сильный доллар осложняет экспорт американской пшеницы и удорожает импорт для Европы.
Сбои в Черном море поддерживают французское зерно
Атаки на торговые суда у болгарских портов и продолжающаяся блокировка морского экспорта сохраняют премию за риск и перенаправляют международные потоки. Спрос импортеров постепенно поддерживает французскую пшеницу после того, как отгрузки в сентябре 2026 года не оправдали ожиданий. График на октябрь заполнен, однако решающим станет ноябрь — до выхода на рынок нового предложения из Южного полушария. Аргентинская пшеница уже повышает конкурентоспособность и может отнять часть французских контрактов.
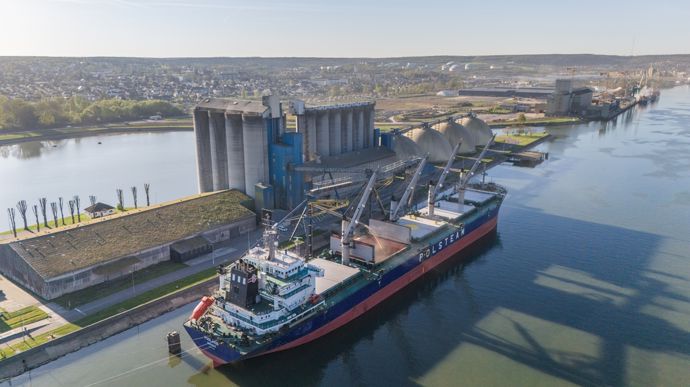
Саудовская Аравия недавно провела тендер, Египет может вернуться к закупкам. Возможен и спрос со стороны Алжира, хотя страна по-прежнему не рассматривает французскую пшеницу. Пшеница с поставкой в Руан стоит €243,5 за тонну после сезонного максимума €250. В Чикаго декабрьский фьючерс 2026 года на американскую пшеницу с трудом удерживает $6,84 за бушель. Ячмень в Руане торгуется около €222 за тонну против сезонного пика €226: сокращение предложения из Румынии и Болгарии заставляет покупателей переключаться на Западную Европу.
Обмеление рек сдерживает переработку масличных
Европейские производители комбикормов активнее покупают зерно внутри ЕС из-за дорогой кукурузы. Одновременно сев ячменя проходит в сухих условиях, а начало уборки на Украине усиливает опасения по поводу зимних складских мощностей. Низкий уровень воды в Рейне, Мозеле и Дунае мешает речным перевозкам и замедляет переработку, в том числе на предприятии в Мангейме.
La France Agricole сообщает, что рапс FOB Мозель за неделю подешевел на €25 за тонну, до €51,5 за тонну, поскольку остановка перерабатывающих площадок снизила текущий спрос. В более длительной перспективе европейский баланс остается напряженным: по оценке Argus, Канада поставит лишь 1,5 млн тонн, а Австралия — около 2,5 млн тонн, причем первые суда вряд ли прибудут раньше января. Соевый шрот в Монтуаре подорожал до €455 за тонну — максимума с июня 2024 года, а декабрьский контракт 2026 года в Чикаго превысил $360 за короткую тонну. Производство сои в США оценивается более чем в 121 млн тонн; в Мату-Гросу сев урожая 2026–2027 годов выполнен на 10% на фоне сохраняющегося риска Эль-Ниньо.
