Поставщики из-за пределов Европы заняли 34,2% импорта апельсинов при сокращении местных объёмов
Доля стран с низким и средним доходом в европейском импорте апельсинов выросла с 32,5% в 2021 году до 34,2% в 2025-м, сообщает freshplaza.it. Объёмы из европейских источников за тот же период снизились с 2,17 млн до 2,07 млн тонн. Зарубежные поставки сконцентрированы в окне с июля по октябрь, когда региональное предложение истощается.
На поставщиков из стран с низким и средним доходом в 2025 году пришлось 34,2% европейского импорта апельсинов против 32,5% в 2021-м, сообщает freshplaza.it. Европейские источники по-прежнему обеспечивают около 65% общего объёма, но их поставки сокращаются, тогда как ввоз из-за пределов региона понемногу растёт.
Европейские поставки сжимаются, зарубежные растут
Импорт апельсинов от европейских поставщиков снизился с 2,17 млн тонн в 2021 году до 2,07 млн тонн в 2025-м, в среднем на 1,1% в год. Объёмы из стран с низким и средним доходом двигались в обратную сторону: с 1,05 млн тонн до 1,08 млн тонн за тот же период, прирост в среднем 0,7% в год.
В сумме эти цифры дают около 3,15 млн тонн общего импорта в 2025 году против примерно 3,22 млн тонн в 2021-м. То есть изменение долей связано скорее со сжатием европейского предложения, чем с экспансией зарубежного: региональные источники потеряли около 100 тыс. тонн, внешние добавили порядка 30 тыс. тонн. При этом европейские поставщики остаются основным источником с долей почти в две трети рынка.
Торговля следует за цитрусовым сезоном
Поставки жёстко привязаны к сезону. Региональное предложение достигает пика во время испанской кампании и убывает начиная с июня. Ввоз из стран с низким и средним доходом максимален в июле, августе, сентябре и октябре — так формируется сезонное окно для фруктов из-за пределов региона. Эти четыре месяца и есть практическая точка входа для зарубежных экспортёров, именно здесь сосредоточен рост их доли.
Шесть целевых рынков, две логики спроса
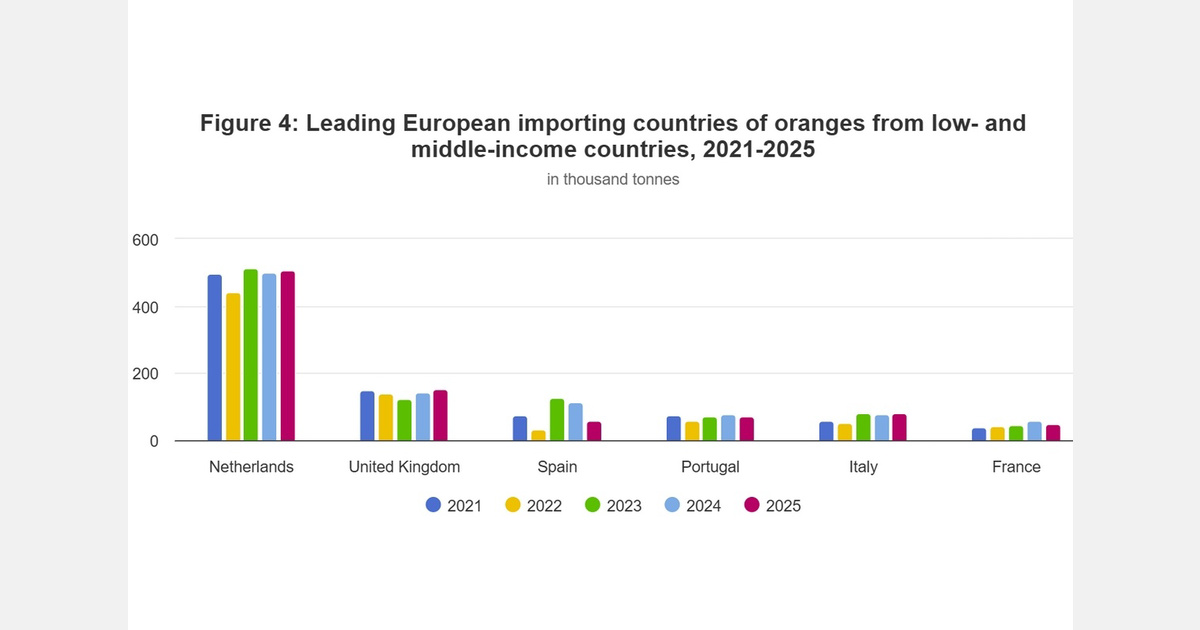
freshplaza.it относит к рынкам с потенциалом для экспорта свежих апельсинов Нидерланды, Великобританию, Испанию, Португалию, Италию и Францию. Нидерланды работают главным образом как логистический и реэкспортный хаб, а не как конечный рынок. Великобритания и Франция — рынки, которые тянет потребление. Импорт в Испанию, Португалию и Италию сильнее привязан к дефициту предложения, потребностям конца сезона и цене.
Видимое потребление на душу населения в Европе сильно различается:
- Греция: 54,0 кг на человека
- Испания: 39,4 кг
- Португалия: 32,3 кг
- Италия: 31,2 кг
- Нидерланды: 9,6 кг
- Бельгия: 6,9 кг
- Франция: 5,9 кг
- Германия: 4,9 кг
- Великобритания: 3,3 кг
В странах с высоким потреблением — Греции, Испании, Португалии и Италии — есть собственное выращивание и переработка цитрусовых, и это определяет, когда и зачем они закупают за рубежом. Северо-Западная и Центральная Европа потребляет заметно меньше на человека, своего производства апельсинов почти или совсем нет, поэтому зависимость от импорта здесь выше и держится весь год.
Органика остаётся узким сегментом
Органические апельсины по объёмам по-прежнему занимают мало места и не показывают устойчивого тренда. В 2024 году Европа ввезла из-за пределов региона 7100 тонн органических апельсинов против 6600 тонн в 2023-м, 12 000 тонн в 2022-м, 7700 тонн в 2021-м и 10 900 тонн в 2020-м. Колебания такого размера на столь малой базе говорят скорее об ограничениях доступности и сертификации, чем о сдвигах спроса. Возможности для поставщиков органики лежат в основном вне европейского сезона и зависят от сертификации, прослеживаемости, наличия товара и цены.
