Кения: цены на сахар растут четвертый месяц подряд, несмотря на рост местного производства
По данным Национального бюро статистики Кении (KNBS), потребительские цены на сахар выросли четвертый месяц подряд при увеличении внутреннего производства. Расхождение указывает на узкие места между плантацией и полкой магазина, а не на дефицит сырья.
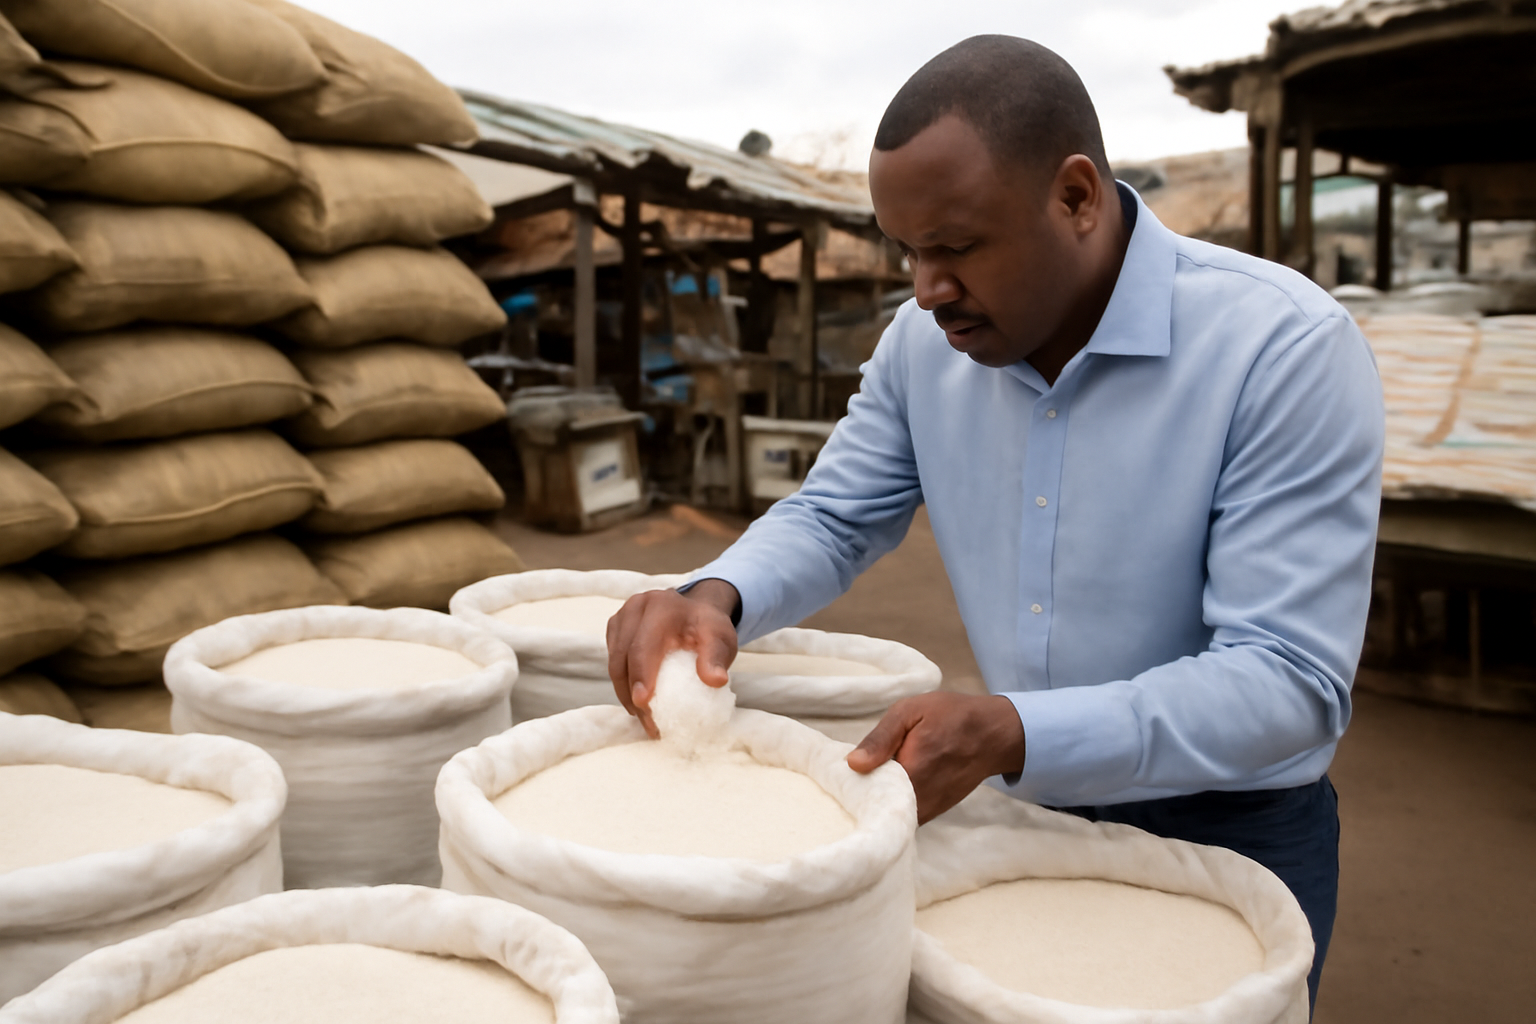
Потребительские цены на сахар в Кении выросли четвертый месяц подряд — такие данные приводит Национальное бюро статистики Кении (KNBS). При этом местное производство за тот же период увеличилось. Расхождение нарушает привычную связь между предложением и ценой и переносит внимание на этапы между плантацией сахарного тростника и полкой магазина.
Производство растет, цены тоже
KNBS, ведомство, отвечающее за официальную статистику Кении, зафиксировало рост в рамках регулярного мониторинга потребительских цен. Сахар — одна из самых заметных позиций в кенийской продовольственной корзине: его покупают все группы населения, он входит в широкий круг переработанных продуктов, а его розничная цена имеет политический вес. Четыре месяца роста подряд — это уже тренд, а не месячные колебания.
Рост внутреннего производства, о котором сообщается вместе с ценовыми данными, обычно должен снижать давление в рознице. Больший объем местного сахара сокращает долю спроса, которую приходится закрывать импортом, и дает заводам и трейдерам больше пространства для ценовой конкуренции. Ни того, ни другого в цифрах KNBS пока не видно.
Где узкое место
Когда производство и цены растут одновременно, ограничение чаще всего находится не в поле, а дальше по цепочке. Удерживать цены при росте поставок тростника могут сразу несколько звеньев кенийского сахарного рынка:
- Мощности переработки. Дополнительный тростник превращается в дополнительный сахар только если заводы успевают его переработать в срок; поломки, нехватка ремонтов и низкий выход сахарозы оставляют объемы в поле.
- Издержки заводов. Энергия, запчасти, химия, вывоз тростника и зарплаты закладываются в отпускную цену независимо от того, сколько сырья пришло.
- Торговая наценка. Между отпускной ценой завода и полкой стоят упаковка, перевозка, оптовое и розничное звено, и эти наценки не сжимаются автоматически при росте предложения.
- Импорт: объемы и сроки. Масштаб и график поставок импортного сахара формируют баланс рынка наряду с внутренним выпуском.
- Запасы. Заводы и трейдеры могут придерживать товар, отодвигая момент, когда рост производства почувствуют покупатели.
Кто платит
Домохозяйства — видимая сторона подорожания, но основной объем принимают на себя промышленные потребители. Производители напитков, хлебопекарные, кондитерские и молочные предприятия покупают сахар как ключевое сырье и обычно заключают контракты заранее, исходя из того, что сильный сезон переработки удешевит закупку. Устойчивый рост внутренних котировок ставит их перед выбором: сокращать маржу или переносить подорожание в цену готовой продукции. Импортеры и региональные трейдеры читают тот же сигнал иначе: рынок, который остается крепким даже при росте местного выпуска, по-прежнему открыт для поставок извне.
За чем следить
Ближайшая проверка — следующая публикация потребительских цен KNBS. Пятый месяц роста подряд будет означать, что ограничение носит структурный, а не сезонный характер, и переведет фокус на работу заводов и систему сбыта, а не на доступность тростника. Подтверждение того, насколько именно выросло местное производство и какая часть этого сахара дошла до рынка, покажет, временный ли это разрыв между выпуском и ценой или устойчивая особенность кенийского рынка.
Полный анализ рынка

