Импорт сахара из Боливии давит на агропромышленность юго-запада в период восстановления
Поставки сахара из Боливии усиливают давление на агропромышленные предприятия юго-запада, где продолжается восстановление после землетрясения. Сокращение маржи может затормозить инвестиции, ограничить занятость и снизить закупки у региональных поставщиков.
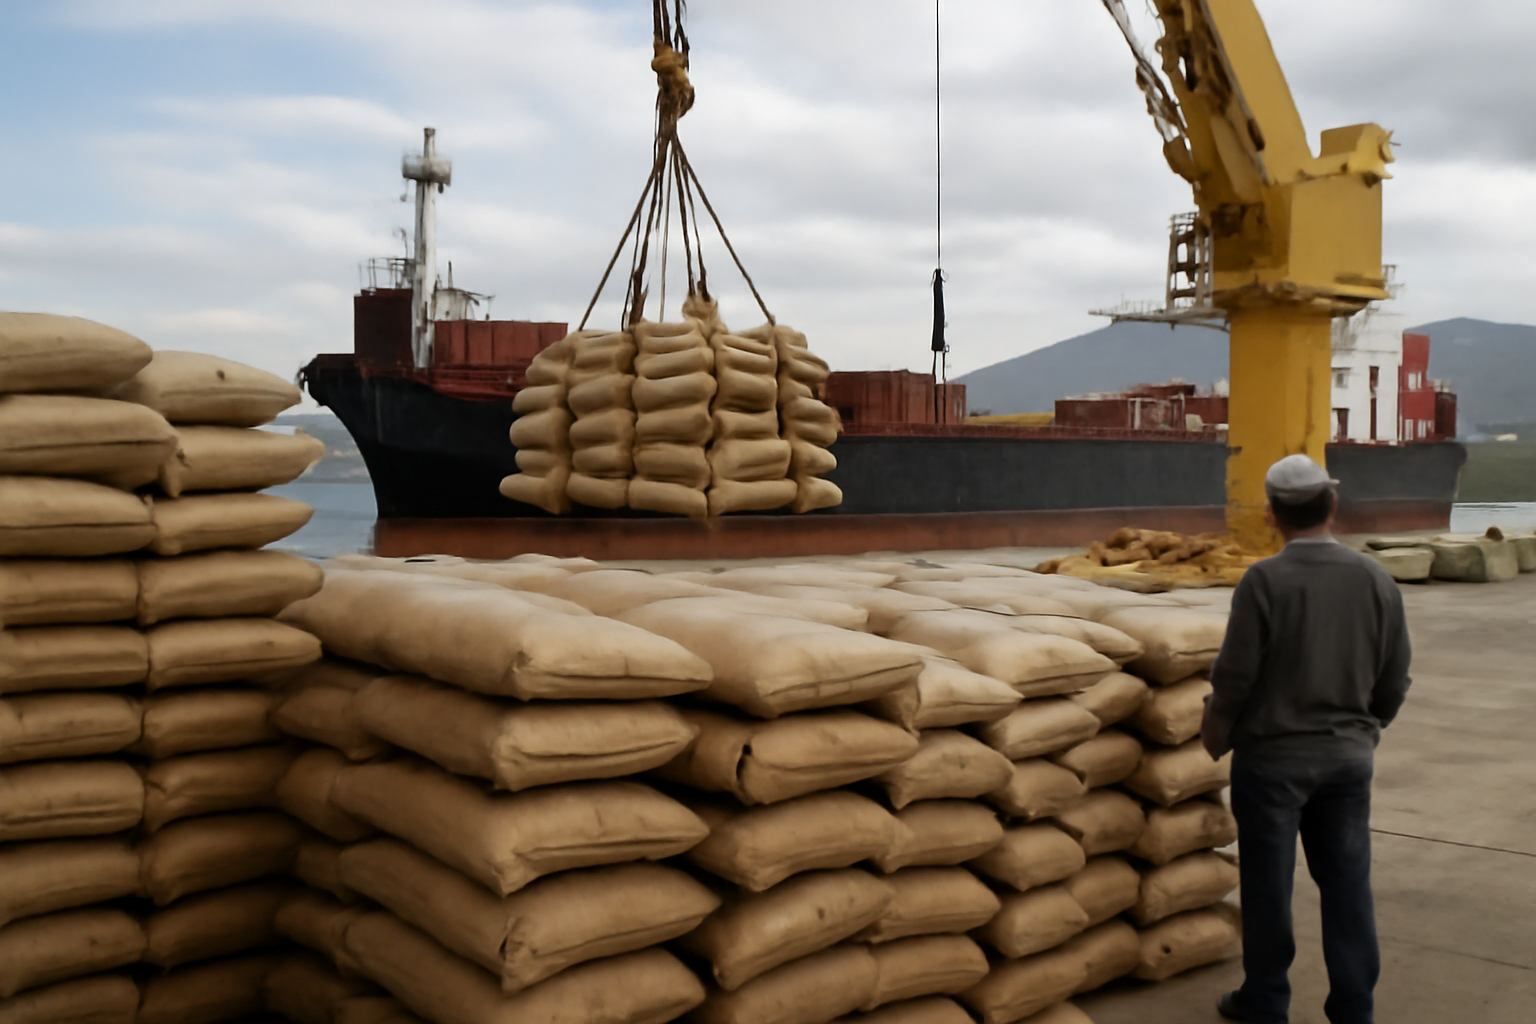
Импорт усиливает давление во время восстановления
Сахар из Боливии становится все более заметным источником давления на агропромышленный сектор юго-запада. Конкуренция усиливается в тот момент, когда регион еще восстанавливается после землетрясения, поэтому ухудшение коммерческих условий сочетается с дополнительными расходами на реконструкцию.
В доступных сообщениях нет данных об объемах импорта, ценах, затронутых компаниях или доле боливийского сахара на региональном рынке. Однако главной проблемой названа маржа производителей. Если импортный сахар продается по цене, с которой местным предприятиям трудно конкурировать, у заводов и других участников цепочки остается меньше средств на текущую работу, обслуживание оборудования и восстановление.
Под угрозой инвестиции и занятость
Снижение маржи влияет не только на текущие продажи сахара. Агропромышленные компании используют операционный денежный поток для содержания оборудования, закупки урожая и подготовки новых инвестиций. При сокращении этого потока проекты могут откладываться, даже если долгосрочный спрос сохраняется. Участники отрасли предупреждают, что дальнейшее давление импорта способно замедлить вложения именно тогда, когда восстановлению требуется дополнительный капитал.
Еще один возможный риск связан с занятостью. Производство сахара обеспечивает рабочие места в растениеводстве, уборке урожая, переработке, перевозках, техническом обслуживании и торговле. В исходных материалах нет сведений о сокращениях, но говорится, что ухудшение рентабельности может ограничить занятость. Речь пока идет о риске для найма и стабильности рабочих мест, а не о подтвержденном сокращении штата.
Региональные поставщики почувствуют вторичный эффект
Последствия могут затронуть и компании, которые напрямую не торгуют сахаром. Производители и переработчики закупают услуги, сельскохозяйственные ресурсы, запасные части, топливо, транспорт и другие товары у региональных контрагентов. При сохранении низкой маржи предприятия могут откладывать заказы, сокращать запасы или оплачивать только самые необходимые расходы. Так импортная конкуренция распространится на экономику всего юго-запада.
Во время восстановления после землетрясения этот риск особенно существенен. Местные поставщики и работники могут зависеть от расходов агропромышленности одновременно с ремонтом поврежденных активов компаниями и домохозяйствами. Снижение закупок сахарных предприятий способно ослабить один из каналов поддержки регионального восстановления.
Ключевых рыночных данных пока нет
В сообщениях не указано, вызван ли рост импорта дефицитом производства, разницей в ценах, изменением спроса или другим рыночным фактором. Нет также сведений о пошлинах, квотах, защитных мерах или иных торговых правилах. Без этих данных нельзя оценить масштаб конкурентного дисбаланса и понять, носит ли он временный характер.
Производителям, трейдерам и инвесторам следует следить за объемом импорта, оптовыми ценами на сахар, загрузкой заводов и планами капитальных расходов. Динамика занятости и закупок у местных поставщиков покажет, выходит ли давление за пределы маржи производителей. Главный вопрос заключается не в самом факте торговли, а в способности региональных компаний финансировать производство и восстановление в условиях конкуренции с боливийским сахаром.
Полный анализ рынка

