Экспортная цена российского угля в портах Балтики достигла $89 за тонну — максимум за три года
Российский энергетический уголь на условиях FOB Балтика 25 сентября подорожал до $89 за тонну — максимум с апреля 2023 года. За сентябрь котировка выросла на 13%, с начала 2026 года — на 31%. Рост поддерживают спрос Турции, закупки Китая и подорожание фрахта, нетбэк кузбасского угля через Балтику поднялся до 3795 рублей за тонну.
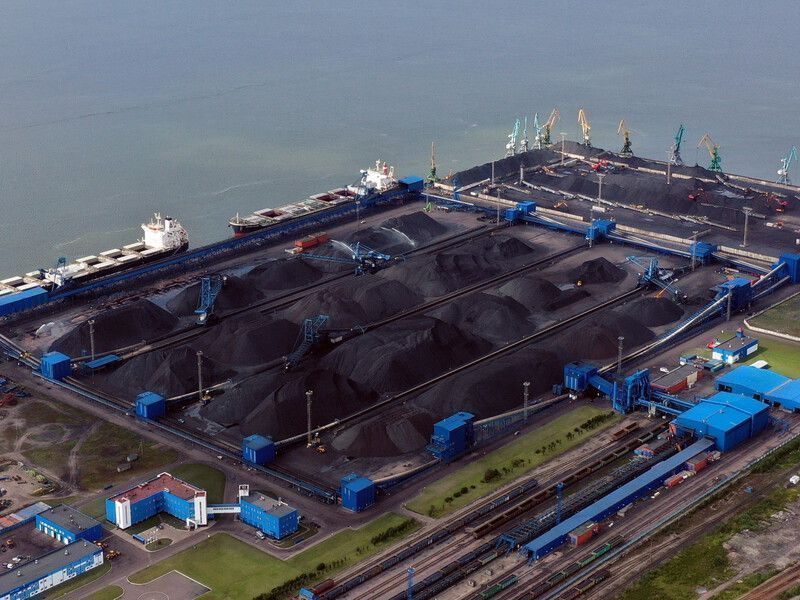
Экспортная цена российского энергетического угля в портах Балтики 25 сентября поднялась до $89 за тонну — максимум более чем за три года. Такие данные Центра ценовых индексов (ЦЦИ) приводят «Ведомости». Оценка относится к углю калорийностью 6000 ккал/кг на условиях FOB Балтика; выше этого уровня котировка последний раз была в апреле 2023 года.
Основной рост пришёлся на несколько недель. По данным «Ведомостей», только за сентябрь цена выросла на 13%, а с начала 2026 года — на 31%. В других экспортных бассейнах динамика иная: в порту Тамань уголь аналогичной калорийности в сентябре оценивался примерно в $85 за тонну, а на Дальнем Востоке цена выросла на 5%, до $116 за тонну.
Турецкий спрос и мировые бенчмарки
ЦЦИ называет высокий спрос в Турции одной из главных причин подорожания; дополнительную поддержку дают закупки Китая и риски сокращения поставок из Индонезии. Турецкий рынок переоценился быстрее остальных ориентиров: по данным NEFT Research, с начала года цена там выросла на 43,5% и к концу сентября достигла $137 за тонну на условиях CIF.
Это происходит на фоне общего роста цен на морской энергетический уголь. По данным ICE, индикатив FOB Ньюкасл — один из основных ориентиров для азиатских покупателей — с начала года прибавил 36% и к концу сентября составил $146,5 за тонну. Уголь с доставкой в порты Амстердама, Роттердама и Антверпена за тот же период подорожал на 47%, до $142,2 за тонну. В таком сравнении российский балтийский уголь по-прежнему торгуется с существенным дисконтом и к европейскому, и к азиатскому бенчмарку.
Переориентация грузов загружает балтийские терминалы
Второй фактор — логистика. Сложности с судоходством в Азовском и Чёрном морях сместили часть экспортного потока с южных терминалов на порты Балтийского бассейна. По данным «Морцентра», в августе перевалка угля и кокса в морских терминалах Балтики выросла на 41% год к году, до 4,6 млн тонн, и ещё на 10% по сравнению с июлем.
Фрахт и нетбэк
Вместе с объёмами растёт и стоимость морской перевозки. По оценке ЦЦИ, в сентябре ставки фрахта балкеров для угля на Балтике были на 15% выше, чем годом ранее. Фрахт судна типа Panamax из Усть-Луги в конце сентября стоил $60,5 за тонну на китайские порты, $53,5 за тонну — в Западную Индию и $33,5 за тонну — в турецкий Искендерун: короткое плечо до Турции остаётся самым дешёвым маршрутом из бассейна.
Несмотря на подорожание фрахта, рост экспортной цены улучшил экономику поставок. По расчётам NEFT Research, нетбэк при экспорте кузбасского угля через балтийские порты в конце сентября составил 3795 рублей за тонну против 2906 рублей в августе. ЦЦИ оценивает рост нетбэка кузбасского угля через Балтику за месяц примерно в 20%. Опрошенные «Ведомостями» эксперты отмечают, что улучшение маржинальности пока характерно прежде всего для западного направления, и связывают это в том числе с сохраняющимся дефицитом предложения — несмотря на увеличение отгрузок.
Пределы роста
Дальнейшая динамика цен будет зависеть от мирового спроса, ситуации на рынках энергоносителей и возможностей российских экспортёров перераспределять грузопотоки между портами. Партнёр NEFT Research Александр Котов допускает рост цены российского угля в балтийских портах до $100 за тонну при благоприятном развитии ситуации. Аналитик ФГ «Финам» Егор Вершинин считает такой уровень достижимым только при продолжительном сокращении мирового предложения.
Увеличение отгрузок через Северо-Запад ограничено пропускной способностью железнодорожной инфраструктуры. Поэтому эксперты ожидают, что рост цен скорее перераспределит экспортные потоки между российскими портами, чем заметно увеличит общий объём экспорта. База у региона низкая: по данным ЦЦИ, в 2025 году экспорт угля через порты Северо-Запада сократился на 18%, до 40 млн тонн, тогда как общий экспорт российского угля, по данным Минэнерго, вырос на 7%, до 211,2 млн тонн.