Азиатский рынок морского энергоугля входит в фазу сжатия, риски Ормузского пролива продлевают срок жизни угля
Рынок энергетического угля с морской доставкой в Азии вошёл в фазу сжатия: спрос и предложение сокращаются одновременно. Об этом сообщает Reuters со ссылкой на отраслевые оценки, материал приводит Korea Economic Daily. Предложение падает чуть быстрее спроса, поэтому цены останутся относительно стабильными, а риски вокруг Ормузского пролива продлевают использование угля.
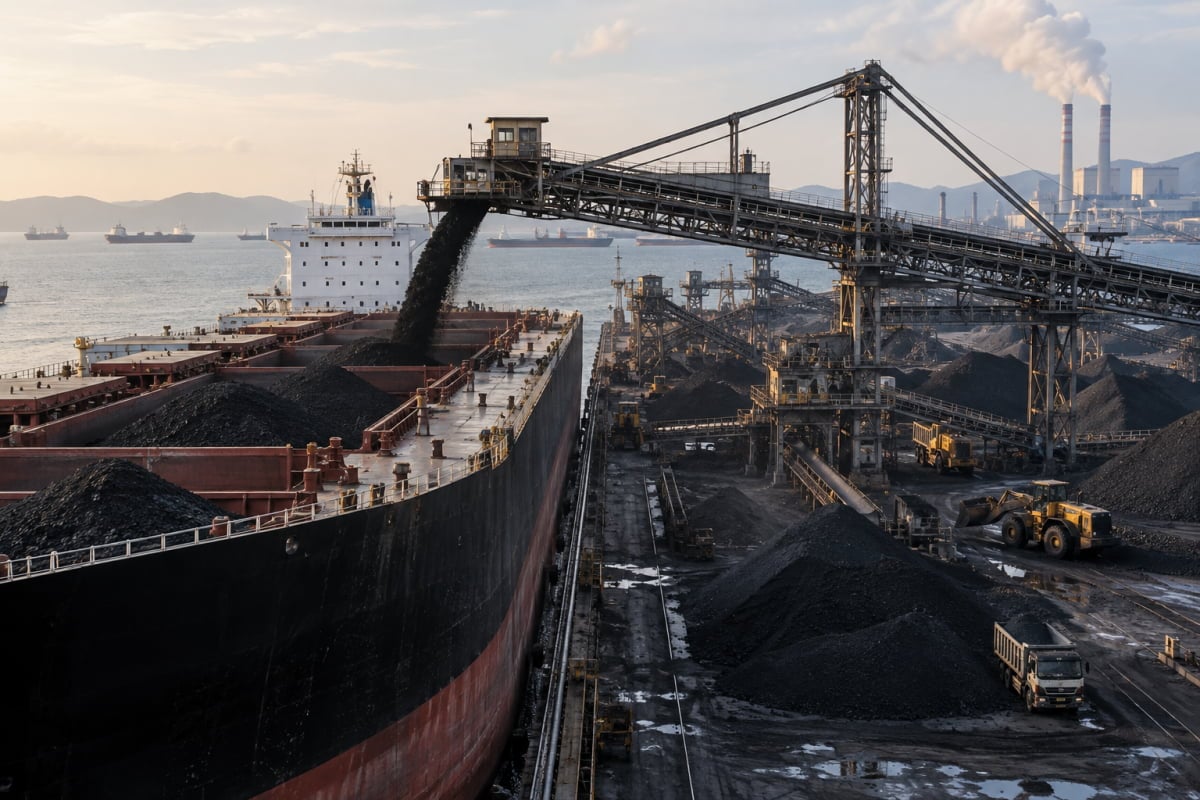
Морская торговля энергоуглем в Азии пошла вниз
Рынок энергетического угля с морской доставкой в Азии перешёл в фазу сжатия: спрос и предложение сокращаются одновременно и плавно. Об этом говорится в аналитическом материале Reuters, который 1 октября приводит Korea Economic Daily. По этой оценке предложение будет снижаться чуть быстрее спроса, и такой баланс должен удержать цены на уголь относительно стабильными даже при падении объёмов торговли.
Один показатель объясняет, почему речь идёт не только об Азии. По данным Reuters, в последние годы на Азию приходится около 90% мировой морской торговли энергоуглем. Если девять тонн из десяти в международной торговле энергетическим углем идут азиатским покупателям, сжатие азиатского потребления фактически означает сжатие всего мирового рынка и задаёт тон отгрузкам, фрахту и долгосрочным контрактам во всём Тихоокеанском бассейне.
Для производителей и трейдеров ключевое в этой оценке — разница между сжимающимся и падающим рынком. Объёмы и цены здесь двигаются независимо: бизнес становится меньше, но ценовой сигнал не ломается, поскольку экспортное предложение уходит с рынка не медленнее, чем снижается сжигание угля.
Цены держатся при падающих объёмах
Баланс, в котором предложение сокращается быстрее, снимает обычное следствие слабого спроса. В большинстве сырьевых спадов падающее потребление сталкивается с ранее построенными мощностями, и разрыв забирают на себя цены. Здесь логика обратная: добыча и отгрузки уходят синхронно со спросом или чуть впереди него, поэтому рынок балансируется примерно на текущих уровнях, а не через ценовую коррекцию.
Опубликованное резюме не даёт количественной оценки сокращения ни спроса, ни предложения и не называет страны-экспортёры, за счёт которых оно происходит. Главные поставщики морского энергоугля для азиатских покупателей — Индонезия и Австралия, и любая устойчивая дисциплина со стороны предложения должна проявиться прежде всего в их экспортных программах.
Последствия для разных участников противоположны. Горнодобывающие компании с действующими активами получают рынок, который по-прежнему генерирует денежный поток, но почти не даёт оснований для новых мощностей и долгих проектов расширения: перспектива по объёмам не растёт, а сужается. Импортёры и энергокомпании теряют обычную компенсацию за сжимающийся рынок — более дешёвое топливо; закладывать в бюджет следующего года уголь по низким ценам этот баланс не позволяет. Трейдеры работают с меньшими объёмами и меньшей направленной динамикой цен.
Риски Ормузского пролива продлевают срок службы угля
Второй элемент анализа — геополитика. Korea Economic Daily выносит в заголовок ормузский шок, который продлевает срок жизни угля на фоне сокращения азиатского спроса и предложения. Напряжённость вокруг Ормузского пролива повышает оценку риска для энергетических грузов, проходящих через него, а в азиатской электрогенерации наиболее уязвимое топливо — газ, поскольку СПГ конкурирует с углем за одни и те же часы генерации.
Энергокомпании, которые не могут считать поставки газа полностью надёжными, заинтересованы держать угольные блоки в работоспособном состоянии, поддерживать запасы и откладывать закрытия. Эта логика энергобезопасности работает против описанного падения объёмов: она замедляет выбытие угольных мощностей, но не отменяет общее сжатие рынка. Именно поэтому речь идёт о рынке, который одновременно уменьшается и выигрывает себе дополнительное время.
За чем следить
- Сохранится ли дисциплина предложения: цены стабильны только пока экспортное предложение падает не медленнее спроса.
- Судоходные риски вокруг Ормузского пролива и их влияние на поставки газа в Азию — основной канал, через который продлевается спрос на уголь.
- Контрактное поведение азиатских энергокомпаний: долгосрочные контракты против спота на рынке, где устойчивое падение цен не является базовым сценарием.
- Инвестиционные решения экспортно ориентированных шахт: сжатие при стабильных ценах выгоднее для действующих активов, чем для новых проектов.