Импорт риса в Африку прогнозируется на уровне 20,055 млн тонн в 2026/27 году
В 2026/27 году Африка может импортировать 20,055 млн тонн риса — около 42,2% потребления континента. Крупнейшим африканским покупателем остается Нигерия, а стоимость поставок будет зависеть от цен экспортеров, фрахта и тарифной политики.
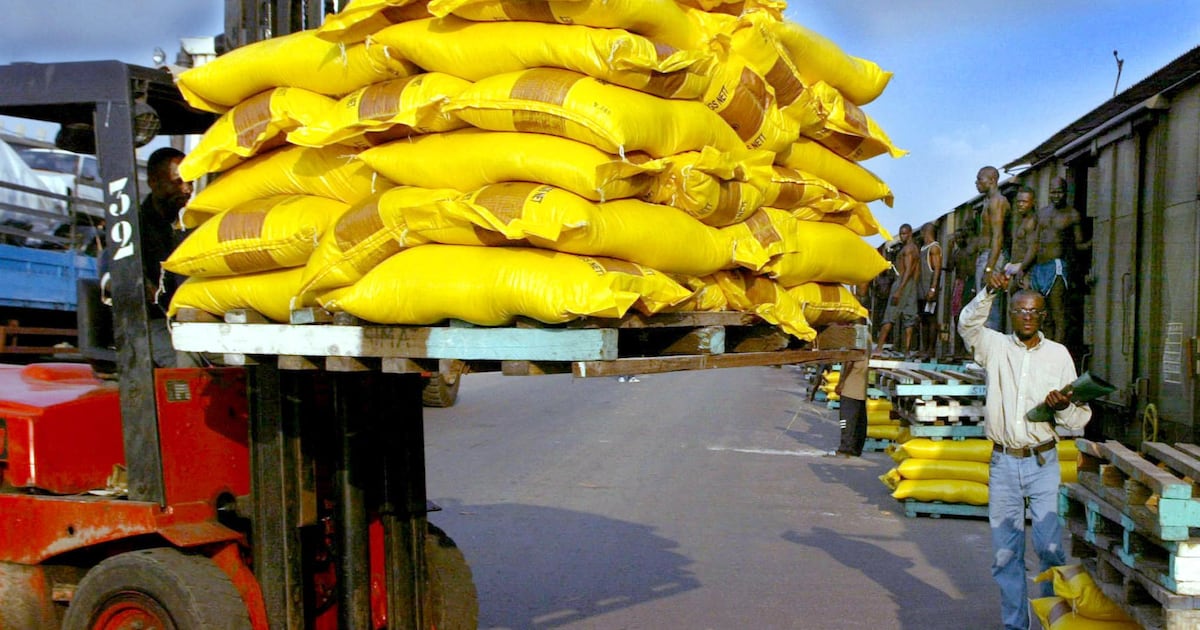
Африке потребуется импортировать более 20 млн тонн
В 2026/27 маркетинговом году Африка может импортировать 20,055 млн тонн риса, следует из данных Службы зарубежного сельского хозяйства Минсельхоза США, приведенных Le360 Afrique. Это около 42,2% прогнозируемого потребления континента в 47,537 млн тонн. Для риса торговый год 2026/27 в статистике USDA соответствует календарному 2027 году, поэтому опубликованные 12 августа 2026 года показатели являются прогнозом.
Основной дефицит приходится на Африку к югу от Сахары. Потребление здесь оценивается в 42,727 млн тонн при производстве 23,477 млн тонн. Импорт составит 19,275 млн тонн и обеспечит почти 45% спроса. Конечные запасы в 4,272 млн тонн равны лишь примерно 10% годового потребления, что усиливает зависимость покупателей от стабильности поставок, перевозок и политики стран-экспортеров.
Дефицит Северной Африки значительно меньше. Регион потребит 4,810 млн тонн, произведет 4,55 млн тонн и импортирует 780 тыс. тонн, а конечные запасы составят 461 тыс. тонн. Доля импорта в потреблении оценивается примерно в 16%. В Марокко, где рис уступает по значению пшенице и кускусу, местное производство обеспечивает около 75% спроса, сообщает Национальная межпрофессиональная федерация риса.
Десять рынков формируют крупные объемы закупок
Нигерия остается крупнейшим африканским импортером в представленном списке: по 2,9 млн тонн в 2025/26 и 2026/27 годах против 2 млн тонн в 2022/23 году. Кот-д’Ивуар занимает второе место с 1,7 млн тонн в 2026/27 году после 1,8 млн тонн годом ранее. Сенегал закупит 1,4 млн тонн.
Импорт ЮАР сохранится на уровне 1,25 млн тонн. Прогноз для Гвинеи снижен на 100 тыс. тонн, до 1,1 млн тонн, из-за ослабления закупок азиатского риса. Оценка импорта Кении на 2025/26 год повышена на 200 тыс. тонн, до 1 млн тонн, после решения правительства разрешить беспошлинный ввоз до 490 тыс. тонн. Этот пример показывает, насколько быстро тарифные решения меняют торговые потоки.
Мозамбик сократит импорт с 1,05 млн тонн в 2025/26 году до 1 млн тонн в 2026/27 году. Гана сохранит закупки на уровне 900 тыс. тонн, Мадагаскар — 850 тыс. тонн, Буркина-Фасо — 800 тыс. тонн. Совокупный импорт Африки к югу от Сахары не изменится относительно 2025/26 года, но будет на 25% выше уровня 2022/23 года.
Цены азиатских поставщиков определяют расходы импортеров
Котировки FOB основных поставщиков заметно различаются. Индийский рис подорожал на $3, до $358 за тонну, на фоне высокого интереса со стороны Африки и Восточной Азии. Цена пакистанского риса снизилась на $19, до $395 за тонну, из-за слабых продаж на Ближнем Востоке. Вьетнамский рис стоит $437 за тонну из-за ограниченного предложения, а тайский — $458 за тонну после снижения на $16.
Относительно низкая индийская цена укрепляет роль страны как ключевого поставщика Африки. Дорогой рис из Вьетнама и Таиланда увеличивает расходы рынков, закупающих эти сорта, тогда как Пакистан предлагает более дешевую альтернативу. Однако в бюллетене USDA не указаны крупные потоки из Пакистана в Африку. Итоговую разницу для импортера определят фрахт и условия доставки.
Китай также усиливает присутствие на африканском рынке. Прогноз его экспорта на 2026 год повышен на 200 тыс. тонн — с 1,9 млн до 2,1 млн тонн — благодаря конкурентным ценам и спросу из Африки. Сам континент почти не представлен среди экспортеров: Египет остается единственной африканской страной в перечне крупных поставщиков. Его экспорт в 2026/27 году составит 200 тыс. тонн, менее 0,4% мирового объема в 62,875 млн тонн.
