Repsol e Moeve avançam com dois dos maiores projetos de hidrogênio verde da UE
Moeve e Repsol levaram grandes projetos espanhóis de hidrogênio verde à fase de construção, enquanto os 12 maiores empreendimentos europeus somam 3 GW. As instalações atenderão refino, indústria e combustíveis renováveis, mas custos elevados e demanda incerta ainda limitam o setor.
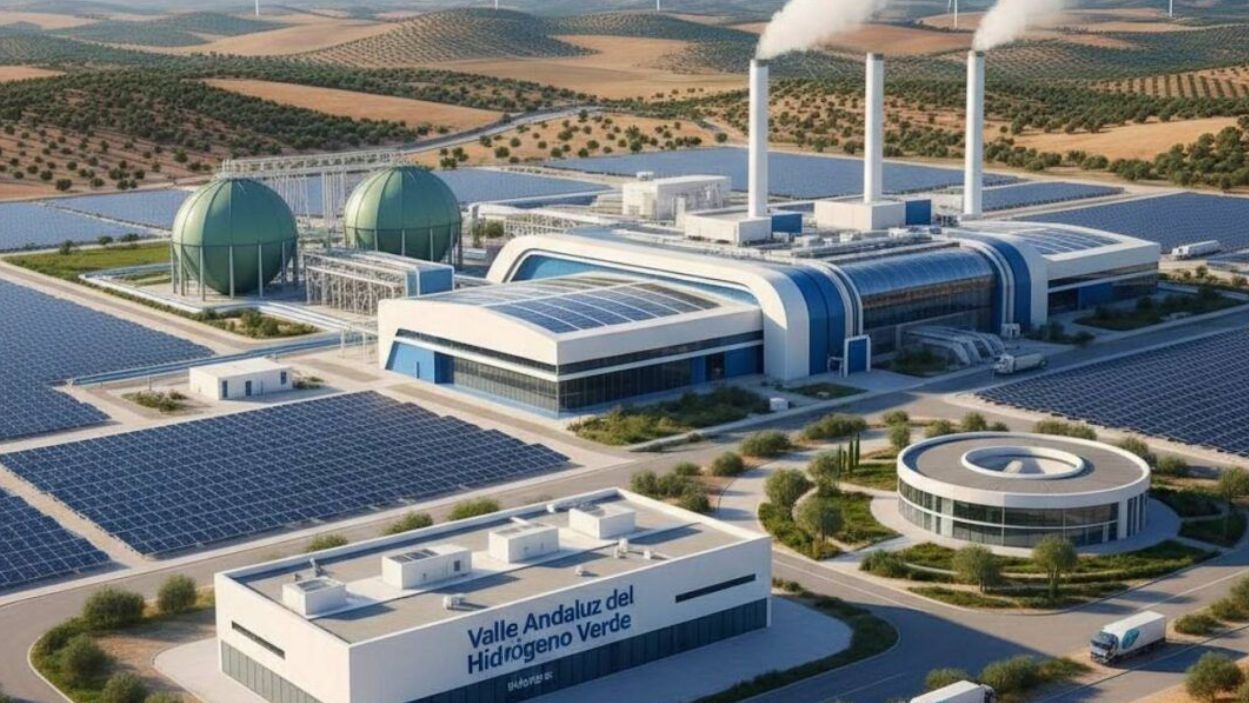
Projetos espanhóis entram na fase de construção
Moeve e Repsol estão construindo dois dos maiores projetos de hidrogênio verde da União Europeia, levando as ambições espanholas dos anúncios à execução. Segundo o El Español, os 12 maiores projetos europeus em construção representam cerca de 3 GW de capacidade de eletrólise e aproximadamente 13 bilhões de euros em investimentos.
O maior empreendimento espanhol atualmente em obras é a primeira fase do Vale Andaluz do Hidrogênio Verde da Moeve, no Onuba Energy Park, em Huelva. A instalação terá inicialmente 300 MW de eletrólise, com possibilidade de expansão posterior em mais 100 MW. O investimento supera 1 bilhão de euros, e a produção prevista é de aproximadamente 45.000 toneladas de hidrogênio renovável por ano.
A Moeve tomou a decisão final de investimento em março de 2026 e iniciou a construção. Os primeiros 300 MW devem entrar em operação em 2029. O hidrogênio abastecerá clientes industriais e apoiará a produção de moléculas renováveis para combustíveis rodoviários, marítimos e de aviação.
Refino oferece uma base para a demanda
O projeto completo do Vale Andaluz do Hidrogênio Verde prevê 2 GW de eletrólise e produção de até 300.000 toneladas anuais. Esses números correspondem ao desenvolvimento integral planejado, e não à primeira fase de 300 MW atualmente em construção.
O Green Hydrogen Hub da Repsol no complexo industrial da Petronor, no País Basco, aparece com cerca de 110 MW. O El Español observa, porém, que a companhia desenvolveu diferentes fases e eletrolisadores associados às suas instalações. O objetivo principal é substituir o hidrogênio de origem fóssil atualmente usado no refino e reduzir as emissões do complexo.
A ligação com uma demanda industrial existente é relevante porque os projetos europeus se concentram em setores difíceis de eletrificar diretamente. As principais instalações atendem refino, indústria química, siderurgia e produção de combustíveis sustentáveis na Suécia, Espanha, Alemanha, Países Baixos, França, Áustria e Portugal.
Carteira europeia de 3 GW enfrenta barreiras de custo
O El Español identifica o projeto siderúrgico da Stegra em Boden, na Suécia, como o maior do ranking europeu, com cerca de 700 MW. A Alemanha possui quatro projetos na lista, incluindo o Emden Clean Hydrogen Coastline da EWE, com 320 MW, e o GET H2 Nukleus, com 300 MW. O país reúne, portanto, o maior número de projetos classificados, embora nenhum alcance a dimensão da instalação sueca.
As obras avançam enquanto o hidrogênio de baixas emissões ainda representa uma parcela pequena do mercado total. Citando a Agência Internacional de Energia, o El Español informa que a produção mundial cresceu 20% em 2025, para quase 1 milhão de toneladas. A demanda total de hidrogênio superou 100 milhões de toneladas no mesmo ano, mas quase todo o volume permaneceu ligado aos usos industriais tradicionais.
Custos elevados de produção, incerteza sobre a demanda, regulação e infraestrutura insuficiente continuam limitando a expansão, segundo a AIE. Vários grandes projetos devem começar a operar antes de 2030, mas também serão necessárias redes de transporte, armazenamento e distribuição. O início das obras garante aos desenvolvedores espanhóis uma posição inicial na oferta ibérica; a expansão comercial dependerá de demanda industrial duradoura e de infraestrutura além de cada unidade produtora.
