Quatro países respondem por 53% das exportações mundiais de fertilizantes
Rússia, Canadá, Marrocos e China responderam por 53% das exportações mundiais de fertilizantes em 2024, segundo o Kathimerini. A concentração da oferta e a dependência energética europeia ampliam os riscos para os custos agrícolas e os preços dos alimentos.
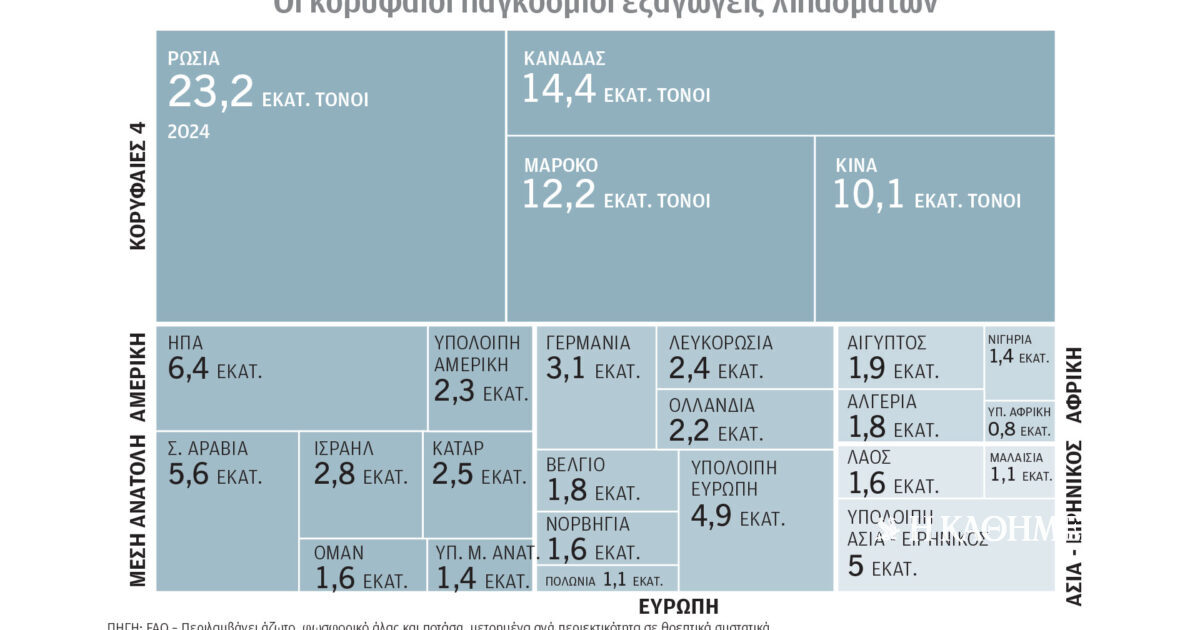
Comércio de fertilizantes concentra-se em quatro exportadores
A produção mundial de alimentos continua fortemente dependente de um pequeno grupo de países que domina os embarques internacionais de fertilizantes. As exportações totais superaram 113 milhões de toneladas em 2024, segundo uma pesquisa publicada pelo Kathimerini. A Rússia ficou em primeiro lugar, com 23,2 milhões de toneladas, seguida por Canadá, com 14,4 milhões, Marrocos, com 12,2 milhões, e China, com 10,1 milhões.
Juntos, os quatro países responderam por 53% das exportações mundiais de fertilizantes. A posição deles está ligada principalmente ao acesso aos recursos naturais necessários para fabricar os principais produtos do setor. Essa concentração reduz a capacidade dos mercados importadores de substituir rapidamente a oferta quando sanções, restrições comerciais, problemas de transporte ou outras interrupções atingem um grande exportador.
Choques de oferta afetam diretamente as propriedades rurais
O fertilizante é um insumo essencial para os produtores agrícolas, o que torna sua disponibilidade e seu custo relevantes para as cadeias de grãos, oleaginosas, frutas e hortaliças. Uma interrupção em um dos principais exportadores pode elevar os custos de compra de importadores e agricultores muito além do país onde começou. A alta dos insumos pode depois influenciar decisões de plantio, doses de aplicação, produtividade e, por fim, os preços dos alimentos.
Os números também mostram que a exposição não está vinculada a um único fornecedor. A Rússia é a maior exportadora, mas Canadá, Marrocos e China embarcam juntos uma parcela considerável dos fertilizantes negociados internacionalmente. Os países importadores enfrentam, portanto, diferentes riscos, incluindo tensões geopolíticas, políticas nacionais de exportação e restrições logísticas. Diversificar origens, manter estoques ou firmar contratos mais longos pode reforçar a segurança do abastecimento, embora todas essas opções impliquem custos adicionais.
Concentração energética acrescenta outra camada de risco
Os mercados de fertilizantes também estão ligados aos preços da energia, que representa uma parte importante dos custos de produção e transporte. O Kathimerini informou que os Estados Unidos foram o maior fornecedor de petróleo da União Europeia no segundo trimestre de 2026, com participação de 18,8%. A Noruega respondeu por 14,3%, e o Cazaquistão, por 13,4%. O volume de petróleo importado permaneceu quase estável, mas seu valor aumentou 55,8% em comparação com a média mensal de 2025, em meio à alta dos preços e às turbulências no mercado internacional.
A concentração foi ainda maior no fornecimento europeu de gás. Os Estados Unidos atenderam a 63,2% das importações de gás natural liquefeito da UE, enquanto a Rússia respondeu por 17,3%. No gás transportado por gasodutos, a Noruega liderou com 51,2%, seguida pela Argélia, com 18,2%, e pelo Reino Unido, com 11,1%. Os números dizem respeito ao mercado energético europeu, mas seus efeitos chegam às fábricas de fertilizantes, aos processadores agrícolas e às transportadoras expostas aos custos do gás e dos combustíveis.
Oferta de alimentos depende de dois mercados concentrados
A combinação entre exportações de fertilizantes concentradas e oferta energética também concentrada cria uma vulnerabilidade mais ampla para a agricultura global. Uma restrição comercial pode reduzir a disponibilidade física de fertilizantes, enquanto um choque energético pode elevar o custo de fabricação e transporte do mesmo produto. Quando as duas pressões ocorrem juntas, produtores e comerciantes encontram menos alternativas de baixo custo.
Para os agricultores, a questão imediata é o preço e o momento da compra dos fertilizantes. Para importadores e distribuidores, é o acesso às cargas e ao financiamento dos estoques. Processadores de alimentos e consumidores sentem os efeitos posteriormente, por meio da disponibilidade e dos preços das safras. A participação de 53% detida por quatro fornecedores não significa que toda interrupção provocará escassez de alimentos, mas mostra como decisões e acontecimentos em poucos países podem alterar os custos de produção em numerosos mercados agrícolas.

