Projeto de gálio da Metlen coloca a Grécia no mapa europeu de matérias-primas críticas
A Metlen prevê capacidade anual de 50 toneladas de gálio em Agios Nikolaos, juntamente com a expansão da produção de bauxita e alumina. O projeto pode oferecer à Europa uma alternativa ao fornecimento chinês para semicondutores e tecnologias energéticas.
Projeto grego entra num mercado concentrado
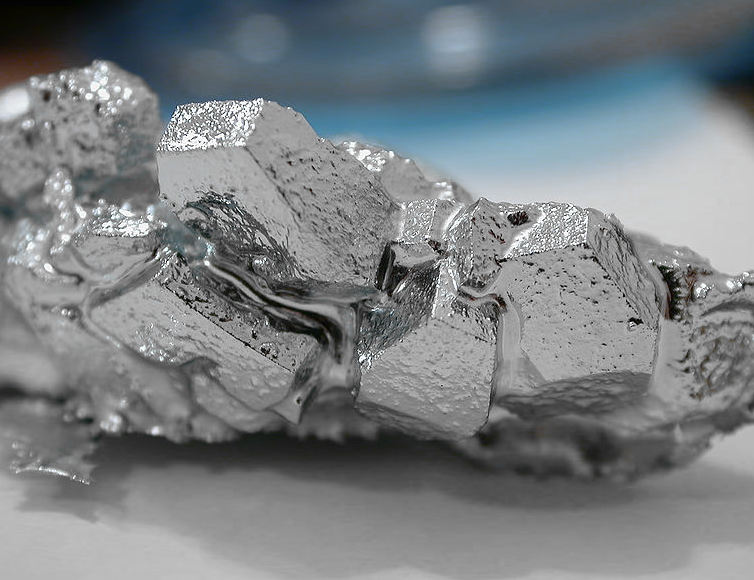
A Metlen investirá 295,5 milhões de euros numa cadeia integrada de bauxita, alumina e gálio no complexo Aluminium of Greece, em Agios Nikolaos, na Beócia. O projeto dará à Grécia a sua primeira presença produtiva num metal utilizado em semicondutores avançados e tecnologias energéticas, além de acrescentar uma fonte europeia a um mercado dominado pela China.
O plano prevê capacidade anual de cerca de 2 milhões de toneladas de bauxita e a expansão da capacidade de alumina de 865.000 para 1,265 milhões de toneladas. Também será instalada capacidade para recuperar 50 toneladas de gálio por ano. O metal normalmente não é extraído como produto principal, sendo recuperado sobretudo durante a transformação de bauxita em alumina e, em menor escala, no processamento de zinco. As operações integradas da Metlen fornecem, assim, a base industrial para entrar num mercado pequeno em volume, mas estrategicamente relevante.
A QY Research estima que a produção mundial de gálio primário tenha atingido cerca de 894,5 toneladas em 2025. Com base nesse valor, a capacidade projetada pela Metlen equivaleria a aproximadamente 5,6% da produção global de 2025, embora capacidade nominal não seja sinónimo de produção efetiva. O Capital.gr informa que a unidade de 50 toneladas foi concebida pela Metlen para poder substituir as atuais importações europeias de gálio.
Procura de semicondutores impulsiona o mercado
Segundo dados da QY Research citados pelo Capital.gr e pela SBC TV, o mercado mundial de gálio foi avaliado em 841 milhões de dólares em 2025. A projeção aponta para 1,232 mil milhões de dólares em 2026 e 1,816 mil milhões de dólares em 2032, o que corresponde a uma taxa de crescimento anual composta de 6,7% até 2032.
A procura é sustentada por semicondutores de nitreto e arsenieto de gálio. Esses materiais são utilizados em infraestruturas de inteligência artificial, centros de dados, redes 5G, veículos elétricos e sistemas de carregamento rápido. O Capital.gr também identifica a eletrónica avançada, a energia fotovoltaica e as aplicações de defesa entre os mercados ligados ao gálio.
A oferta reage lentamente porque o gálio ocorre em baixas concentrações e a sua recuperação depende principalmente da escala e da viabilidade económica da produção de alumina. A QY Research inclui Aluminum Corporation of China, Jinjiang Group (Xingan Gallium), Zhuhai Fangyuan, East Hope, Beijing JiYa Semiconductor Material e Qiya Group entre os principais produtores. Apesar dos projetos de diversificação e do aumento da reciclagem, a China deverá manter o domínio do mercado no curto prazo.
Apoio europeu reflete preocupações com o abastecimento
A Comissão Europeia reconheceu o empreendimento como Projeto Estratégico ao abrigo do Critical Raw Materials Act. Foi um dos 47 projetos selecionados entre 170 candidaturas. O Banco Europeu de Investimento aprovou, em janeiro de 2026, um financiamento de 90 milhões de euros e classificou-o como o primeiro investimento em produção de gálio na Europa financiado pela instituição.
O Comité Interministerial de Investimentos Estratégicos da Grécia aprovou o projeto em maio. A Metlen afirmou que espera beneficiar de aproximadamente 118 milhões de euros em subvenções e incentivos fiscais. O apoio público reflete o esforço europeu para reduzir a exposição das cadeias de matérias-primas críticas a perturbações geopolíticas e comerciais.
O projeto não reduzirá diretamente as contas de energia das famílias, mas poderá reforçar a segurança do fornecimento para fabricantes de eletrónica de potência, equipamentos de carregamento, sistemas de telecomunicações e infraestruturas energéticas. A Metlen acrescenta um produto de elevado valor à sua cadeia existente de bauxita e alumina. Para os compradores europeus, a principal vantagem é uma fonte regional num mercado em que a oferta não pode crescer rapidamente e a política industrial influencia cada vez mais a disponibilidade.