Produtores de Eswatini recebem 68,1%, mas reivindicam receitas de subprodutos
Os produtores de cana de Eswatini recebem 68,1% das receitas distribuíveis do açúcar, acima do Quénia, Malawi e Zâmbia. Maurícia e Zimbabué pagam percentagens maiores, enquanto cresce a discussão sobre o valor do melaço e do bagaço.
Participação supera a de três mercados regionais
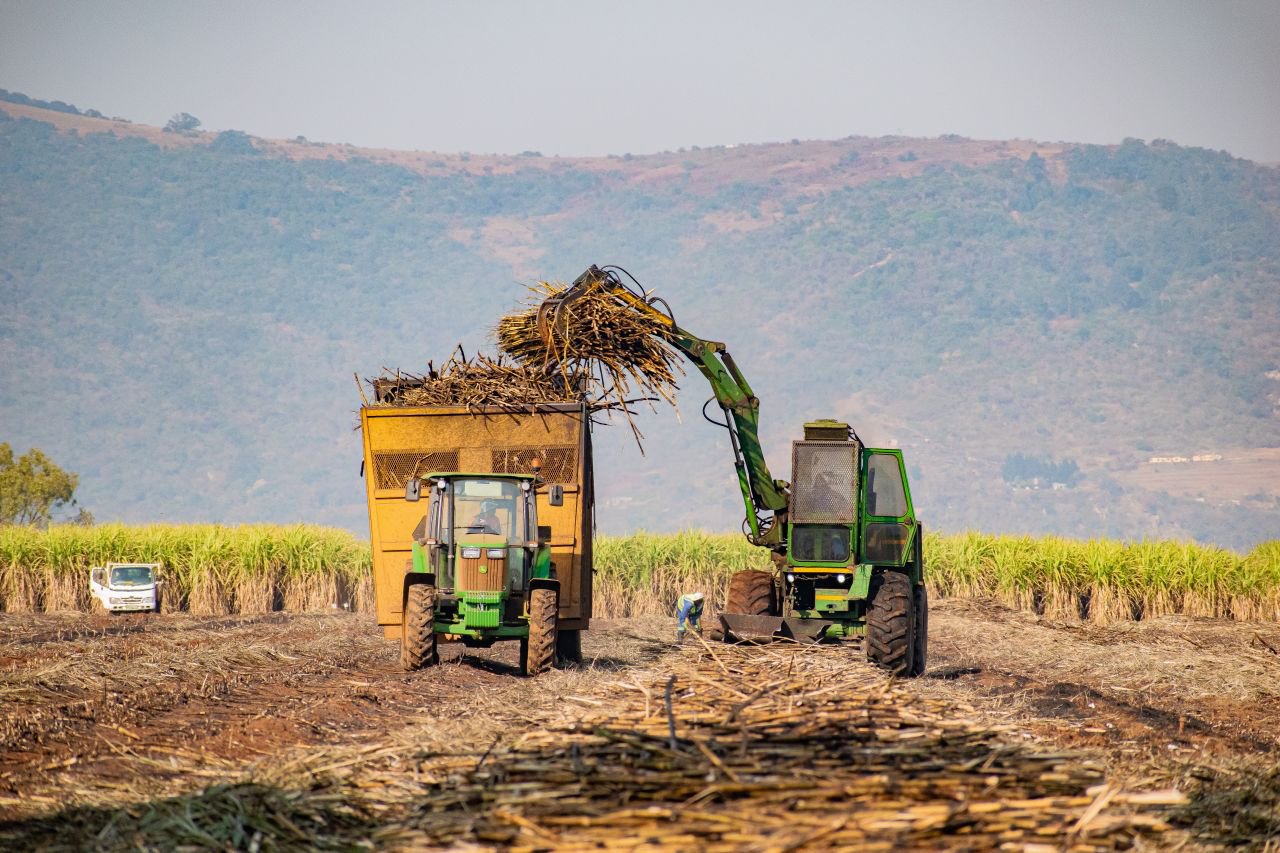
Os produtores de cana-de-açúcar de Eswatini recebem uma parcela maior das receitas do setor do que os agricultores da maioria dos mercados da COMESA avaliados num estudo regional. O resultado coloca o reino entre os países com melhores retornos para os fornecedores de cana, ao lado da Maurícia e do Zimbabué. O Times of Eswatini noticiou as conclusões do relatório anual de 2025 da Comissão de Concorrência e Consumidores da COMESA, baseado num estudo realizado com o Centro para Concorrência, Regulação e Desenvolvimento Económico.
A avaliação incluiu Eswatini, Quénia, Malawi, Maurícia, Zâmbia e Zimbabué. Foram analisados a estrutura da indústria, os preços, a regulação, a concorrência e a divisão das receitas entre agricultores e usinas. A Maurícia registou a maior participação dos produtores, com 78%, seguida pelo Zimbabué, com 77%. Eswatini destinou cerca de 68%, comparativamente a 63% no Quénia e 60% tanto no Malawi como na Zâmbia.
Pagamentos faseados sustentam o fluxo de caixa
O modelo de Eswatini distribui os retornos depois de considerados a moagem e os custos relacionados. Os produtores recebem 68,1% e as usinas, 31,9%. Em 2025/26, a indústria açucareira nacional gerou E8 mil milhões em receitas, das quais E6,7 mil milhões podiam ser distribuídas entre os dois grupos. As percentagens divulgadas mostram a escala relativa da participação de cada um, embora a fonte não informe os pagamentos finais em dinheiro.
Os pequenos agricultores dominam a base de fornecedores. Representam 93% dos produtores ativos, mas contribuem com aproximadamente 29% da cana colhida. Recebem 70% do pagamento quando entregam a matéria-prima, ficando os restantes 30% para depois da venda do açúcar e da dedução dos custos operacionais. Os pagamentos são semanais, enquanto as previsões do preço do açúcar são revistas várias vezes durante a safra para acompanhar as condições de mercado. Testes independentes de sacarose ligam a remuneração à qualidade e ao teor de açúcar recuperável da cana entregue.
Subprodutos passam ao centro da disputa
Apesar da posição relativamente favorável, os produtores de Eswatini pedem uma revisão da atual divisão. Argumentam que a sua contribuição aumentou e, em alguns casos, já supera o fornecimento das plantações pertencentes às usinas. Também afirmam que a remuneração continua concentrada no açúcar, embora o processamento produza melaço e bagaço com valor comercial. Esses materiais podem sustentar a produção de etanol e eletricidade.
A comparação regional reforça economicamente essa reivindicação. A Maurícia não só atribui aos produtores 78% do açúcar produzido, como também lhes permite receber receitas do melaço e do bagaço. No Zimbabué, o modelo de divisão destina 77% aos produtores e 23% às usinas. Os agricultores podem trabalhar com contratos de compra a preço fixo ou acordos de moagem com pagamentos baseados em previsões do preço à saída da usina. Em contraste, os sistemas avaliados no Malawi e na Zâmbia concedem aos fornecedores 60% das receitas do açúcar, sem participação nos subprodutos.
A indústria de Eswatini está a desenvolver um modelo que poderá reter parte das receitas para desembolsos trimestrais. O objetivo é estabilizar o rendimento dos agricultores e reduzir a dependência de financiamento externo. A Associação Açucareira de Eswatini também estuda um fundo rotativo para fornecer insumos a cerca de 2 900 pequenos produtores. A competitividade futura não dependerá apenas da percentagem nominal paga pelo açúcar. O acesso ao financiamento, o calendário dos pagamentos e a participação no valor dos subprodutos terão de elevar os retornos de uma base dominada por pequenas explorações sem enfraquecer as usinas responsáveis pelo processamento e comercialização da cana.
Análise completa do mercado


