Quota dos carros elétricos na Itália sobe para 12,6% em 2025, mas o mercado depende de incentivos
A Itália registou cerca de 193.000 carros elétricos em 2025, elevando a sua quota nos emplacamentos novos para 12,6%, cerca de 5 pontos percentuais acima de 2024, segundo o Smart Mobility Report do Energy&Strategy do Politécnico de Milão. O valor continua abaixo de metade da média europeia de 26,8% e a meta nacional de 6,6 milhões de veículos elétricos até 2030 é inatingível ao ritmo atual.
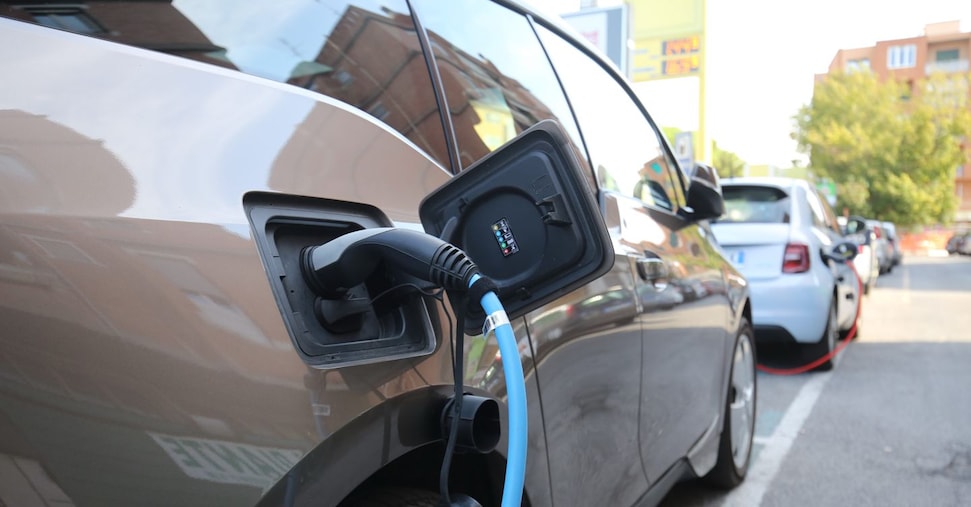
Registos recuperam depois de um 2024 fraco
A Itália registou cerca de 193.000 carros elétricos em 2025, elevando a sua quota no mercado nacional de veículos novos para 12,6%, aproximadamente 5 pontos percentuais acima de 2024. Os dados constam da décima edição do Smart Mobility Report, elaborado pelo grupo Energy&Strategy da School of Management do Politécnico de Milão e divulgado pelo Il Sole 24 Ore. Do total, 98.000 foram veículos elétricos a bateria (BEV) e 95.000 híbridos plug-in (PHEV).
A recuperação seguiu-se a um ano que o relatório classifica como um ano a esquecer, com a inversão de tendência já visível no primeiro semestre de 2025. Ainda assim, a Itália continua bem abaixo da média continental: na Europa, incluindo o Reino Unido e os países da EFTA, os carros elétricos alcançaram 26,8% do mercado em 2025, contra 22,7% em 2024, com cerca de 3,9 milhões de registos — 2,6 milhões BEV e 1,3 milhão PHEV. A quota italiana não chega a metade da europeia.
Rede de carregamento cresce e arranca o apoio à instalação
A infraestrutura pública de carregamento continuou a expandir-se em ambos os planos. A Europa fechou 2025 com cerca de 1,3 milhão de pontos de carregamento públicos, mais 23% do que um ano antes, enquanto a Itália tinha 77.000, um aumento de 17%. Os carregadores rápidos cresceram mais depressa do que o conjunto.
Na terça-feira, 22 de setembro, entrou em vigor em Itália um novo apoio à instalação de pontos de carregamento, do qual os autores do relatório esperam um impulso adicional. A oferta de veículos também se alargou: em junho de 2026 havia 183 modelos BEV disponíveis, mais 49% do que um ano antes, embora concentrados sobretudo nos segmentos de preço médio-alto. A aceleração do mercado coincidiu com a entrada em vigor dos mais recentes limites de emissões para automóveis previstos no Regulamento (UE) 2019/631.
Frotas empresariais valem quase metade do mercado
As frotas empresariais representam 46% dos registos de elétricos em Itália e percorrem o triplo da quilometragem média anual, o que as torna o principal canal de volume e, dentro de alguns anos, a principal fonte de elétricos usados a preços mais baixos. Um inquérito do Energy&Strategy a 219 empresas revela, contudo, um nível de eletrificação ainda limitado face à proposta legislativa europeia, que a partir de 2030 exigiria às grandes empresas italianas uma quota de 69% de carros de emissões nulas ou baixas nos novos registos, dos quais 45% de emissões nulas.
- 37% das grandes empresas não registaram um único carro de emissões nulas;
- apenas 14% estão já alinhadas com as ambições europeias;
- os carros elétricos representam 25% das frotas analisadas, enquanto 44% das empresas não registaram qualquer BEV em 2025;
- 79% de quem os utiliza voltaria a incluí-los na frota e 60% aponta benefícios económicos.
Os incentivos à compra e as alavancas fiscais continuam a ser os instrumentos mais usados para acelerar a eletrificação.
Meta nacional para 2030 inatingível ao ritmo atual
A legislação italiana é o outro motor. O Plano Nacional Integrado de Energia e Clima prevê 6,6 milhões de carros elétricos até 2030; segundo os cálculos do relatório, ao ritmo atual o país chegaria ao fim da década com apenas 3,1 milhões.
“Os dados mostram claramente que o mercado ainda é bastante determinado pelas políticas públicas”, afirmou Vittorio Chiesa, diretor do Energy&Strategy e responsável pelo relatório, em declarações citadas pelo Il Sole 24 Ore, apontando “uma ligação evidente entre os registos e a evolução da regulamentação”. Na sua leitura, são necessárias “estabilidade, clareza e mecanismos de apoio plurianuais” para sustentar os investimentos dos operadores, enquanto “a revisão simultânea de numerosas medidas e a incerteza sobre o desfecho das propostas legislativas reduzem a previsibilidade do quadro regulatório”.
Para fabricantes, importadores e operadores de carregamento, o conjunto destes números define o resto da década: uma procura que reage depressa aos incentivos e às normas de emissões, uma oferta ainda inclinada para as faixas de preço mais altas e uma meta nacional que a trajetória atual falha em mais de metade.