Fornecedores de fora da Europa chegam a 34,2% das importações europeias de laranja
Os fornecedores de países de renda baixa e média aumentaram a sua fatia nas importações europeias de laranja de 32,5% em 2021 para 34,2% em 2025, segundo o freshplaza.it. Os volumes de origem europeia caíram no mesmo período de 2,17 milhões para 2,07 milhões de toneladas. Os embarques de fora da região concentram-se na janela de julho a outubro.
Os fornecedores de países de renda baixa e média responderam por 34,2% das importações europeias de laranja em 2025, contra 32,5% em 2021, segundo o freshplaza.it. As origens europeias ainda cobrem cerca de 65% do total, mas os seus volumes estão a encolher, enquanto os embarques de fora da região avançam ligeiramente.
Origem europeia perde volume, oferta de fora cresce
As importações de laranja provenientes de fornecedores europeus caíram de 2,17 milhões de toneladas em 2021 para 2,07 milhões de toneladas em 2025, uma queda média anual de 1,1%. Os volumes dos países de renda baixa e média seguiram o caminho oposto: passaram de 1,05 milhão de toneladas para 1,08 milhão de toneladas no mesmo período, com crescimento médio anual de 0,7%.
Somados, os dois números implicam um total importado de cerca de 3,15 milhões de toneladas em 2025, contra aproximadamente 3,22 milhões de toneladas em 2021. A mudança de fatias resulta, portanto, mais da contração europeia do que da expansão externa: o lado regional perdeu cerca de 100.000 toneladas, enquanto de fora da região vieram apenas cerca de 30.000 toneladas adicionais. Mesmo assim, a origem europeia continua a ser a fonte dominante, com quase dois terços do mercado.
O comércio segue o calendário dos citros
Os fluxos são fortemente sazonais. A oferta regional atinge o pico durante a campanha espanhola e recua a partir de junho. As importações dos países de renda baixa e média atingem o máximo em julho, agosto, setembro e outubro, criando uma janela sazonal para a fruta que chega de fora da região. Esses quatro meses são o ponto de entrada real para os exportadores distantes e é aí que se concentra o ganho de fatia.
Seis mercados-alvo, dois motores de procura
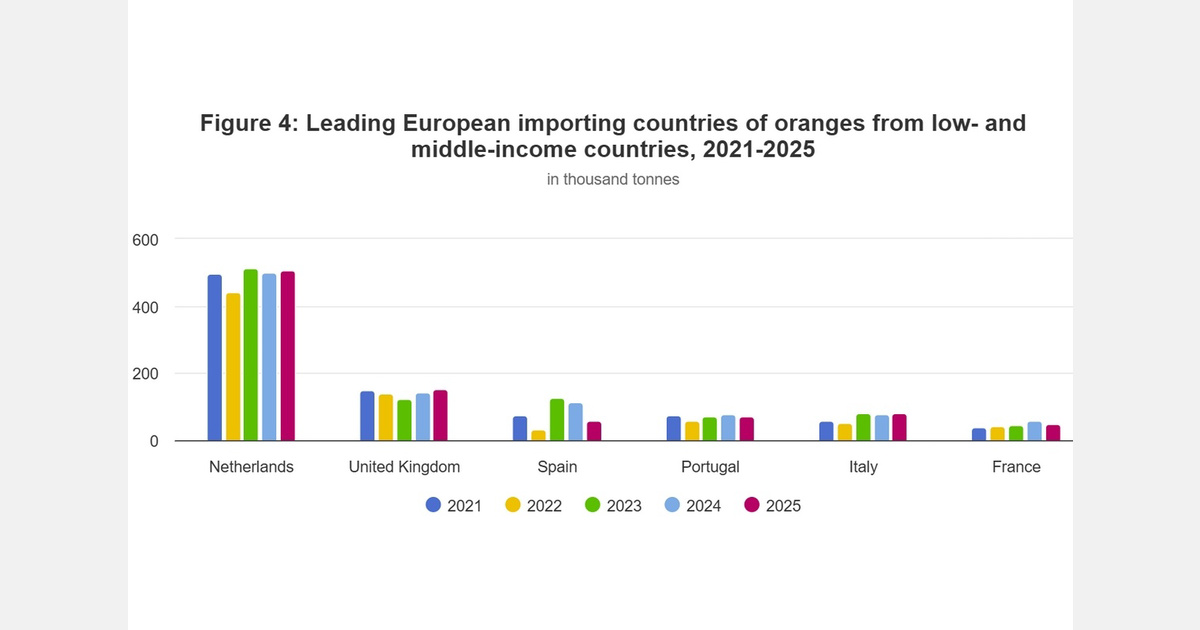
O freshplaza.it identifica os Países Baixos, o Reino Unido, a Espanha, Portugal, a Itália e a França como mercados com potencial para exportações de laranja fresca. Os Países Baixos funcionam sobretudo como plataforma logística e de reexportação, e não como destino final. O Reino Unido e a França são mercados puxados pelo consumo. As importações da Espanha, de Portugal e da Itália estão mais ligadas a défices de oferta, necessidades de fim de campanha e preço.
O consumo aparente por habitante varia muito na Europa:
- Grécia: 54,0 kg por pessoa
- Espanha: 39,4 kg
- Portugal: 32,3 kg
- Itália: 31,2 kg
- Países Baixos: 9,6 kg
- Bélgica: 6,9 kg
- França: 5,9 kg
- Alemanha: 4,9 kg
- Reino Unido: 3,3 kg
Os mercados de consumo elevado — Grécia, Espanha, Portugal e Itália — têm também cultivo e transformação de citros próprios, o que determina quando e por que compram no exterior. O noroeste e o centro da Europa consomem muito menos por habitante, têm pouca ou nenhuma produção nacional de laranja e dependem mais das importações ao longo de todo o ano.
O biológico continua a ser um segmento estreito
A laranja biológica permanece marginal em volume e não mostra tendência clara. A Europa importou 7.100 toneladas de laranja biológica de fora da região em 2024, contra 6.600 toneladas em 2023, 12.000 toneladas em 2022, 7.700 toneladas em 2021 e 10.900 toneladas em 2020. Oscilações dessa dimensão sobre uma base tão pequena apontam para limites de disponibilidade e certificação, e não para mudanças de procura. As oportunidades para fornecedores biológicos situam-se principalmente fora da temporada europeia e dependem de certificação, rastreabilidade, disponibilidade e preço.
