Exportações russas de grãos desaceleram e safra de 140-141 milhões de toneladas gera excedente interno
A safra russa de grãos de 2026 pode alcançar 140-141 milhões de toneladas incluindo as novas regiões, mas no primeiro trimestre da temporada foram embarcados apenas 8-8,5 milhões de toneladas, contra 14 milhões um ano antes, segundo estimativas da ProZerno divulgadas pelo Rossiyskaya Gazeta. O uso parcial da capacidade do Mar de Azov e do Mar Negro pode deixar 14-20 milhões de toneladas sem exportação.
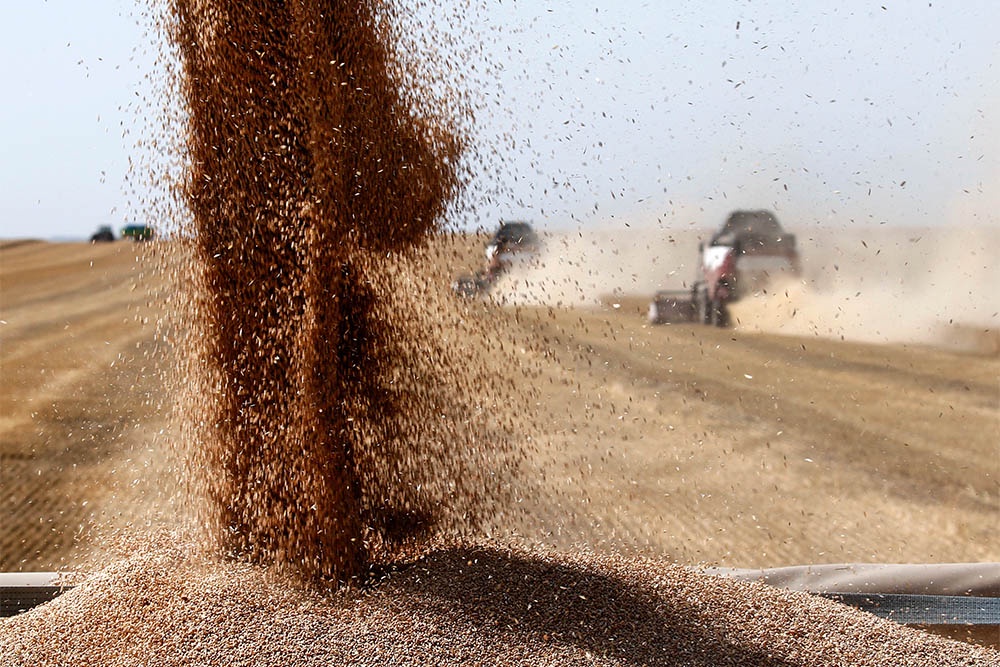
A safra russa de grãos de 2026 pode alcançar 140-141 milhões de toneladas incluindo as novas regiões, segundo a estimativa apresentada em uma conferência do setor por Vladimir Petrichenko, diretor-geral da empresa de análise ProZerno. Como informa o Rossiyskaya Gazeta, a produtividade já não é a principal fonte de risco para o mercado de grãos: a questão central passou a ser para onde direcionar o grão já produzido.
Em um ano normal, a Rússia exporta cerca de 60-70 milhões de toneladas de grãos, com consumo interno da ordem de 82 milhões de toneladas. O início da nova temporada está bem abaixo desse ritmo.
Embarques pouco acima da metade do ritmo do ano passado
Até o fim de setembro - a temporada começa em julho -, Petrichenko espera exportações de cerca de 8-8,5 milhões de toneladas, contra 14 milhões de toneladas no mesmo período do ano anterior. A diferença de aproximadamente 5,5-6 milhões de toneladas se formou nos três meses que normalmente definem o ritmo de toda a temporada.
A principal restrição é a bacia do Mar de Azov e do Mar Negro, cuja capacidade de exportação é utilizada apenas em parte. Embarques pontuais continuam, mas os volumes estão hoje abaixo do habitual, observa o analista.
Rotas alternativas com capacidade limitada
Parte do volume perdido está sendo redirecionada. O Irã tornou-se o principal comprador: pelo Cáspio e pelos portos do Volga seria teoricamente possível enviar até 9 milhões de toneladas. Petrichenko alerta, porém, que essa capacidade não pode ser automaticamente considerada substituta plena da exportação pelo Mar Negro, pois parcela significativa da demanda iraniana está em destinos menos convenientes de atender pelo Cáspio. Na temporada passada, o Irã absorveu cerca de 6,15 milhões de toneladas de fornecimentos russos.
- Cáspio e portos do Volga, com destino ao Irã: teoricamente até 9 milhões de toneladas
- Báltico: cerca de 9,5 milhões de toneladas, mais volumes por portos bálticos, por ferrovia e pelo Extremo Oriente
- Total com a bacia do Azov e do Mar Negro praticamente desligada: em torno de 39 milhões de toneladas, até 45 milhões se a operação portuária melhorar
- Recurso exportável com logística funcionando normalmente: 59 milhões de toneladas
O trigo é a cultura mais exposta. No cenário otimista, a Rússia poderia exportar cerca de 33 milhões de toneladas, mas Petrichenko considera mais provável a estimativa de 27 milhões de toneladas. No conjunto dos grãos, o déficit de exportação pode chegar a 14-20 milhões de toneladas, volumes que passariam aos estoques finais e reforçariam a oferta no mercado interno.
Preços de compra de volta aos níveis de 2018
A pressão sobre os preços já é sentida. Petrichenko observa que os preços de compra de grãos em várias regiões caíram aos níveis de 2018, e que o trigo forrageiro era visto nas fazendas a 5.000-6.000 rublos por tonelada sem IVA. Para os produtores, isso significa receita menor justamente quando encerram a colheita e começam a montar a economia da próxima temporada.
A demanda interna compensa apenas em parte. A produção de rações compostas depende dos rebanhos de aves e suínos nas empresas agrícolas, enquanto para o consumo de grãos da indústria moageira espera-se por ora apenas uma recuperação fraca. Os estoques em 1º de julho de 2027 podem ficar em cerca de 28 milhões de toneladas no cenário otimista e em até 35 milhões de toneladas no pessimista. O excedente vai se acumular gradualmente, e o mercado deve começar a sentir seus efeitos em janeiro. Petrichenko vê nas compras de intervenção uma forma de aliviar a pressão, mas, por seus cálculos, mesmo uma aquisição estatal hipotética de 3 milhões de toneladas não resolveria integralmente o problema, e já se formou no mercado uma diferença significativa entre os preços atuais e o possível preço inicial dessas compras.
Leguminosas recuam e a semeadura de inverno atrasa
As leguminosas em grão são um problema separado. A safra de 2026 pode ficar em pouco mais de 5 milhões de toneladas, contra 7,9 milhões de toneladas um ano antes, das quais cerca de 4 milhões de toneladas serão de ervilha, contra 5,7 milhões de toneladas no ano passado. O Rosstat registrou redução da área de leguminosas de 4,1 milhões para 2,9 milhões de hectares e da ervilha de 2,25 milhões para 1,79 milhão de hectares. Petrichenko associa isso à economia desfavorável da produção.
Outro sinal para a próxima temporada é a desaceleração da semeadura de inverno. Pela estimativa preliminar de Petrichenko, a área pode diminuir em cerca de 1 milhão de hectares; já agora ele registra atraso de aproximadamente 800 mil hectares em relação à temporada anterior, e no Sul, onde a situação de preços é a mais difícil, a semeadura ainda não começou.
