Expansão do gás na Polónia enfrenta risco de ativos encalhados com avanço renovável
A Polónia está a ampliar a geração a gás e a capacidade de importação de GNL enquanto reduz o carvão e elimina o fornecimento russo. O crescimento renovável, o custo do carbono e a queda prevista da procura podem deixar novas infraestruturas subutilizadas.
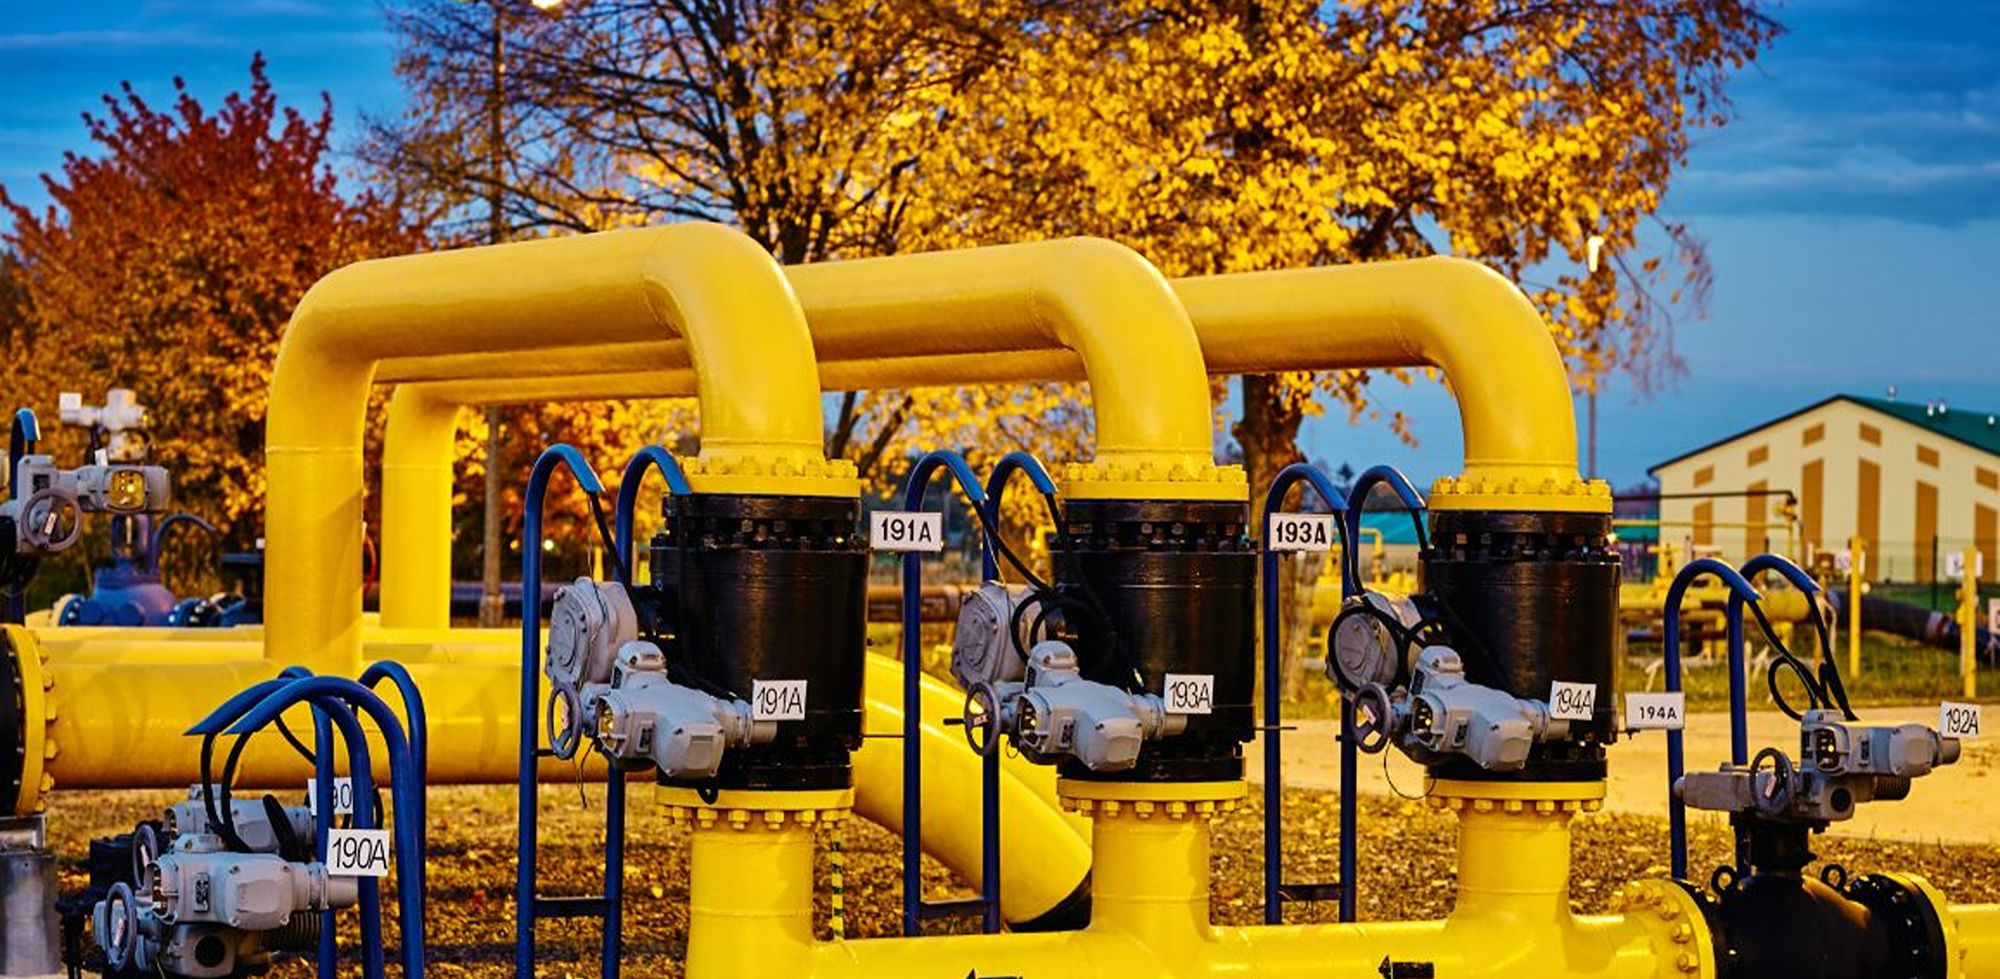
O gás cobre parte do espaço deixado pelo carvão
A Polónia está a recorrer ao gás natural para substituir capacidade a carvão retirada, mas o rápido crescimento das fontes renováveis está a mudar a função das novas centrais. Segundo a Polski Przemysł, a potência renovável instalada chegou a 37 777 MW no final de 2025, superando 50% da capacidade total do sistema elétrico. As renováveis produziram quase 55 TWh durante o ano, equivalentes a 31,4% da geração nacional.
A energia solar representava 24,8 GW de capacidade e a eólica, 10,5 GW. Entretanto, a hulha respondeu por 29,6% da geração e a lenhite por 18,8%. O gás produziu cerca de 20 TWh, aproximadamente 14% do total, contra menos de 7% cinco anos antes. Em novembro de 2025, a geração a gás atingiu o recorde mensal de 2,8 TWh. Contudo, a expansão das fontes dependentes do clima faz com que as centrais de ciclo combinado forneçam cada vez mais potência de ponta e serviços de equilíbrio, em vez de geração contínua de base.
Novas centrais dependem do mercado de capacidade
A Polónia consome anualmente o equivalente a 19,4 mil milhões de metros cúbicos de gás com elevado teor de metano. A eletricidade e o aquecimento urbano representam um terço da procura, a indústria 31% e as famílias 27%. Entre os novos ativos estão duas unidades da PGE em Gryfino, com capacidade conjunta de 1 366 MW, que entraram em operação no quarto trimestre de 2024. A intensidade das suas emissões fica abaixo de 0,35 tonelada de CO₂ por MWh, e o investimento reduz as emissões anuais entre 2 milhões e 3 milhões de toneladas.
A unidade de 560 MW da ORLEN em Grudziądz realizou a primeira sincronização com a rede e deverá fornecer eletricidade a cerca de 1 milhão de famílias. A PGE também está a construir uma central de ciclo combinado de 600 MW em Rybnik para substituir, até ao final de 2026, quatro unidades a carvão com 900 MW no total. A Energa conclui a conversão de Ostrołęka C num projeto a gás de 745 MW. Entre 2018 e 2024, novas centrais a gás receberam 32% dos fundos contratados através do mercado polaco de capacidade. O mecanismo também aumenta os custos: em 2026, a tarifa de capacidade para empresas com consumo variável é de 219,4 zlótis por MWh nas horas de ponta. O último leilão para capacidade em 2030 ocorreu em dezembro de 2025, deixando futuros projetos dependentes de um novo modelo que remunere flexibilidade e armazenamento.
Segurança das importações cresce com o risco de subutilização
A Polónia eliminou o gás russo da sua matriz de abastecimento, reduzindo a respetiva parcela de 52% em 2015 para 0% em 2024. O Baltic Pipe pode importar até 10 mil milhões de metros cúbicos por ano de campos noruegueses. O terminal de GNL ampliado de Świnoujście dispõe de 8,3 mil milhões de metros cúbicos de capacidade anual de regaseificação, cobre cerca de 40% da procura nacional e recebe mais de 80 navios metaneiros por ano. Duas FSRU previstas na baía de Gdańsk deverão oferecer 6,1 mil milhões de metros cúbicos de capacidade anual cada uma, elevando a capacidade total de importação de GNL para mais de 20 mil milhões de metros cúbicos. A primeira deverá começar a operar na transição de 2027 para 2028. A Polónia exportou 2 mil milhões de metros cúbicos em 2025, dos quais 99% seguiram para a Ucrânia.
Ainda assim, as importações cobriram 82% da procura interna em 2024. Kacper Kwidziński, analista do Forum Energii, afirmou que a Polónia pagou nesse ano 112 mil milhões de zlótis pelas importações de combustíveis fósseis, incluindo 1,5 mil milhões de zlótis pelas últimas entregas russas; desde 2015, a fatura acumulada chegou a 1,2 biliões de zlótis. A economia dos projetos pode piorar se o preço mediano previsto das licenças europeias de emissão atingir 140 a 150 euros por tonelada de CO₂ em 2030. O Global Energy Monitor estima em 48,6 mil milhões de euros o custo de infraestruturas de gás desnecessárias ou retiradas prematuramente na União Europeia. A modelização da Instrat indica que a Polónia pode evitar novas grandes centrais de ciclo combinado depois de 2027 caso alcance, até 2030, 19 GW de eólica terrestre, 6 GW de eólica marítima e 38 GW de solar. Nesse cenário, as centrais a gás operariam menos de 2 500 horas por ano e precisariam de apoio público para serem comercialmente viáveis. Documentos governamentais projetam que a procura de gás atinja cerca de 23 mil milhões de metros cúbicos entre 2025 e 2030, antes de cair para aproximadamente 13 mil milhões em 2040. Depois de 1,4 TWh de geração renovável ter sido cortada em 2025, redes e armazenamento passaram a competir diretamente com novos projetos a gás pelos recursos públicos.
