Indústria polonesa de cimento alerta que fim das licenças gratuitas de CO2 pode parar a produção
Em reunião no Sejm em 16 de setembro de 2026, as cimenteiras polonesas alertaram que, se as licenças gratuitas do EU ETS acabarem em 2039 sem armazenamento de CO2 disponível, a produção nacional de cimento deixará de ser possível. Cerca de 63% das emissões de uma fábrica são de processo, e as instalações de captura para todo o setor são estimadas em até 20 bilhões de zlotys.
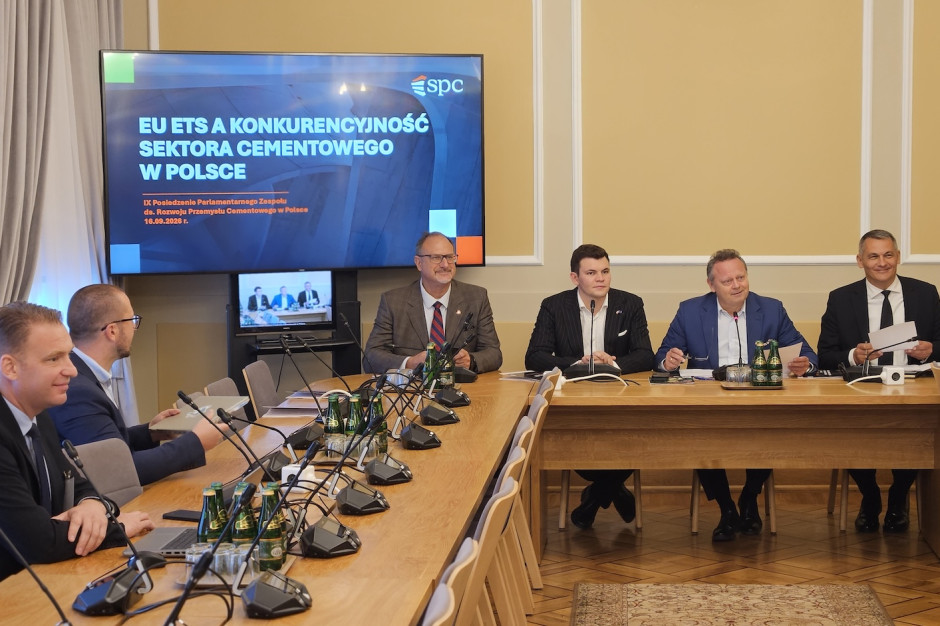
Os produtores de cimento da Polônia disseram a parlamentares que a retirada das licenças gratuitas de emissão da UE, somada à falta de capacidade de armazenamento de CO2 no país, pode inviabilizar a produção nacional de cimento. O alerta foi apresentado em reunião da Equipe Parlamentar para o Desenvolvimento da Indústria de Cimento na Polônia, realizada no Sejm em 16 de setembro de 2026, segundo o portal setorial wnp.pl.
De acordo com o wnp.pl, os participantes classificaram o cimento como setor estratégico para a Polônia e, ao mesmo tempo, apontaram o impacto da política climática sobre a competitividade da indústria. A questão imediata é a revisão do sistema europeu de comércio de emissões, cujo desenho está sendo discutido em grupos de trabalho do Conselho da União Europeia. O setor afirma enfrentar um cenário radical de retirada das licenças: se as licenças gratuitas deixarem de funcionar em 2039 e não houver possibilidade de armazenar CO2, também não será possível produzir cimento.
A posição de negociação de Varsóvia
Pawel Rozycki, vice-diretor do Departamento de Proteção do Ar e Negociações Climáticas do Ministério do Clima e do Meio Ambiente, apresentou as demandas polonesas: ampliar o volume de licenças gratuitas de CO2, reduzir o fator linear de redução (LRF) de 3,7% para 2% a 2,5% e suspender o corte das licenças gratuitas até que a eficácia do mecanismo CBAM seja verificada.
A lista de condições do próprio setor para uma revisão que permita a descarbonização sem novas perdas de competitividade inclui:
- o acesso mais longo possível às licenças gratuitas;
- o abandono do critério de condicionalidade;
- o reconhecimento das características dos setores "hard to abate", com altas emissões de processo;
- fundos específicos para investimentos em descarbonização de indústrias intensivas em energia;
- isenção das taxas do ETS para o cimento produzido para fins de defesa;
- a inclusão das incineradoras de resíduos no EU ETS e a contabilização de emissões negativas e créditos internacionais.
Emissões de processo e o custo da captura
A indústria polonesa de cimento já reduziu suas emissões de CO2 em mais de 30% em relação a 1990 e segue implementando novas soluções, mas o wnp.pl destaca que agora há uma barreira tecnológica no caminho. Cerca de 63% do CO2 emitido por uma fábrica de cimento corresponde a emissões de processo: na produção de clínquer, o carbonato de cálcio se decompõe em óxido de cálcio e CO2, e essa reação não pode ser eliminada.
"Precisamos ter consciência de que somos um setor sobrecarregado de emissões de processo. Não conseguimos eliminá-las sem a possibilidade de capturar e armazenar CO2", afirmou Andrzej Reclik, presidente da Heidelberg Materials Polska e membro do conselho da Associação de Produtores de Cimento (SPC). Os investimentos em instalações de captura de CO2 para todo o setor são estimados em até 20 bilhões de zlotys. A adoção de CCS exige ainda regulação nacional, infraestrutura de transporte de CO2 e armazenamento em terra. Michal Glowacki, vice-presidente da Holcim Polska, apontou a necessidade de definir um operador da rede de transporte de dióxido de carbono.
Importações, CBAM e o lado da demanda
Outra ameaça à competitividade são as importações de cimento de fora da UE, enquanto o CBAM continua em fase de implementação e prevê cobranças apenas a partir de 2027. Janusz Miluch, presidente da CRH Materials Polska e membro do conselho da SPC, defendeu que a estanqueidade e a eficácia do CBAM sejam confirmadas antes de qualquer corte nas licenças gratuitas da indústria.
Os produtores levantaram também um elemento de demanda previsto no Green Deal: mecanismos que incentivem o uso de produtos de baixa emissão, incluindo cimentos e concretos. As compras públicas "verdes" representam hoje apenas alguns por cento dos investimentos executados, e o setor busca isenções e incentivos fiscais para ampliar o mercado de materiais de menor pegada de carbono.
