Cereais oscilam entre petróleo, dólar e riscos no mar Negro
A alta do petróleo, o fortalecimento do dólar e as interrupções no mar Negro enviam sinais opostos ao mercado de cereais. O trigo francês ganha apoio, enquanto os baixos níveis dos rios limitam o esmagamento de oleaginosas na Europa.
Macroeconomia supera os fundamentos físicos
Os mercados globais de cereais ainda não encontraram uma direção clara, pois os fatores macroeconômicos pesam mais do que as mudanças limitadas na oferta física. Segundo a La France Agricole, o Brent subiu 60% desde o início do ano, reacendendo preocupações inflacionárias e influenciando todo o complexo de commodities. No mercado físico, porém, a situação mudou pouco tanto no mar Negro quanto no Oriente Médio.
O dólar se fortaleceu como ativo de proteção diante das incertezas orçamentárias e políticas na Europa, especialmente na França. O euro caiu para 1,123 dólar, menor nível desde maio de 2025, aumentando a competitividade dos cereais franceses. O mesmo movimento cambial prejudica as exportações de trigo dos Estados Unidos e encarece as importações europeias.
Interrupções no mar Negro sustentam o trigo francês
Os ataques a navios comerciais perto de portos búlgaros e o bloqueio persistente das exportações marítimas mantêm um prêmio de risco e redirecionam os fluxos internacionais. A demanda importadora começa a favorecer o trigo francês após os embarques de setembro de 2026 ficarem abaixo das expectativas. A programação de outubro está bem preenchida, mas novembro será decisivo antes da chegada da oferta do hemisfério sul. O trigo argentino ganha competitividade e pode tomar contratos da França.
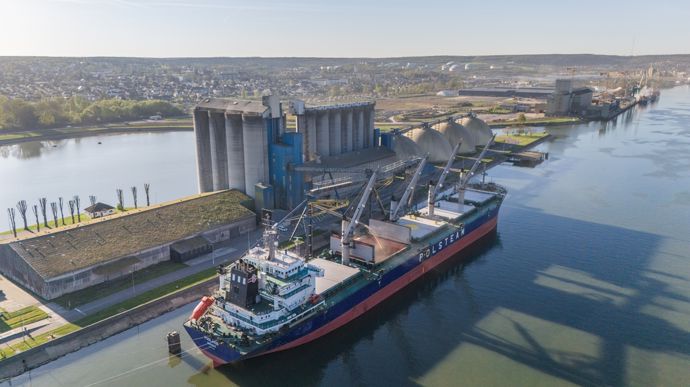
A Arábia Saudita realizou recentemente uma licitação, enquanto o Egito pode voltar às compras. A Argélia também pode retornar, embora ainda não considere o trigo francês. O trigo entregue em Rouen está em €243,5 por tonelada, após a máxima da temporada de €250. Em Chicago, o trigo americano para dezembro de 2026 tem dificuldade para sustentar $6,84 por bushel. A cevada é negociada perto de €222 por tonelada em Rouen, ante a máxima de €226, pois a redução da oferta romena e búlgara direciona compradores para origens da Europa Ocidental.
Baixos níveis dos rios apertam o mercado de oleaginosas
Os fabricantes europeus de ração ampliam as compras dentro da União Europeia porque o milho continua caro. Ao mesmo tempo, a semeadura de cevada avança sob condições muito secas, e o início da colheita ucraniana aumenta a preocupação com a capacidade de armazenagem no inverno. Os baixos níveis do Reno, Mosela e Danúbio dificultam o transporte fluvial e desaceleram o esmagamento, inclusive na unidade de Mannheim, na Alemanha.
A La France Agricole informa que a canola FOB Mosela caiu €25 por tonelada em uma semana, para €51,5 por tonelada, porque o fechamento de unidades reduziu a demanda imediata. No prazo mais longo, a oferta europeia continua apertada: a Argus prevê apenas 1,5 milhão de toneladas do Canadá e quase 2,5 milhões de toneladas da Austrália, mas os primeiros navios dificilmente chegarão antes de janeiro. O farelo de soja em Montoir avançou para €455 por tonelada, maior valor desde junho de 2024, enquanto o contrato de dezembro de 2026 em Chicago supera $360 por tonelada curta. A produção americana de soja é estimada em mais de 121 milhões de toneladas. Em Mato Grosso, o plantio brasileiro de 2026–2027 chegou a 10%, com o risco de El Niño ainda no radar.
