Borracha natural caminha para o quinto ano de déficit, com preços em máximas de vários anos
O mercado de borracha natural caminha para o quinto ano consecutivo de déficit de oferta. A ANRPC estima a lacuna global de 2026 em cerca de 213 mil toneladas, e a corretora vietnamita VDSC espera que a escassez se estenda a 2027. No início de setembro, o RSS3 superou 72 milhões de dongs por tonelada, o nível mais alto desde 2021.
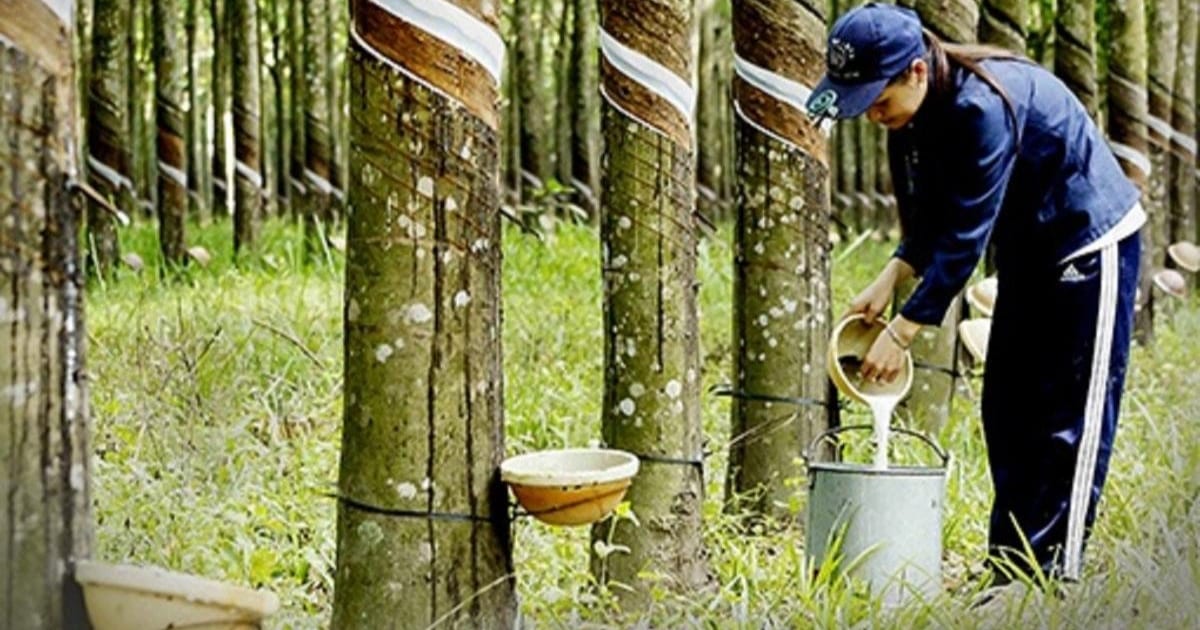
O mercado de borracha natural caminha para o que pode ser o quinto ano consecutivo de déficit de oferta, segundo relatório da corretora vietnamita Rong Viet Securities (VDSC) citado pelo moneyf.vn. Os problemas estruturais do setor seguem sem solução, enquanto o clima continua a limitar a sangria das árvores.
A Associação dos Países Produtores de Borracha Natural (ANRPC) prevê que a oferta global fique cerca de 213 mil toneladas abaixo da demanda em 2026, o quarto ano seguido de déficit. Para o consumo de 2026, a ANRPC projeta aproximadamente 15,6 milhões de toneladas.
Área em queda e dias de sangria perdidos
A área plantada nos principais países produtores continua a encolher e os novos plantios diminuíram. Uma seringueira precisa de cerca de seis a sete anos para entrar em sangria, de modo que decisões de plantio tomadas anos atrás limitam o volume disponível hoje.
Os dados do terceiro trimestre não mostram alívio. Em julho, a produção global de borracha caiu 5,2% na comparação anual. As exportações tailandesas de borracha natural recuaram 10% nos primeiros oito meses, para 1,62 milhão de toneladas. As chuvas e tempestades prolongadas de julho a setembro afetaram várias grandes regiões produtoras e reduziram o número de dias de sangria na alta temporada.
No Vietnã, a região Sudeste, que concentra cerca de 60% da área de seringueiras do país, ficou menos exposta de forma direta às chuvas intensas. Ali a oferta enfrenta outras pressões: a conversão de terras de plantio em parques industriais e o envelhecimento das árvores. No Centro-Norte e no Noroeste, o mau tempo interrompeu a sangria e o transporte em algumas áreas.
Na avaliação da VDSC, a oferta pode absorver dois choques sucessivos: a chuva que custa dias de sangria na alta temporada deste ano e, depois, a seca que reduz a produtividade no início da safra seguinte. Como as árvores praticamente não têm janela de recuperação, a escassez pode se estender a um quinto ano.
RSS3 no nível mais alto desde 2021
Os preços já refletem o aperto. No início de setembro, o RSS3 superou 72 milhões de dongs por tonelada, o maior nível do período 2021-2026, enquanto o TSR20 chegou a cerca de 45 milhões de dongs por tonelada, máxima de quase 13 anos.
A VDSC atribui a alta a dois fatores simultâneos: o encarecimento da produção de borracha sintética, que deslocou parte da demanda para a natural, e os danos climáticos sobre uma oferta natural já deficitária.
A corretora apresenta dois cenários de preço:
- Se o estreito de Ormuz for reaberto, o fornecimento de matéria-prima para a borracha sintética se acomoda e o preço da natural pode corrigir, mas para cerca de 53 a 57 milhões de dongs por tonelada, ainda acima dos níveis anteriores.
- Se a diplomacia entre Estados Unidos e Irã não levar à reabertura do estreito, a escassez de derivados de petróleo como nafta e butadieno pode persistir. Somada ao déficit de borracha natural e ao risco climático, a VDSC estima que o preço possa subir para 64 a 67 milhões de dongs por tonelada a partir do quarto trimestre de 2026 e permanecer elevado até o fim da estação seca de 2027.
Demanda e o fator veículo elétrico
A demanda não é o motor principal da alta atual. No prazo mais longo, a migração para veículos elétricos pode dar sustentação: avalia-se que seus pneus se desgastam cerca de 20% a 30% mais rápido, encurtando o ciclo de troca para dois ou três anos. Com base nisso, a VDSC espera demanda global de borracha natural estável a levemente maior nos próximos três a cinco anos.
Margens das plantações em expansão
Preços altos favorecem as empresas de extração, para as quais o preço de venda é uma das variáveis de maior peso na rentabilidade. Em produtoras como Phuoc Hoa Rubber (PHR), Dong Phu Rubber (DPR) e Tay Ninh Rubber (TRC), os custos de manutenção dos seringais e da mão de obra de sangria são relativamente estáveis, de modo que o ganho de preço chega às margens de forma bastante direta.
Para DPR e PHR, a VDSC estima preço médio de venda de cerca de 64 milhões de dongs por tonelada no terceiro trimestre de 2026, alta de 36% em um ano, com margem bruta de 37,7% contra 23,6% no mesmo período de 2025. A forte alta de setembro deve aparecer com mais clareza nos resultados do quarto trimestre.
A base de área dessas empresas é considerável. A PHR tem cerca de 12.700 hectares e a DPR cerca de 16.000 hectares. A TRC possui mais de 7.100 hectares no Vietnã e aproximadamente 6.410 hectares por meio de operações no Camboja. O relatório também registra a DRI com cerca de 8.589 hectares no Laos.
O efeito dos preços altos não é de mão única. Os seringais de PHR, DPR e TRC estão concentrados no Sudeste. Se o El Niño provocar seca na estação seca de 2027, a produção dessas próprias empresas no início da safra pode cair, compensando em parte o ganho de preço. O custo de arrendamento da terra é outra variável para quem aluga área e paga anualmente; a VDSC vê a PHR entre os casos expostos a uma alta do aluguel de terras na Cidade de Ho Chi Minh.
