Les exportateurs vietnamiens d'engrais profitent du choc énergétique au Moyen-Orient
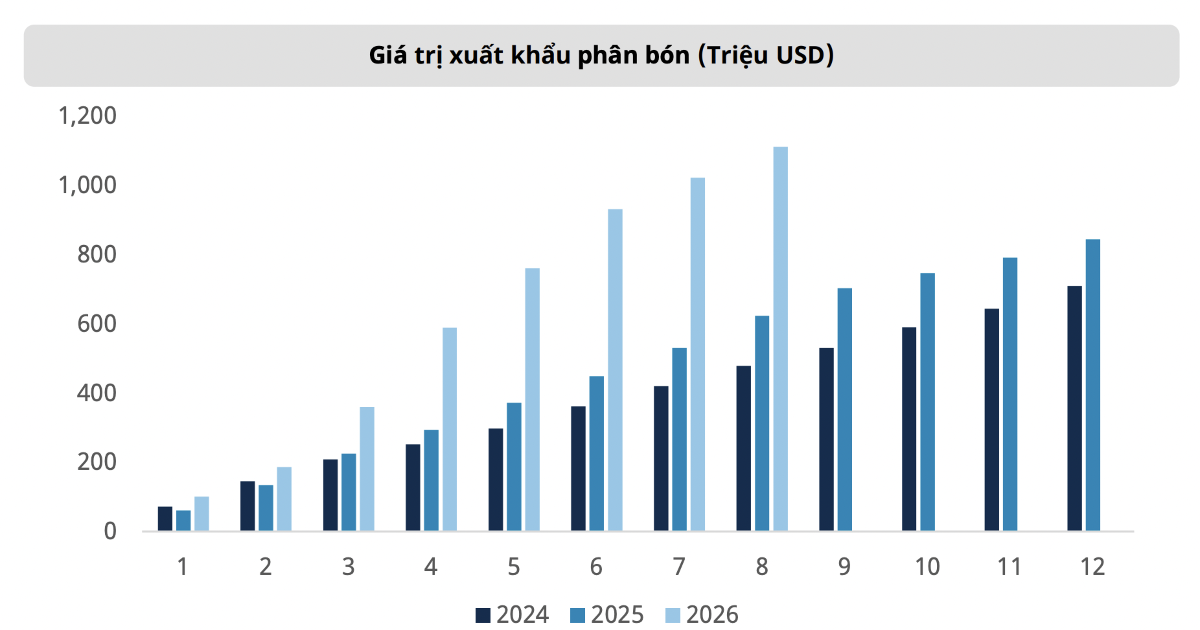
L'escalade au Moyen-Orient a porté le Brent à 107,6 dollars le baril et le gaz TTF européen à environ 82,8 euros/MWh, près de dix fois le Henry Hub américain. Avec 34 % du commerce mondial d'urée et 49 % du soufre transitant par le détroit d'Ormuz, Mirae Asset anticipe une pénurie d'urée à court terme. Le Vietnam a exporté 2,05 millions de tonnes d'engrais pour 1,11 milliard de dollars en huit mois.
Les tensions au Moyen-Orient continuent de peser sur les marchés de l'énergie et écartent la courbe de coûts des producteurs d'engrais azotés, ouvrant des débouchés à l'export aux industriels vietnamiens, selon une analyse de Mirae Asset relayée par VnEconomy.
Dans son rapport de septembre 2026, l'Agence américaine d'information sur l'énergie (EIA) a relevé sa prévision de prix moyen du Brent pour le second semestre à environ 90 dollars le baril, soit 8 dollars le baril de plus que le mois précédent. Le marché va bien au-delà : le Brent a atteint 107,6 dollars le baril le 15 septembre, après l'interruption de l'oléoduc Est-Ouest saoudien et la chute du trafic pétrolier dans le détroit d'Ormuz. L'EIA n'attend pas de normalisation de la production et des exportations de brut de la région avant le deuxième trimestre 2027.
Le gaz creuse l'écart de compétitivité
Le gaz européen TTF est monté à environ 82,8 euros/MWh le 15 septembre 2026, en hausse de 34 % sur un mois et de plus de 156 % sur un an. Au taux de change actuel, cela représente près de 28 dollars le MMBtu, soit près de dix fois la référence américaine Henry Hub. VnEconomy attribue cette flambée aux perturbations de l'approvisionnement en GNL du Moyen-Orient, au risque de navigation par Ormuz, à des incidents sur l'offre norvégienne et au remplissage des stockages avant l'hiver. Les prix du gaz aux États-Unis restent relativement stables grâce à une production intérieure abondante, tandis que les acheteurs européens et asiatiques absorbent la prime de risque.
Le gaz constitue le principal coût variable de la production d'ammoniac et d'urée. À ces niveaux, les usines européennes perdent en compétitivité et la pression sur les réductions de production s'accentue, ce qui soutient la demande d'importation d'azotés. S'y ajoute la suspension pour un an des droits de douane sur certains produits azotés, l'ammoniac et l'urée, destinée à abaisser les coûts des agriculteurs et à diversifier les sources d'approvisionnement.
Un tiers du commerce d'urée passe par Ormuz
Le Moyen-Orient occupe une place structurellement décisive dans l'approvisionnement en engrais. Les volumes transitant par le détroit d'Ormuz représentent environ :
- 34 % du commerce mondial d'urée
- 23 % de l'ammoniac
- 18 % du MAP et du DAP
- 49 % du soufre
Après une reprise partielle à la mi-année, le risque de transport est reparti fortement à la hausse en septembre. Reuters a rapporté que seuls quatre navires de charge ont franchi le détroit d'Ormuz le 14 septembre, contre environ 125 passages par jour avant la guerre. Le soufre, intrant clé de la transformation des phosphates, a reflué depuis son sommet de juin mais reste cher : environ 1 038 dollars la tonne en Chine, en hausse de 216 % sur un an, contre 1 000 dollars la tonne au Moyen-Orient et 1 025 dollars la tonne au Canada, en hausse respectivement de 251 % et 269 %. Pour Mirae Asset, la conjonction de ces facteurs crée une pénurie d'urée à court terme qui profite aux producteurs exportateurs du monde entier.
Des capacités excédentaires face à un marché tendu
La structure offre-demande du Vietnam est atypique : la production d'urée dépasse les besoins intérieurs, alors que le pays reste dépendant des importations pour plusieurs autres engrais et matières premières. La demande domestique d'urée avoisine 1,8 million de tonnes par an, face à quelque 2,6 millions de tonnes de capacité nominale réparties sur quatre grandes usines, soit un excédent théorique d'environ 0,8 million de tonnes.
Les statistiques d'exportation traduisent déjà ce resserrement. Sur les huit premiers mois de 2026, le Vietnam a expédié environ 2,05 millions de tonnes d'engrais pour plus de 1,11 milliard de dollars, en hausse de 36,6 % en volume et de 78,2 % en valeur sur un an. Le prix moyen à l'export a atteint près de 542 dollars la tonne, en progression d'environ 30,5 %.
Mirae Asset désigne comme principaux gagnants les producteurs disposant de produits en amont et d'une capacité d'exportation, DCM et DPM. Tous deux continuent de bénéficier du maintien de prix élevés de l'urée et d'un approvisionnement gazier domestique stable, qui préserve leur avantage de coût face aux concurrents européens et asiatiques. DCM est plus directement exposé à la demande à l'export, tandis que DPM garde une position plus solide sur le marché intérieur et une gamme plus large. Les perspectives à court terme sont favorables, mais la hausse du pétrole et l'élargissement de l'offre d'urée chinoise pourraient réduire les marges.