Repsol et Moeve avancent sur deux des plus grands projets d’hydrogène vert de l’UE
Moeve et Repsol ont fait entrer de grands projets espagnols d’hydrogène vert en phase de construction, tandis que les 12 principaux projets européens totalisent 3 GW. Les installations visent le raffinage, l’industrie et les carburants renouvelables, mais les coûts élevés et l’incertitude de la demande restent des freins.
Les projets espagnols passent à la construction
Moeve et Repsol construisent deux des plus grands projets d’hydrogène vert de l’Union européenne, faisant passer les ambitions espagnoles du stade des annonces à celui de l’exécution. Selon El Español, les 12 principaux projets européens en construction représentent environ 3 GW de capacité d’électrolyse et près de 13 milliards d’euros d’investissements.
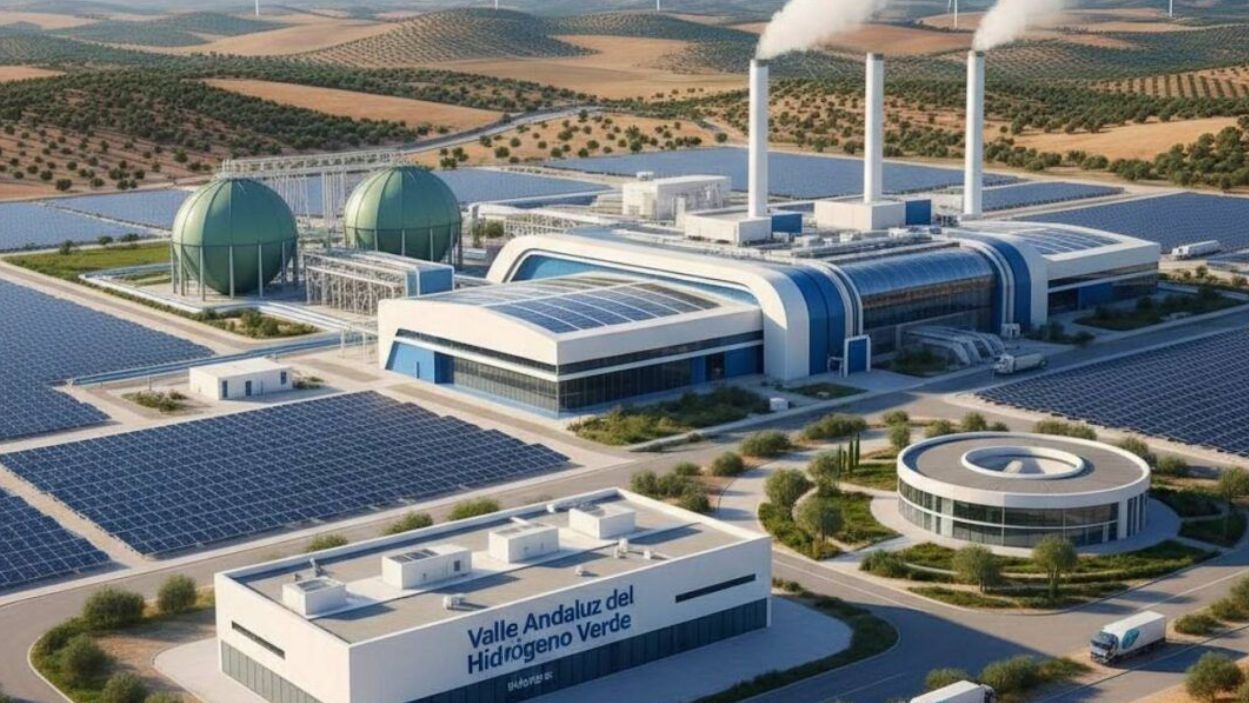
Le plus grand projet espagnol actuellement en chantier est la première phase de la Vallée andalouse de l’hydrogène vert de Moeve, située dans l’Onuba Energy Park à Huelva. Elle disposera initialement de 300 MW d’électrolyse, avec une extension ultérieure possible de 100 MW. L’investissement dépasse 1 milliard d’euros et la production attendue avoisine 45 000 tonnes d’hydrogène renouvelable par an.
Moeve a pris sa décision finale d’investissement en mars 2026 et a commencé les travaux. Les 300 premiers MW devraient entrer en service en 2029. L’hydrogène alimentera des clients industriels et servira à produire des molécules renouvelables destinées aux carburants routiers, maritimes et aériens.
Le raffinage apporte une base de demande
L’ensemble de la Vallée andalouse de l’hydrogène vert prévoit 2 GW d’électrolyse et une production pouvant atteindre 300 000 tonnes par an. Ces chiffres concernent le développement complet envisagé, et non la première phase de 300 MW actuellement en construction.
Le Green Hydrogen Hub de Repsol sur le complexe industriel de Petronor, au Pays basque, est répertorié à environ 110 MW. El Español précise toutefois que le groupe a développé plusieurs phases et électrolyseurs associés à ses installations. Le projet vise principalement à remplacer l’hydrogène d’origine fossile aujourd’hui utilisé dans le raffinage et à réduire les émissions du complexe.
Ce lien avec une demande industrielle existante est déterminant, car les projets européens se concentrent dans les secteurs difficiles à électrifier directement. Les principales installations desservent le raffinage, la chimie, la sidérurgie et la production de carburants durables en Suède, en Espagne, en Allemagne, aux Pays-Bas, en France, en Autriche et au Portugal.
Le portefeuille européen de 3 GW reste confronté aux coûts
El Español présente le projet sidérurgique de Stegra à Boden, en Suède, comme le plus grand du classement européen, avec environ 700 MW. L’Allemagne compte quatre projets dans la liste, dont Emden Clean Hydrogen Coastline d’EWE, avec 320 MW, et GET H2 Nukleus, avec 300 MW. Elle possède ainsi le plus grand nombre d’installations répertoriées, mais aucune n’atteint la taille du projet suédois.
Les chantiers progressent alors que l’hydrogène à faibles émissions ne représente encore qu’une petite partie du marché. Citant l’Agence internationale de l’énergie, El Español rapporte que la production mondiale a augmenté de 20 % en 2025 pour approcher 1 million de tonnes. La demande totale d’hydrogène a dépassé 100 millions de tonnes la même année, mais provenait presque entièrement des usages industriels traditionnels.
Selon l’AIE, les coûts de production élevés, l’incertitude de la demande, la réglementation et le manque d’infrastructures continuent de freiner le déploiement. Plusieurs grands projets devraient démarrer avant 2030, mais des réseaux de transport, de stockage et de distribution seront également nécessaires. Le passage à la construction donne aux développeurs espagnols une position précoce dans l’offre ibérique ; leur expansion commerciale dépendra toutefois d’une demande industrielle durable et d’infrastructures dépassant le périmètre de chaque site.
