L’avancée de la récolte de maïs aux États-Unis pourrait accentuer la pression sur les prix
L’accélération de la récolte américaine de maïs pourrait accroître l’offre physique et peser sur les contrats à Chicago avant le rapport trimestriel de l’USDA sur les stocks. Au Brésil, les conditions de semis du soja détermineront la fenêtre de la seconde récolte de maïs de 2027, tandis que le change restera un autre facteur de prix.
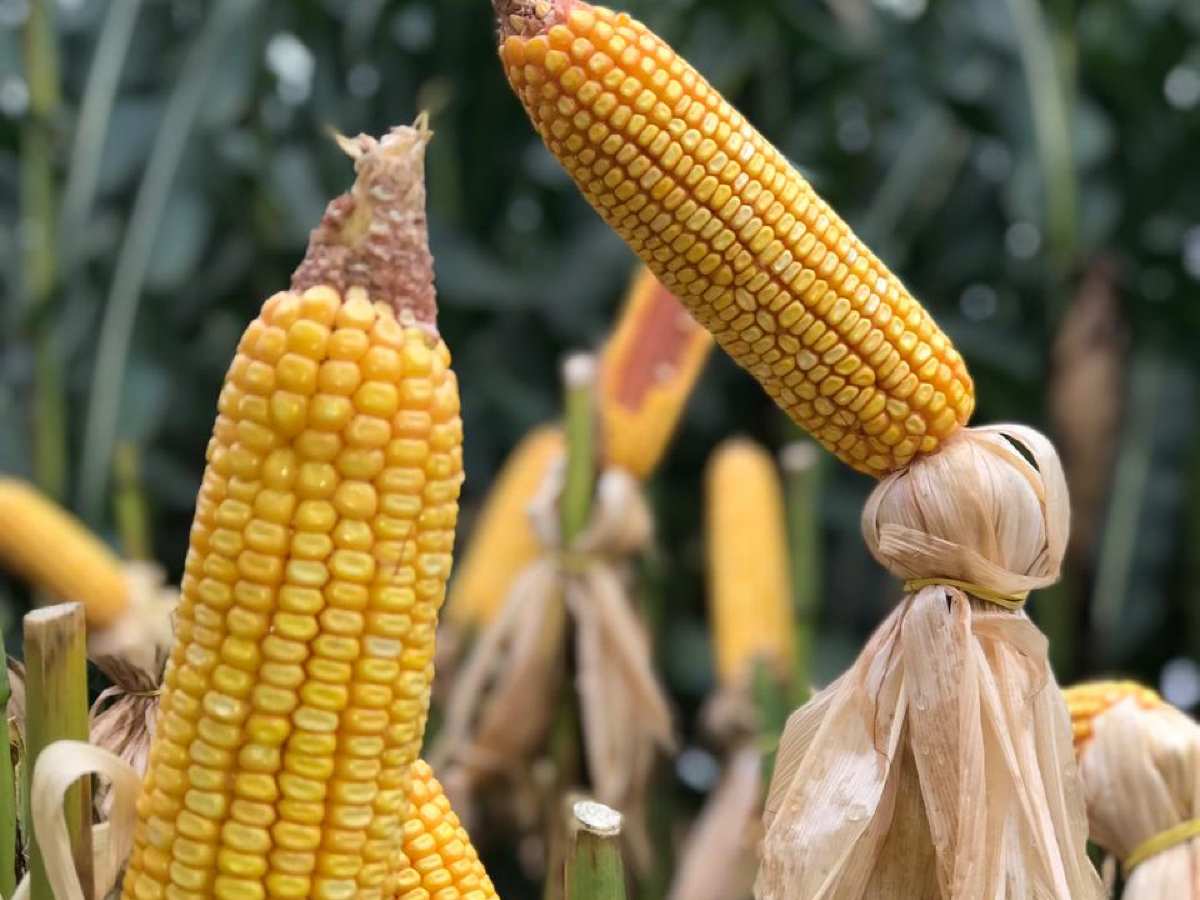
Le rapport américain sur les stocks au centre de l’attention
Le marché mondial du maïs aborde une semaine dominée par deux signaux étroitement liés concernant l’offre américaine : le rapport trimestriel du département américain de l’Agriculture sur les stocks et la poursuite de la récolte. Notícia Max, citant une analyse du service Grainsights de Grão Direto, indique que ces deux facteurs pourraient influencer la formation des prix à court terme et les anticipations pour la campagne 2026/27.
Le rapport de l’USDA, attendu mercredi, précisera la quantité de maïs de la récolte précédente encore disponible aux États-Unis. Ce chiffre aidera le marché à évaluer l’offre de départ pour 2026/27 et pourrait conduire analystes et négociants à revoir leurs bilans. Un résultat supérieur ou inférieur aux attentes serait donc susceptible de faire réagir les contrats à Chicago avant même que l’effet complet de la nouvelle récolte ne soit connu.
La récolte augmente l’offre physique
Le rythme de la récolte constitue l’autre moteur immédiat du marché du maïs à Chicago. Selon Grão Direto, une récolte rapide tend à augmenter le volume de céréales disponible sur le marché physique et peut accentuer la pression à court terme sur les contrats à terme. L’effet dépendra non seulement de l’avancement dans les champs, mais aussi du rythme de commercialisation des agriculteurs et de la réaction des acheteurs à des prix plus faibles ou plus volatils.
Pour les acteurs internationaux, la disponibilité supplémentaire aux États-Unis est importante, car la récolte américaine détermine les volumes proposés aux transformateurs nationaux et aux acheteurs étrangers. Une offre rapprochée plus abondante peut renforcer la concurrence entre origines, même si les sources ne fournissent ni prévisions d’exportation ni comparaison de prix. Importateurs, exportateurs et fabricants d’aliments pour animaux devront donc suivre les cours de Chicago parallèlement au rapport sur les stocks, plutôt que de se fier uniquement à l’avancement de la récolte.
Les deux indicateurs américains peuvent se renforcer ou se compenser. Une récolte rapide exerce normalement une pression saisonnière, mais une estimation des anciens stocks inférieure aux attentes pourrait resserrer le point de départ de 2026/27. À l’inverse, des stocks résiduels plus importants associés à une récolte rapide signaleraient une disponibilité immédiate accrue et pourraient accentuer la pression sur les contrats.
Le calendrier brésilien crée le prochain risque d’offre
Au Brésil, l’attention se partage entre le maïs d’été et les semis de soja. Grão Direto estime que la vitesse des semis de soja déterminera la fenêtre disponible pour la seconde récolte de maïs de 2027. Dans le Mato Grosso, les producteurs cherchent à semer le soja dès que les pluies le permettent afin de limiter le risque d’une fenêtre ultérieure plus courte ou moins favorable pour le maïs.
Cet enchaînement est essentiel, car le soja occupe d’abord une grande partie des terres destinées à la seconde récolte brésilienne de maïs. Tout retard au début du cycle du soja repousse les semis de maïs, augmente l’exposition aux aléas météorologiques et renforce l’incertitude sur l’offre future. La décision du producteur ne repose donc pas uniquement sur le prix actuel du maïs : les pluies, l’accès aux parcelles et les coûts de production influencent aussi les surfaces et le calendrier de la prochaine récolte.
Le taux de change reste un autre élément de la formation des prix brésiliens du maïs et du soja. Selon Grão Direto, la persistance de l’inflation américaine maintient les marchés attentifs à la possibilité de taux d’intérêt plus élevés, tandis que l’IPCA-15 de septembre au Brésil a dépassé les attentes. La volatilité des changes qui en résulte peut créer des occasions ponctuelles de vente sur le marché intérieur, mais elle complique aussi les décisions relatives aux intrants et à la commercialisation. La récolte américaine agit sur l’offre immédiate, tandis que le calendrier brésilien façonne le prochain cycle de production : les opérateurs font donc face à des risques distincts à court et moyen terme.
