L’Indonésie projette d’accroître sa production d’aluminium face aux perturbations liées à l’Iran
L’Indonésie veut porter sa production d’aluminium d’environ 1 million de tonnes en 2025 à 14,5 millions en 2030. Cette expansion pourrait mobiliser 32 centrales captives au charbon et accentuer les risques liés aux émissions et aux réserves de bauxite.
Les perturbations au Moyen-Orient font monter les prix
L’Indonésie cherche à accroître sa production d’aluminium alors que la guerre avec l’Iran perturbe l’approvisionnement mondial et fait monter les prix, selon un article de detikcom. Les producteurs d’Asie du Sud-Est pourraient reprendre une partie du marché habituellement alimenté par le Moyen-Orient, qui représente environ 9 % de la production mondiale. Fastmarkets prévoit une baisse de 44 % de la production régionale cette année par rapport à 2025.
Les pénuries d’énergie ont contraint Emirates Global Aluminium à annuler plusieurs accords, tandis que Qatar Aluminium Ltd. a réduit sa production. Des attaques iraniennes ont également endommagé des installations d’Aluminium Bahrain. Avant la guerre, l’aluminium s’échangeait entre 3 150 et 3 250 dollars la tonne. Il a atteint 3 780 dollars en juin et se situe désormais autour de 3 400 dollars.
Selon Andy Farida de Fastmarkets, l’incertitude sur l’offre pousse les utilisateurs finaux à rechercher d’autres fournisseurs et accélère l’émergence de l’Indonésie comme source potentielle. L’occasion est importante pour les fonderies et les investisseurs, mais elle exige une expansion exceptionnellement rapide des mines, du raffinage, de la production électrique et des capacités de métal primaire.
Les objectifs exigent de nouvelles capacités électriques
Selon le Centre for Research on Energy and Clean Air, l’Indonésie veut quadrupler sa production d’alumine pour atteindre 32,5 millions de tonnes à la fin de la décennie. La production d’aluminium doit passer d’environ 1 million de tonnes en 2025 à 14,5 millions en 2030. La chaîne commence par l’extraction de la bauxite, suivie de son raffinage en alumine puis de sa fusion en aluminium, une étape très énergivore.
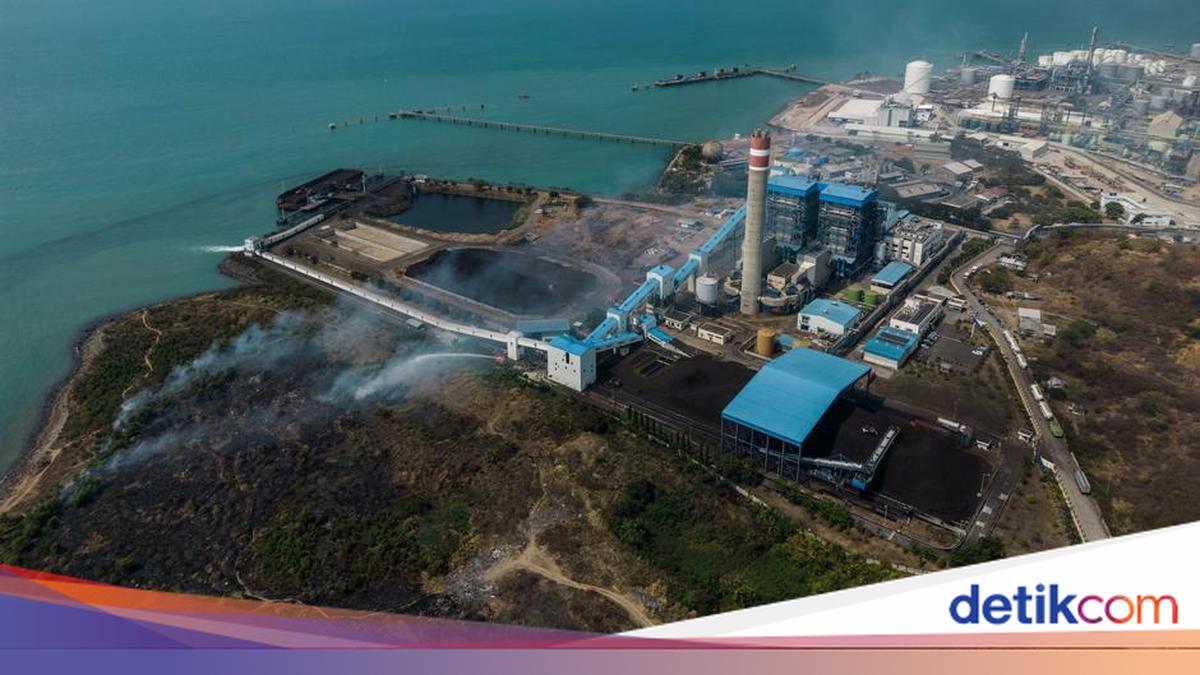
CREA a recensé 32 projets de centrales au charbon hors réseau envisagés spécialement pour alimenter les fonderies d’aluminium. Ces centrales captives pourraient accélérer le démarrage des projets par rapport à l’hydroélectricité, qui demande davantage de temps et d’argent selon Putra Adhiguna de l’Energy Shift Institute. Cette stratégie contredit toutefois l’engagement de l’Indonésie à réduire l’usage du charbon.
Les données publiques sur les émissions de ces centrales restent limitées, selon Syahdiva Moezbar de CREA. Le World Economic Forum estime que l’industrie de l’aluminium produit déjà environ 2 % des émissions mondiales annuelles de gaz à effet de serre, soit près de 1,1 milliard de tonnes d’équivalent dioxyde de carbone. Muhammad Al Amin de WALHI a également averti que de nouvelles centrales captives pourraient aggraver le brouillard toxique dans les villes d’Asie du Sud-Est, dont Jakarta.
Les capitaux chinois soutiennent les projets
Des entreprises chinoises ont investi dans environ trois quarts des projets d’aluminium prévus en Indonésie. CREA estime les investissements chinois actuels dans le secteur entre 5,5 et 6 milliards de dollars et prévoit qu’ils atteindront 30 milliards de dollars en 2030. Adhiguna associe l’expansion des entreprises chinoises en Indonésie aux restrictions imposées depuis 2017 à la production intérieure d’aluminium en Chine.
L’Indonésie classe l’aluminium et le nickel parmi les minerais de transition, car ils peuvent être utilisés dans les batteries de véhicules électriques et les panneaux solaires. Les organisations environnementales contestent cette qualification lorsque la transformation dépend du charbon et que la destination finale des métaux reste inconnue. Les ressources constituent une autre limite : CREA estime que les réserves indonésiennes de bauxite pourraient être épuisées en moins de 12 ans si tous les projets prévus fonctionnent en 2030. Producteurs et investisseurs doivent donc arbitrer entre une occasion créée par des prix élevés et des risques durables liés à l’énergie, aux émissions et aux matières premières.