Les importations japonaises de charbon augmentent de 12,9 % face au coût élevé du GNL
Les arrivages de charbon au Japon ont progressé de 12,9 %, les prix élevés du GNL incitant les électriciens à changer de combustible. Cette hausse contraste avec le recul des importations chinoises et indiennes et des flux maritimes mondiaux en septembre 2026.
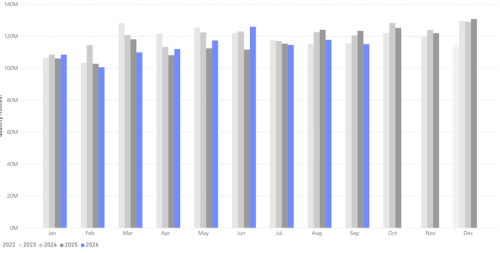
Le Japon revient vers le charbon
Les arrivages de charbon au Japon ont augmenté de 12,9 %, les prix extrêmement élevés du gaz naturel liquéfié ayant poussé le secteur électrique à privilégier davantage les centrales au charbon. Cette évolution ressort d’un rapport de Luke Nickels, analyste principal de Signal, publié le 8 octobre par l’American Journal of Transportation. Elle illustre l’influence des coûts relatifs des combustibles sur les achats des électriciens dans l’un des grands marchés énergétiques asiatiques.
Le Japon dépend fortement des matières premières énergétiques importées, notamment d’approvisionnements liés au golfe Arabo-Persique. Selon Signal, le recours accru au charbon a permis de mieux protéger la chaîne d’approvisionnement énergétique. Le charbon peut être acheté auprès d’un éventail plus large de fournisseurs maritimes établis et stocké dans les centrales, offrant une solution supplémentaire tant que le gaz reste cher.
Cette hausse ne traduit pas une progression générale de la demande asiatique de charbon. Elle révèle plutôt une forte divergence entre les principaux acheteurs de la région. Le Japon a accru ses achats pour produire de l’électricité, tandis que la Chine et l’Inde ont réduit leurs arrivages grâce à la hausse de leur production charbonnière nationale et de leur électricité renouvelable.
La hausse du charbon métallurgique ne compense pas le recul
Signal indique que les flux maritimes mondiaux de charbon ont reculé de 6,7 % sur un an en septembre 2026, à 115 millions de tonnes. Un résumé figurant plus loin dans le même rapport évalue la baisse à 6,8 %. Les deux chiffres décrivent la même tendance : la faiblesse du commerce de charbon thermique a dépassé la progression des expéditions de charbon métallurgique.
Les flux de charbon métallurgique ont augmenté de 13,5 %, mais le charbon thermique représentait 72,8 % des volumes maritimes et a donc déterminé la direction du marché. Pour les producteurs, armateurs et négociants, ces données montrent que la demande plus vigoureuse de la sidérurgie n’a pas compensé la baisse des achats électriques sur les deux principaux marchés importateurs asiatiques.
Les arrivages en Inde ont diminué de 14,6 %, et ceux de la Chine de 8,0 %. Signal attribue ces baisses à l’augmentation de la production nationale de charbon et à l’amélioration de la production d’énergie verte. La hausse japonaise de 12,9 % constitue donc un net contre-courant, provoqué non par une baisse de l’offre intérieure, mais par le désavantage de coût du GNL.
Les chargements d’octobre annoncent un restockage
La contraction de septembre pourrait être temporaire. Signal Ocean suivait déjà d’importants chargements devant arriver en octobre, notamment en Inde. Une fin de mousson plus sèche a fortement réduit la production hydroélectrique, obligeant les électriciens à brûler davantage de charbon et annonçant le début d’une phase de reconstitution des stocks plus soutenue.
La progression des renouvelables devrait néanmoins conduire l’Inde à reconstituer ses stocks à des niveaux inférieurs à ceux des années précédentes. Cette évolution limite l’ampleur de la reprise possible pour les exportateurs. La demande liée à la météo coexistera ainsi avec une réduction durable du volume de réserves jugé nécessaire par les électriciens.
La Chine pourrait aussi raffermir la demande maritime. Les prix nationaux du charbon avaient augmenté pendant 11 semaines consécutives, incitant les acheteurs à rechercher des cargaisons importées moins chères. L’offre indonésienne peinait à satisfaire la demande, plaçant le charbon australien en bonne position pour combler l’écart. Les volumes mongols ont également nettement augmenté en 2026, mais ils arrivent par voie terrestre et concurrencent les fournisseurs maritimes sans soutenir la demande de fret océanique.